

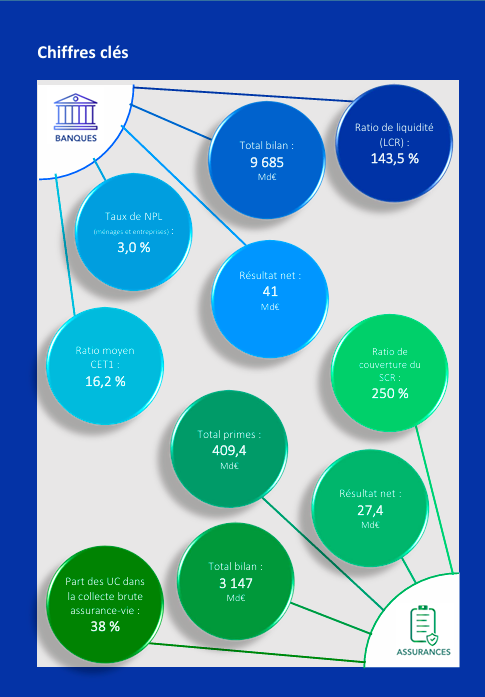
Ce mardi 13 octobre l’Autorité de contrôle prudentiel et de résolution (ACPR) a publié son rapport sur les « Chiffres du marché français de la banque et de l’assurance » pour l’année 2025. Un mot d’ordre : résilience. Le total de bilan consolidé du secteur bancaire français s’élève à 9 685 milliards d’euros, en hausse de 1,6 % sur un an.
D’après les données de l’autorité prudentielle, adossée à la Banque de France, le système bancaire français se distingue par son poids au sein de la zone euro. Il compte 532 établissements de crédit et sociétés de financement. Ses douze principaux groupes, supervisés directement par la BCE, concentrent 34,7 % des actifs des banques importantes du Mécanisme de surveillance unique (MSU), contre 18,9 % pour leurs homologues allemands.
Amélioration de la performance en assurance vie et non-vie
La solvabilité des banques demeure très solide. Les fonds propres CET1 (« Common equity tier 1 ») atteignent 499 milliards d’euros, en hausse de 2,3 %, et représentent 81,9 % de l’ensemble des fonds propres prudentiels. Le ratio CET1 moyen s’établit à 16,2 %. Enfin, l’exposition des établissements bancaires à la dette publique française reste limitée à 190 milliards d’euros, soit 24 % de l’ensemble des titres souverains et 2 % du total de l’actif.
Du côté de l’assurance-vie, la collecte de souscriptions nettes a été particulièrement dynamique avec 44 milliards d’euros. C’est son niveau le plus élevé depuis 2011. L’assurance non-vie connait aussi un exercice favorable, après le choc inflationniste de 2021-2023, les primes acquises nettes atteignent 154 milliards, une hausse de 5,1 %.
Un climat incertain
Toutefois, l’ACPR appelle à la prudence face aux incertitudes macroéconomiques et à la montée des risques de crédit, cyber et opérationnels, qui pèsent sur les perspectives des années à venir. Des risques déjà évoqués par la Banque de France, en mai dernier.
Lors de la conférence de presse présentant le rapport, Emmanuelle Assouan, secrétaire générale de l’ACPR, a souligné qu’« au-delà de la gestion du risque de taux, l’ACPR surveille aussi le contexte macroéconomique, et particulièrement la qualité de crédit ». L’experte relève notamment « une petite dégradation de la qualité de crédit des prêts accordés aux entreprises non financières, dont les PME, une tendance qui se confirme en 2026 ». Des indicateurs à surveiller dans les mois à venir.

