


Alors que la version 2.0 de la Sustainable Finance Disclosure Regulation (SFDR) est actuellement sujette aux négociations dans le cadre du trilogue européen, le sujet de l’engagement environnemental social et de gouvernance (ESG ) des investisseurs auprès des entreprises est de plus en plus prégnant. Complémentaire de l’intégration des critères ESG et de l’exclusion, l’engagement, pratique qui cherche à influencer une entreprise dans le but d’un changement dans sa transparence et/ou ses pratiques de durabilité, a commencé à être intégré dans les régulations il y a quelques années. Par exemple, la Shareholder Rights Directive II, actuellement également en cours de révision, entrée en vigueur en 2017, demande aux investisseurs de fournir un rapport sur leurs pratiques de vote et d’engagement.
Au niveau français, l’article 29 de la loi énergie climat (LEC) ou encore le label ISR exigent aussi un reporting sur l’engagement pratiqué par les investisseurs auprès de leurs émetteurs en portefeuille. Si ces réglementations permettent plus de transparence sur le process d’engagement, elles ne rendent pas, ou encore trop peu, compte de la performance de l’engagement en lui-même. Autrement dit, dans le cadre du label ISR par exemple, les investisseurs doivent reporter sur le process d’engagement mis en place (objectifs visés, moyens, processus d’escalade, atteinte du résultat...) mais pas systématiquement sur la performance de leurs engagements en tant que telle. C’est sur ce point que la méthode VOICE1, initiée par un groupe d’investisseurs institutionnels, de sociétés de gestion et d’académiques experts du sujet au sein du Forum pour l’investissement responsable (FIR), met l’accent. Elle cherche à mieux comprendre la contribution d’un investisseur dans le changement initié par l’entreprise.
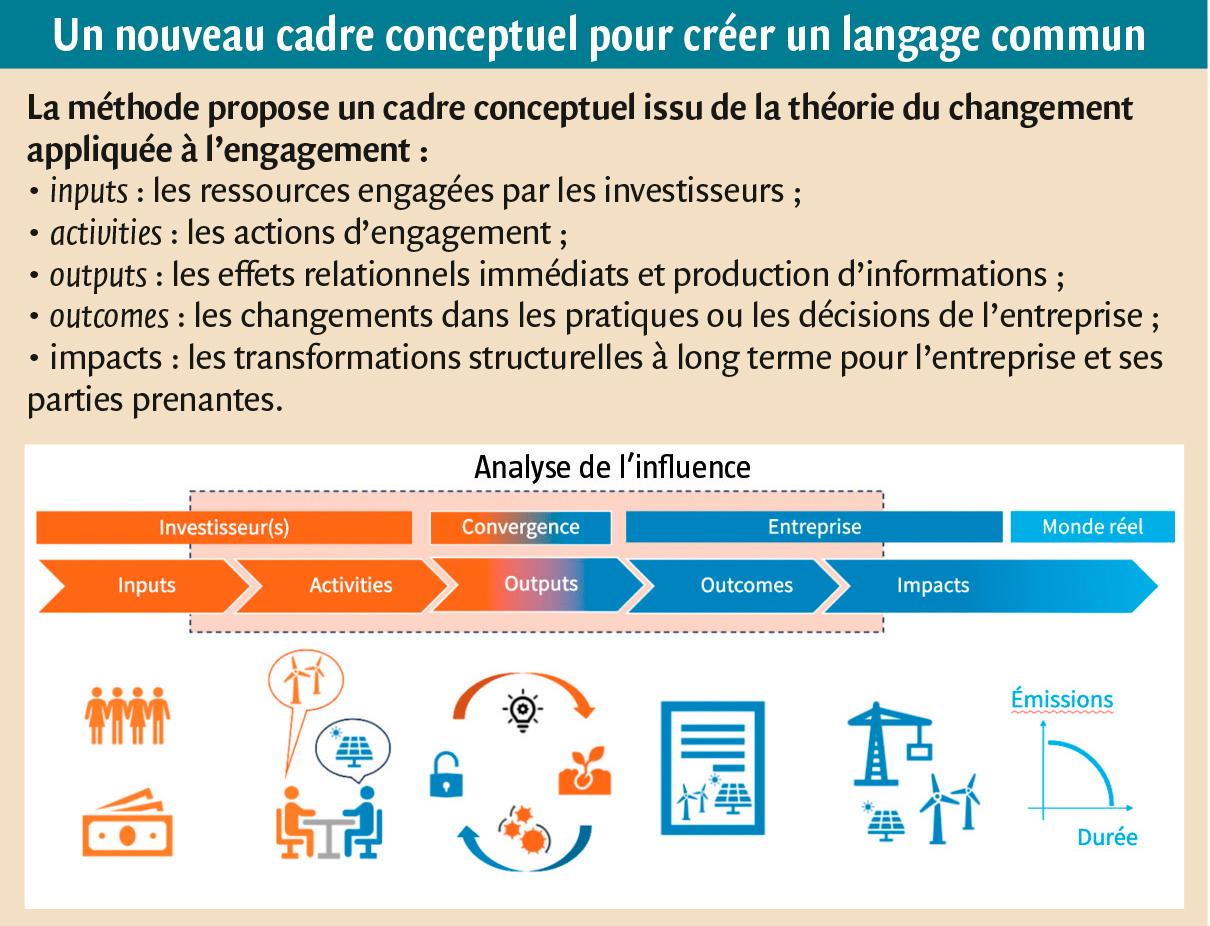
Parallèlement, cette méthode a mené un travail approfondi pour clarifier la définition de l’engagement, la distinguant du simple dialogue et l’intégrant dans un concept plus large qu’est le stewardship. Elle propose une définition commune de l’engagement, un cadre permettant d’évaluer son efficacité, des outils pratiques pour mesurer l’influence, un cadre de reporting intégrant l’influence et enfin un guide sur la manière d’allouer les ressources plus efficacement.
Distinction entre dialogue et engagement
Au cœur de VOICE se trouve une distinction claire entre dialogue et engagement. Le dialogue désigne les discussions ou la collecte d’informations qui ne visent pas nécessairement à modifier le comportement d’une entreprise.
L’engagement, en revanche, est défini comme un processus intentionnel et itératif par lequel les investisseurs cherchent à influencer la transparence, les activités ou la stratégie d’une entreprise en matière environnementale, sociale et de gouvernance (ESG). Il n’y a engagement que lorsque les investisseurs formulent une demande spécifique de changement, justifient cette demande et cherchent explicitement à interagir avec l’entreprise sur ce sujet.
Évaluation de l’influence : 5 niveaux
Une deuxième innovation majeure réside dans le concept d’influence. L’influence est définie comme un changement qui ne se serait pas produit sans l’intervention de l’investisseur. Plutôt que de mesurer les niveaux d’activité, tels que le nombre de réunions, de lettres ou d’initiatives collaboratives, VOICE s’attache à déterminer si l’intervention de l’investisseur a contribué à un changement qui, sans elle, ne se serait pas produit. La méthodologie déplace ainsi l’attention du volume des actions d’engagement vers leur efficacité et leur caractère additionnel.
Si l’engager2 constate que l’objectif fixé a été atteint partiellement ou pleinement, il est légitime qu’il évalue son influence. À cette fin, le présent rapport propose donc cinq niveaux d’influence, fondés sur un ensemble de conditions spécifiques requises pour justifier un niveau d’influence donné. Il s’agit d’une échelle progressive : pour passer au niveau suivant, il faut avoir satisfait aux critères du niveau précédent.
La méthode VOICE marque une évolution importante dans le domaine de l’engagement ESG. Elle permet de dépasser la simple comptabilisation des réunions pour s’attacher à déterminer si l’engagement contribue réellement au changement au sein des entreprises. Pour les entreprises, cette méthodologie offre une voie vers des interactions plus ciblées, plus transparentes avec les investisseurs. Ces interactions fondées sur des données concrètes et constructives permettent une réelle additionnalité. En fin de compte, elle contribue à faire en sorte que l’engagement devienne un levier de création de valeur à long terme et de soutien à une transformation durable des entreprises, plutôt qu’un simple exercice de conformité ou de reporting. Pour les Français qui investissent dans les fonds durables, dont la future catégorisation de SFDR intégrera la pratique de l’engagement, la crédibilisation de cette pratique est aussi un enjeu essentiel.


