
Articles en relation
Une banque émet peu de CO2. Ses agences, ses serveurs et les déplacements de ses salariés pèsent peu au regard de ce qu’elle finance. 99 % de l’empreinte d’une institution financière se joue dans son bilan à savoir les prêts qu’elle accorde, les titres qu’elle détient, les émissions qu’elle place, les risques qu’elle assure. C’est là que se loge l’essentiel de son exposition climatique, et donc de son risque de transition : dépréciation d’actifs, hausse du prix du carbone, basculement de la demande.
Pendant longtemps, ce chiffre n’existait pas. Le secteur financier, qui pèse un quart de l’indice MSCI Europe, ne calculait ni ne publiait ses émissions financées. L’Accord de Paris, puis PCAF (Partnership for Carbon Accounting Financials) et la CSRD (Corporate Sustainability Reporting Directive) ont changé la donne. Axylia a donc construit un Score Carbone Finance et l’a appliqué à 82 institutions cotées de l’univers MSCI Europe, réparties dans 16 pays : 40 banques, 25 assureurs, 17 gestionnaires d’actifs et holdings. Plus de 16 000 pages de rapports ont été passées au crible, grâce à l’IA sous le contrôle de nos analystes.
Une norme partagée, une application inégale
PCAF est la seule norme qui rende comparables les émissions des institutions financières. Élaborée par le secteur lui-même, elle réunit plus de 600 institutions dans le monde, et les cadres réglementaires comme les engagements Net Zero s’y adossent. Elle se décline en trois standards : les émissions financées (Standard A, 2020) pour les actifs détenus ou financés, les émissions facilitées (Standard B, 2023) pour l’activité de marché primaire, les émissions d’assurance (Standard C, 2022) pour la souscription.
Mais PCAF dit comment mesurer. Elle ne dit pas si les institutions le font complètement, avec des données fiables et de façon vérifiable. C’est ce que mesure le Score Carbone Finance, à partir de cinq critères regroupés en trois axes : la couverture du portefeuille ; la qualité, c’est-à-dire la fiabilité des données et la méthode d’attribution ; la transparence, soit les classes d’actifs documentées, l’historique et les trajectoires. Le principe est strict : aucune information n’est déduite ni supposée. Sans preuve documentée, le niveau le plus bas est attribué.
Précision essentielle : ce score évalue la qualité du reporting, pas la performance climatique. Une banque très exposée aux énergies fossiles peut obtenir un A si elle mesure et publie correctement cette exposition. Sans mesure fiable, il n’y a ni pilotage des risques ni trajectoire crédible.
Un secteur à mi-chemin
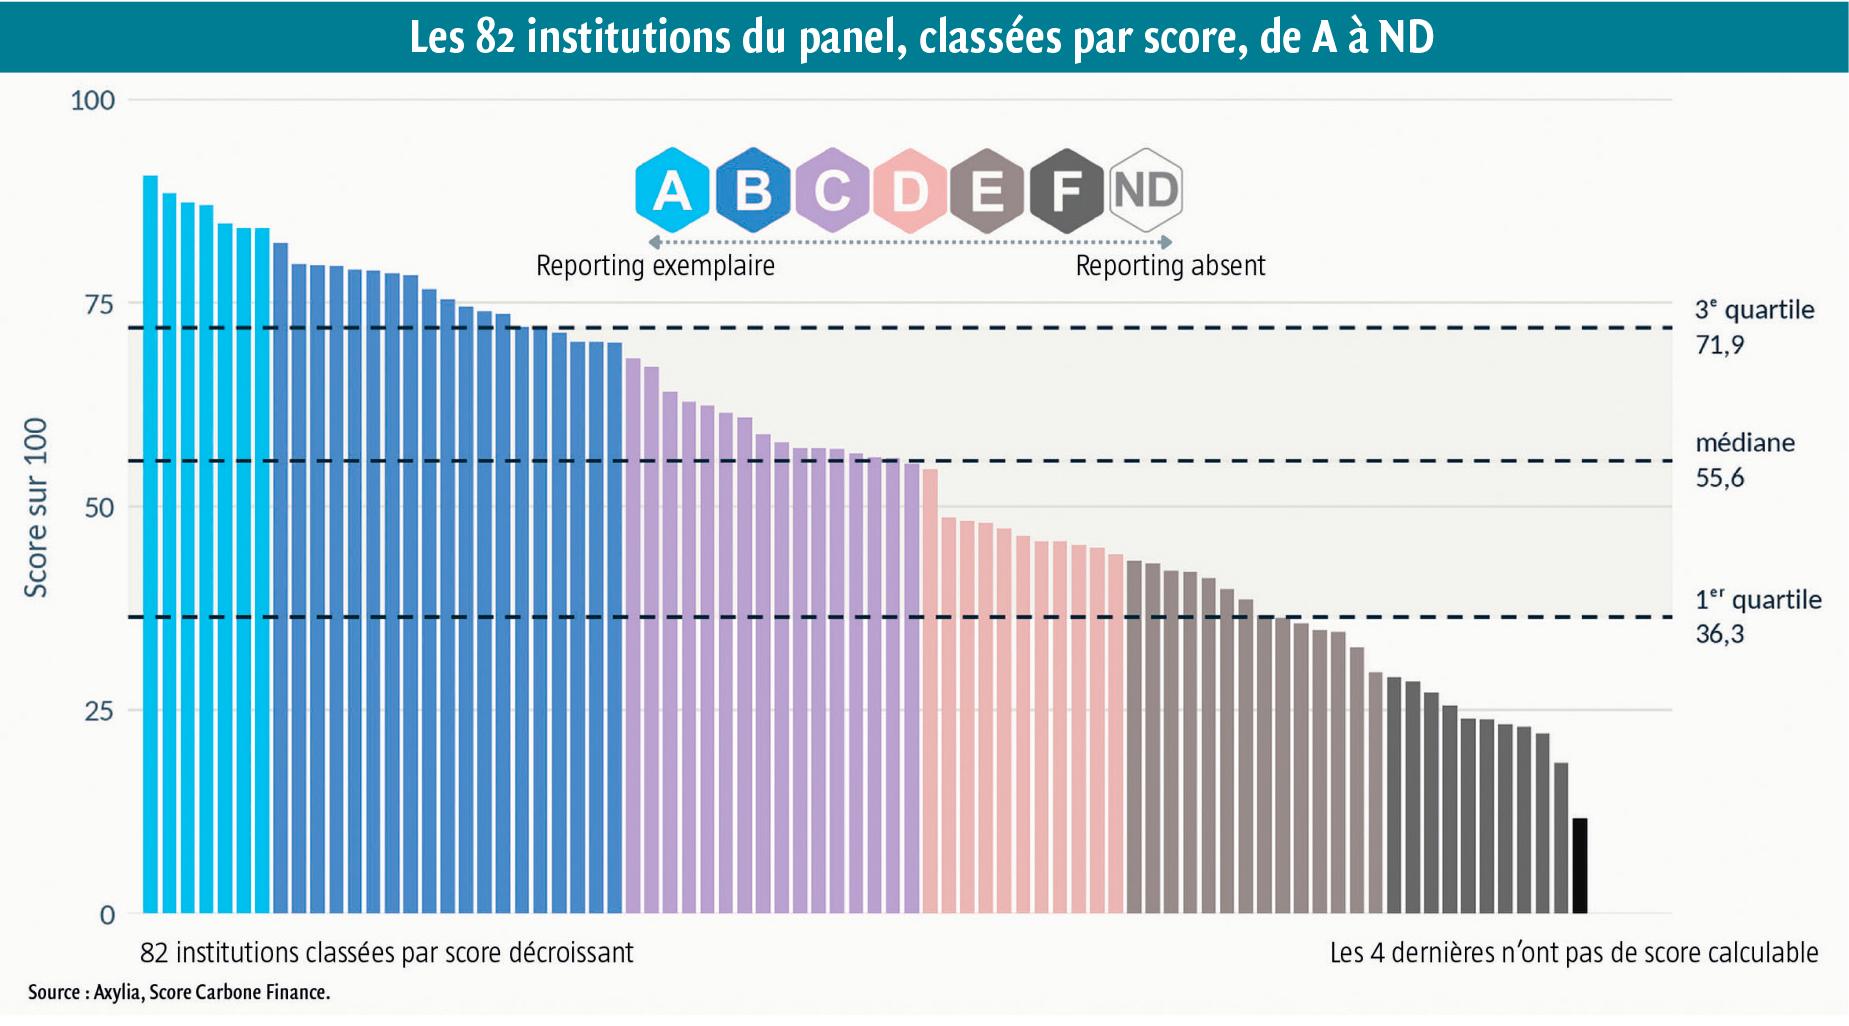
Le bilan est contrasté. Le score moyen s’établit à 52,5 sur 100 (médiane : 55,6). Le réflexe de publication est acquis ; la complétude reste à construire. Seules 30,5 % des institutions obtiennent une note A ou B. 41,5 % se situent en C ou D, avec un reporting engagé mais incomplet. 28 % sont notées E, F ou ND, avec un reporting encore partiel.
Le critère qui fait la différence est la couverture, c’est-à-dire la part du bilan effectivement calculée. C’est le plus corrélé à la note finale (0,76). Le quart le mieux noté du panel couvre en moyenne 91 % de son portefeuille, contre 61 % pour l’ensemble. Autrement dit, l’institution moyenne laisse près de 40 % de son bilan éligible dans l’ombre. Or un portefeuille se pilote d’autant mieux qu’il est mesuré dans son ensemble.
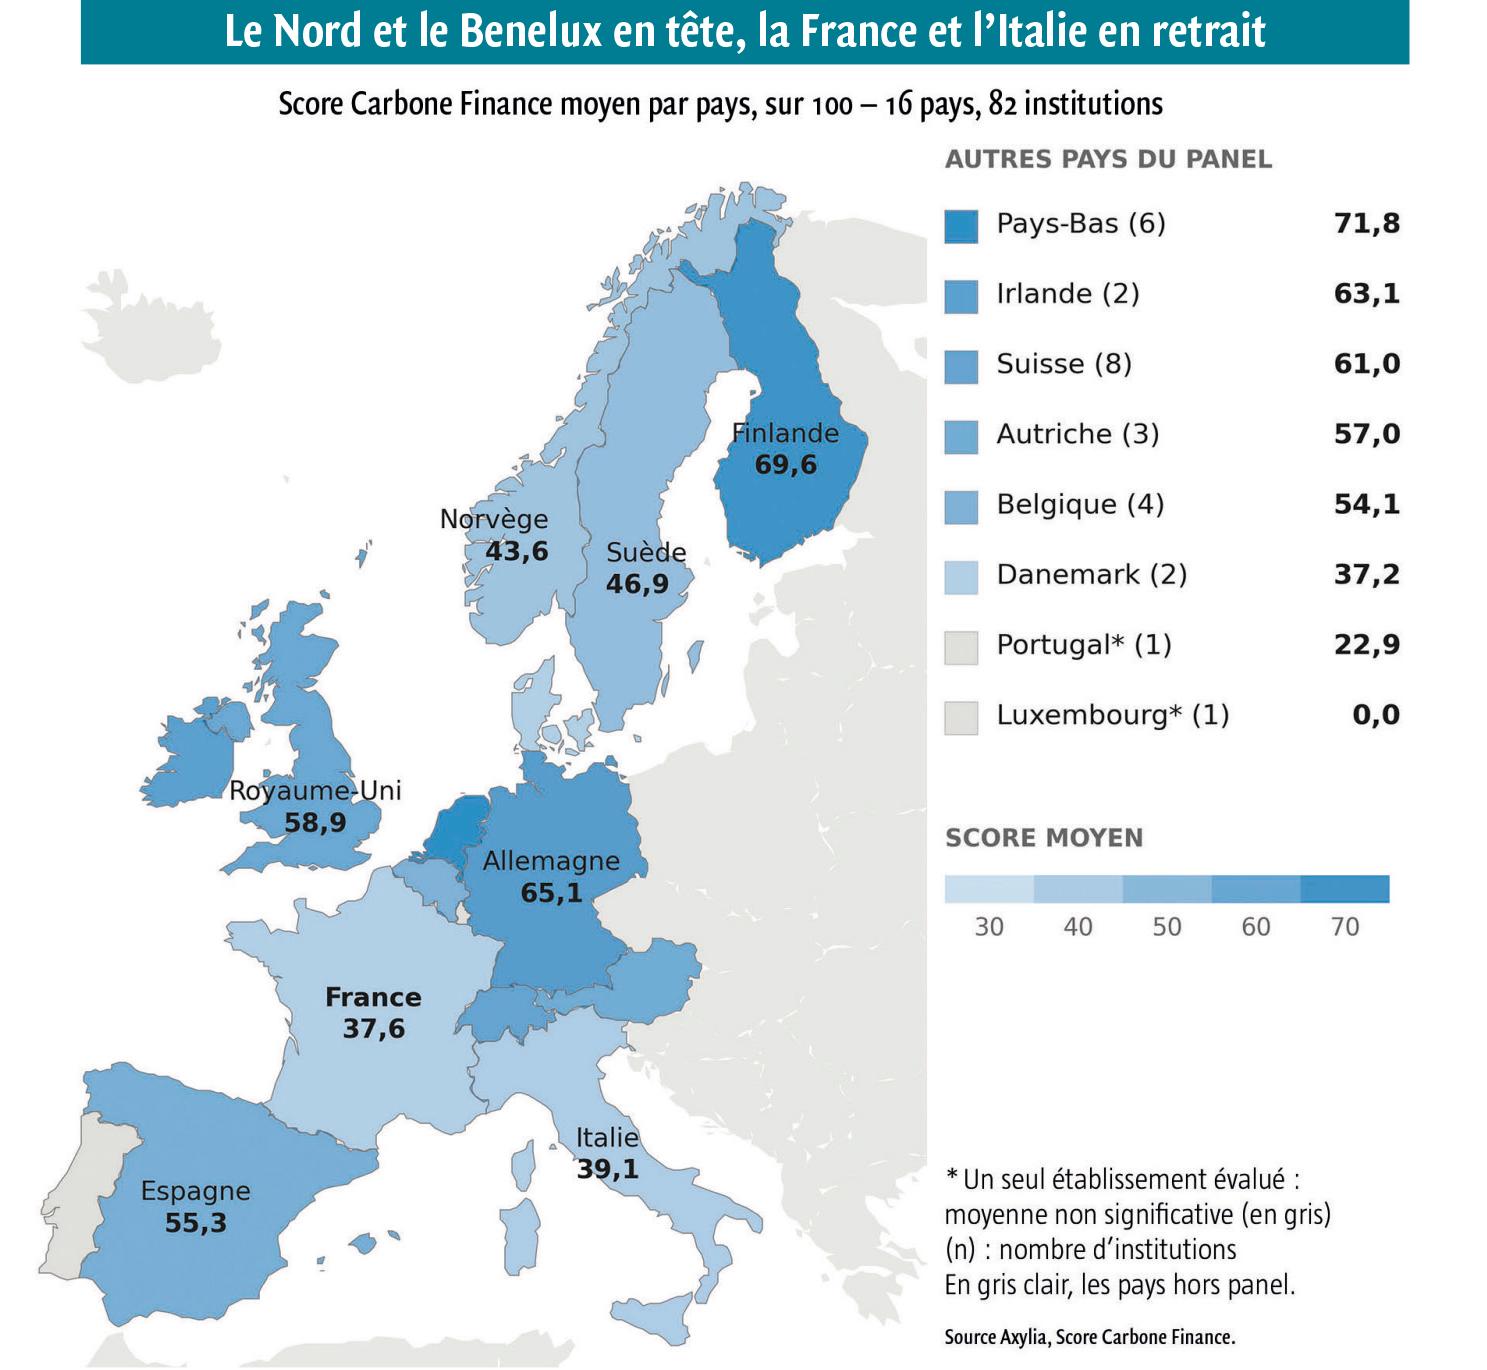
La géographie dessine une Europe à deux vitesses. Les Pays-Bas (71,8), la Finlande (69,6) et l’Allemagne (65,1) mènent. Le Royaume-Uni (58,9) profite de son avance réglementaire : le reporting climat y est obligatoire depuis 2022, deux ans avant la CSRD. Tous types d’institutions confondus, la France (37,6) et l’Italie (39,1) se situent en retrait, surtout en raison d’une couverture plus limitée.
Les banques obtiennent la meilleure moyenne du panel (55,6). Elles couvrent 63,3 % de leur portefeuille et ventilent leurs émissions sur 78,5 % des classes d’actifs exigées. Mais l’écart entre elles est d’abord géographique : les banques allemandes et néerlandaises dépassent 77 de moyenne, les scandinaves et britanniques se situent entre 66 et 70, les italiennes et françaises se situent respectivement à 38,2 et 28,9.
Qualité des données : l’angle mort commun
Un chantier reste commun à tout le secteur : la fiabilité des chiffres. PCAF distingue cinq niveaux de qualité, des émissions publiées et vérifiées par l’entreprise financée jusqu’aux estimations fondées sur des moyennes sectorielles. Sur ce critère, le panel n’atteint que 30 % du maximum. Sur ce point, les banques font jeu égal avec les autres institutions.
Concrètement, une large part des émissions financées publiées en Europe repose encore sur des approximations. Le chiffre existe, mais il décrit davantage le secteur de l’emprunteur que l’emprunteur lui-même. Pour un Risk Manager, la nuance est capitale : une moyenne sectorielle offre une base fragile pour réallouer un portefeuille.
L’écart le plus net apparaît chez les gestionnaires d’actifs. Ceux spécialisés sur les actifs cotés disposent des données publiées par les émetteurs et affichent une qualité de données deux fois supérieure à ceux orientés vers le non coté. Paradoxalement, cet avantage ne se traduit pas dans le score final. Un portefeuille non coté de quelques dizaines de participations est plus facile à couvrir intégralement qu’un portefeuille indiciel de plusieurs milliers de lignes.
L’antériorité plutôt que la taille
La taille du bilan n’explique rien. Sur les 29 banques signataires de PCAF ayant déclaré leurs actifs, la corrélation entre actifs financiers et score est neutre (0,04). Les moyens d’un grand groupe ne garantissent pas la qualité de son reporting.
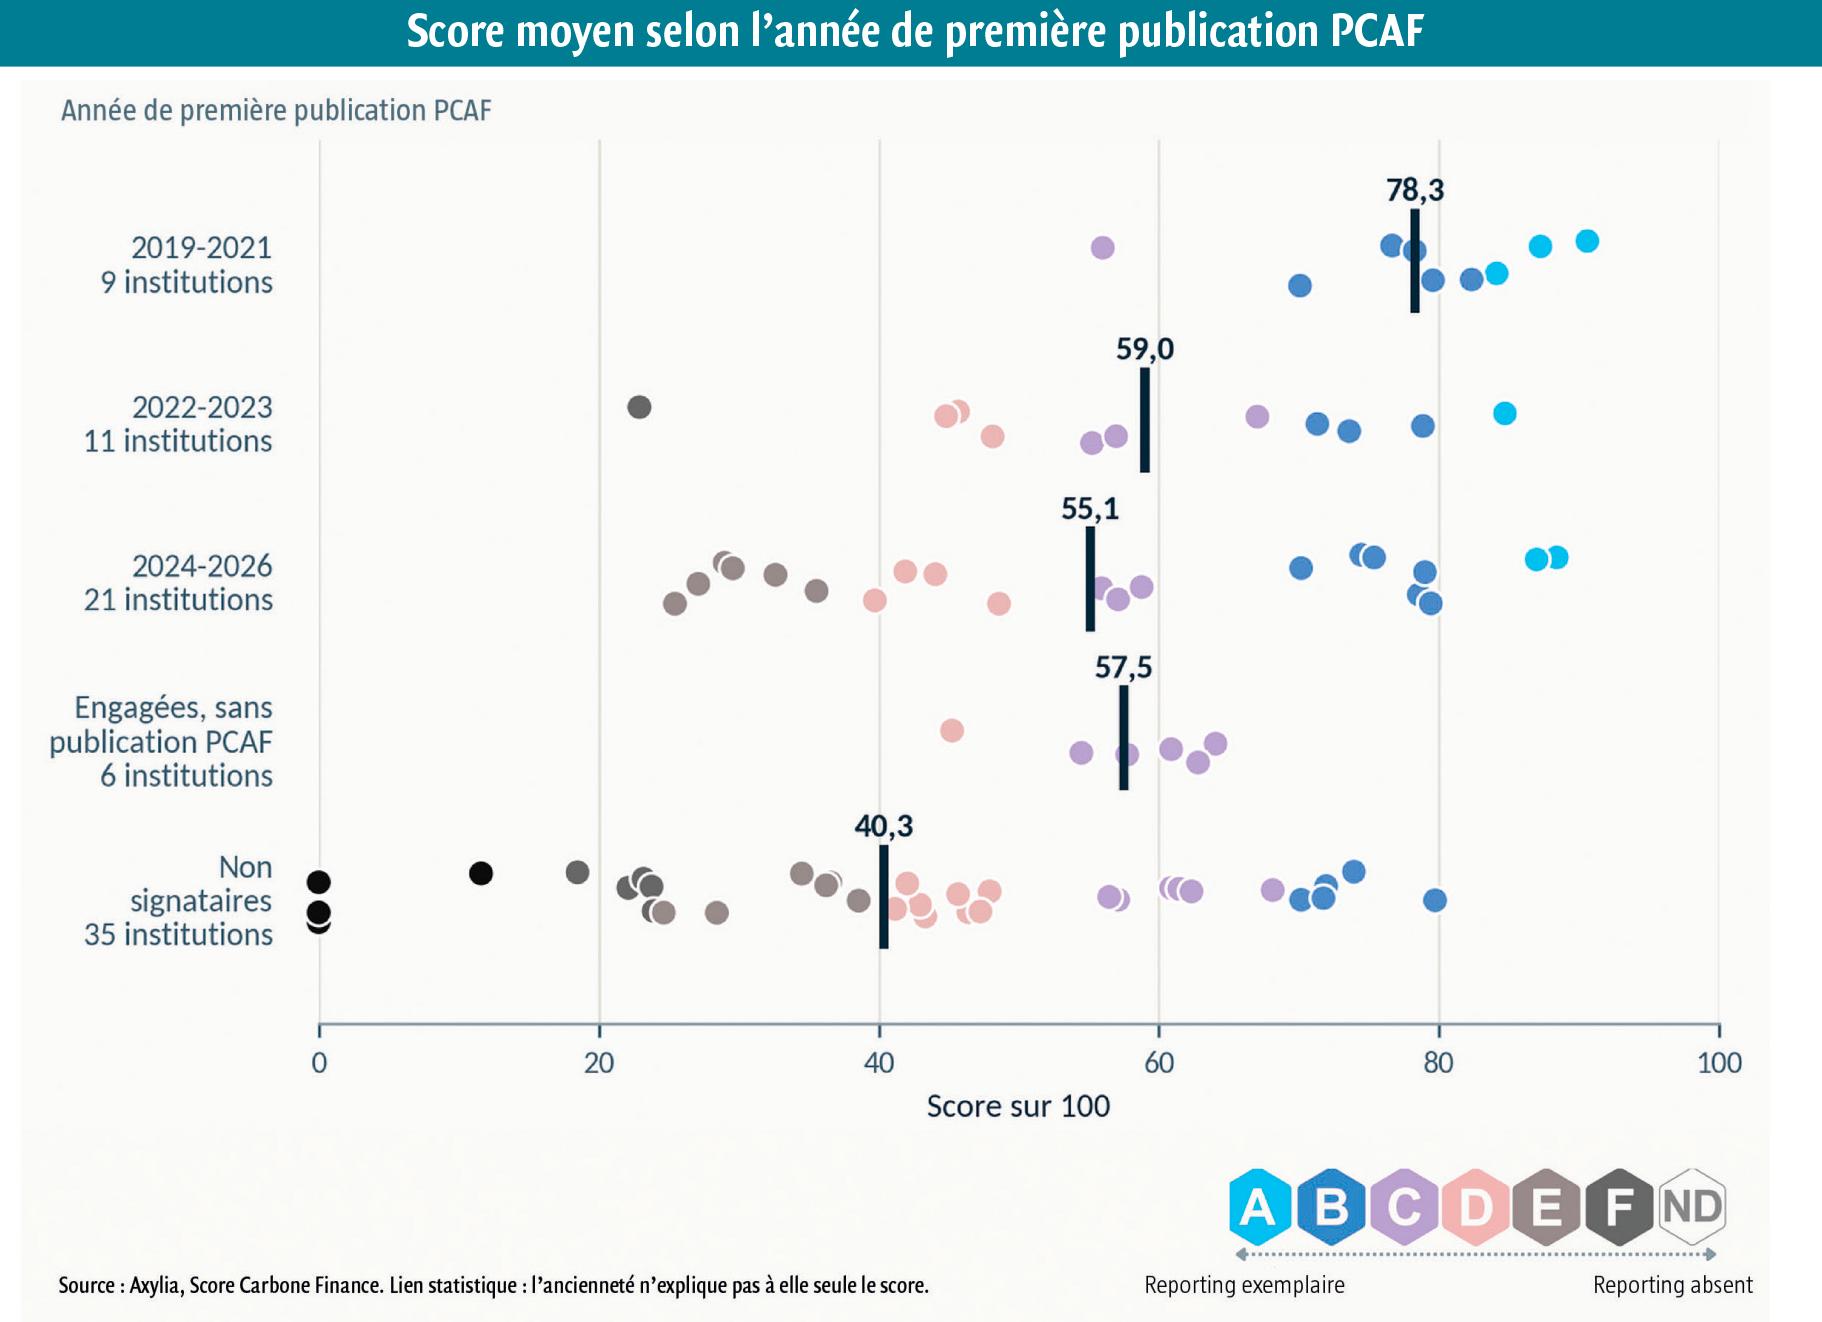
L’antériorité, en revanche, compte. Les neuf institutions qui ont publié selon PCAF dès 2019-2021 obtiennent 78,3 de moyenne. Celles qui ont commencé en 2022-2023 atteignent 59,0, celles de 2024-2026, 55,1. Les 35 non-signataires obtiennent 40,3. Plusieurs pionniers de PCAF, coalition lancée aux Pays-Bas notamment par Triodos Bank, sont aujourd’hui en tête du panel : ABN AMRO, ASR, NN Group ou KBC. KBC obtient ainsi 91 sur 100 sur ses émissions financées, avec 95 % de son portefeuille couvert.
Ce résultat appelle une précaution. L’adhésion à PCAF n’est pas tirée au sort, les pionniers étaient sans doute déjà les plus engagés. Et Eurazeo, noté B (73,9) sans être signataire, montre que l’adhésion n’est pas une condition nécessaire. Mais la leçon demeure : un reporting carbone se construit sur plusieurs exercices.
Banques françaises : le marché primaire, prochaine étape
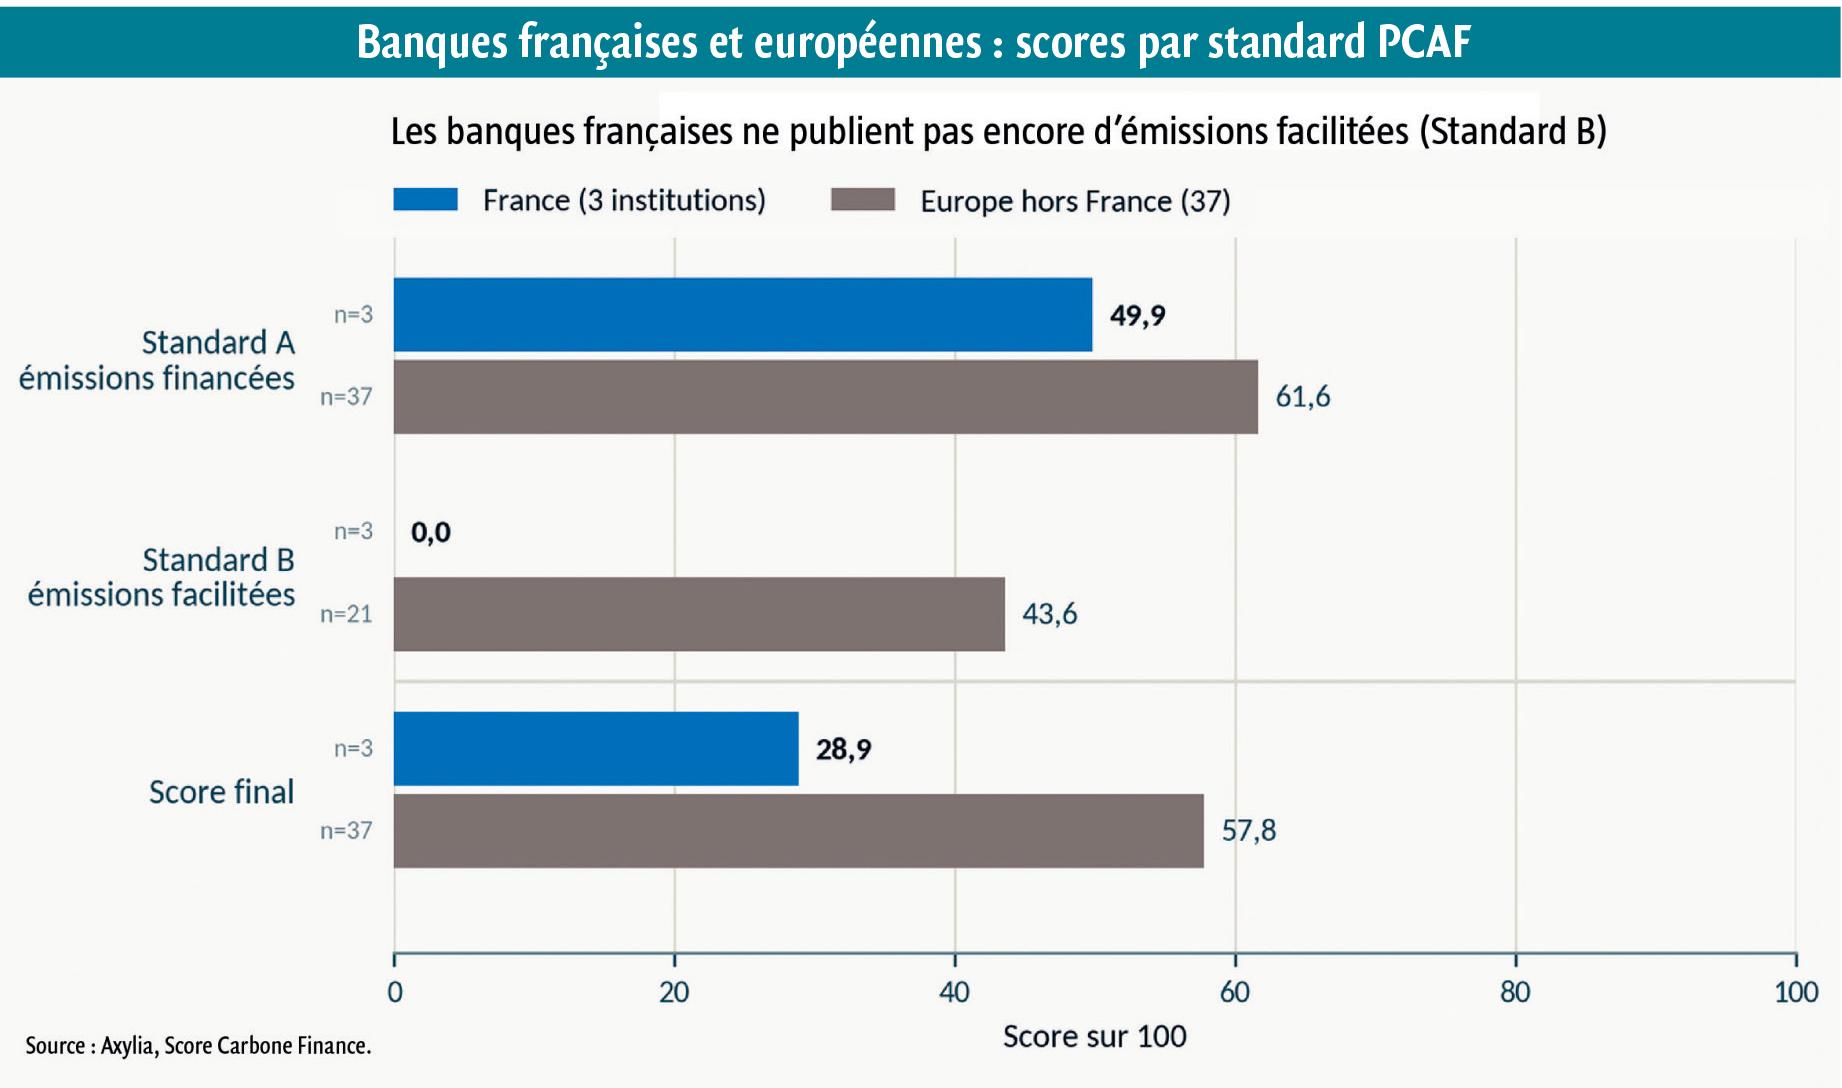
Les trois grandes banques françaises du panel obtiennent 28,9 de moyenne, contre 57,8 pour leurs homologues européennes : BNP Paribas 35,5 (E), Crédit Agricole 29,0 (F), Société Générale 22,1 (F). Sur les émissions financées, l’écart existe mais reste contenu : 49,9 contre 61,6, en partie du fait d’une moindre fiabilité des données.
L’essentiel de l’écart tient au Standard B. Les trois établissements ne publient pas encore d’émissions facilitées. Or ils figurent parmi les premiers arrangeurs obligataires européens. BNP Paribas a placé plus de 300 milliards d’euros d’émissions obligataires en 2024 sur les marchés européens et africains. C’est précisément l’activité par laquelle une banque d’investissement oriente le plus directement les capitaux.
Le Standard B couvre l’activité de marché primaire : placements d’obligations, introductions en Bourse, augmentations de capital, prêts syndiqués. C’est là que les entreprises lèvent de l’argent frais pour investir, et donc là que se finance concrètement la transition. D’où l’importance de mesurer ces émissions facilitées. Le standard ne date que de 2023, et les 21 banques européennes concernées obtiennent en moyenne 43,6 sur ce volet : l’exercice est à portée.
Assureurs et gérants : des placements
aux souscriptions
Les assureurs (50,4 de moyenne) sont les seuls à être systématiquement évalués sur deux standards : leurs placements et leur activité de souscription. L’écart est net : 59,8 sur les émissions financées, 40,6 sur les émissions d’assurance. 36 % des assureurs éligibles au Standard C n’ont encore rien publié. La mesure des placements est engagée ; celle des risques assurés reste à développer.
En France, AXA se classe 7e sur 25 (C, 57,7). Coface obtient 46,4. SCOR (27,1) n’a pas encore publié d’émissions liées à son activité de réassurance, éligible au Standard C. Résultat : 43,7 de moyenne pour les assureurs français, contre 51,3 en Europe. L’écart se joue sur la souscription, pas sur les placements.
Chez les gestionnaires d’actifs et holdings (48,1), la moyenne masque deux blocs. La majorité affiche un reporting solide : la médiane des gestionnaires d’actifs atteint 62,3. Cinq institutions, en revanche, n’ont pas encore publié de données suffisantes pour être notées. C’est le cas d’Amundi, premier gestionnaire d’actifs européen, qui ne publie pas à ce jour d’émissions financées. À l’inverse, Eurazeo signe la meilleure note française, tous secteurs confondus.
Mesurer avant de piloter
La finance européenne a franchi la première étape car elle publie. Il lui reste la seconde, celle de mesurer tout son bilan, avec des données fiables. Trois priorités se dégagent. Étendre la couverture au-delà des classes d’actifs faciles. Remplacer les moyennes sectorielles par des données d’émetteurs. Publier les émissions facilitées et assurées, là où se décident les financements de demain.
Le calendrier s’y prête. La BCE intègre dès cette rentrée un facteur climatique dans son cadre de collatéraux, fondé sur les émissions de CO2 et le Scope 3, et non sur une note ESG. Les attentes des superviseurs porteront moins sur les intentions que sur la connaissance des expositions.
C’est aussi une question de crédibilité pour la Place de Paris. Les institutions françaises ont porté la finance durable dans le débat public. Sur la mesure de leur propre empreinte, elles ont l’occasion de rejoindre rapidement les Néerlandais, les Allemands et les Britanniques : les pionniers de PCAF montrent qu’un reporting de qualité se bâtit en quelques exercices, pas en une génération.
Les chiffres existent. Il reste à les rendre complets et fiables. Une institution qui ne mesure que la moitié de son bilan ne connaît que la moitié de son risque.

