
Articles en relation
L’explosion d’une bulle boursière a déjà été observée au début de l’année 2000 aux États-Unis, avec celle des actions liées à Internet. L’indice Nasdaq Composite était alors passé de 4 400 en février 2000 à 1 960 en août 2000, soit une baisse de 55 % en six mois. Qu’en serait-il si une bulle des valeurs liées à l’intelligence artificielle (IA) éclatait ? Dans cette analyse, étudions les effets, pour l’économie américaine, de cette explosion de la bulle Internet, afin de s’interroger sur ce qui se produirait aujourd’hui.
Une probable bulle aujourd’hui sur les actions américaines
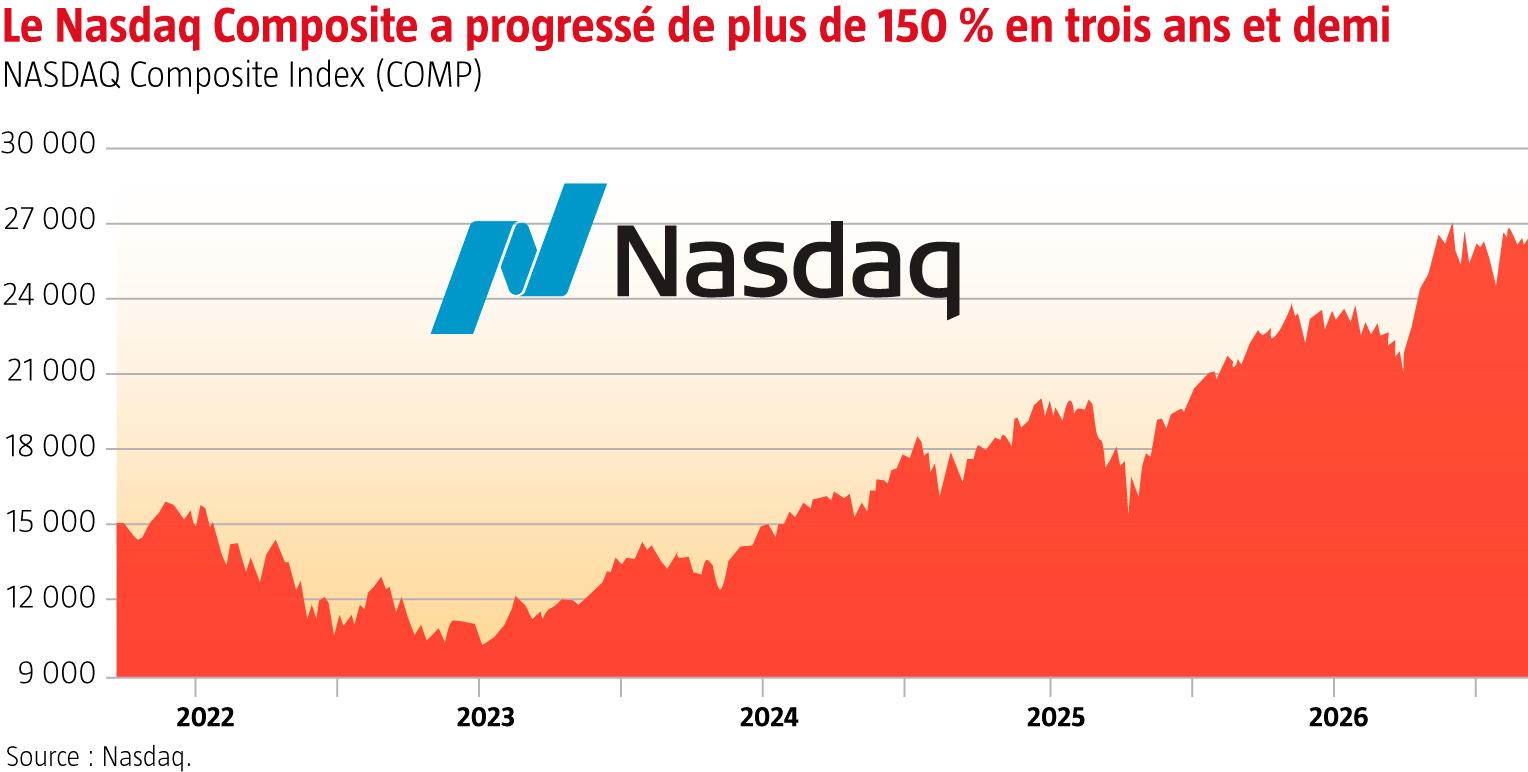
Les signes révélateurs de la présence d’une bulle sont effectivement présents sur les actions américaines. Le PER (ratio de la capitalisation boursière au bénéfice par action) du Nasdaq 100 (utiliser le Nasdaq 100 élimine les petites entreprises avec des valorisations erratiques) est de plus de 29 aujourd’hui, contre 24 à la fin de 2022. L’indice Nasdaq Composite est passé de 10 470 à la fin décembre 2022 à 26 581 aujourd’hui (voir graphique). L’exemple de Space X est parlant. L’entreprise américaine spécialisée dans les vols spatiaux a perdu 5 milliards de dollars en 2025 et 4,8 milliards de dollars au 1er semestre 2026 (avec un chiffre d’affaires de 19 milliards de dollars en 2025 et de 12,5 milliards de dollars au 1er semestre 2026). Sa capitalisation boursière s’élève pourtant à 2 030 milliards de dollars.
Outre le manque de rentabilité de certaines valeurs américaines, on peut s’inquiéter de la présence de mécanisme soutenant artificiellement les investissements et les cours des entreprises qui développent des modèles d’IA et de leurs fournisseurs. Nvidia a, en effet, demandé à de grands investisseurs (Apollo, Blackstone, BlackRock, KKR, Goldman Sachs, Brookfield) de financer les entreprises qui développent l’IA, sachant que ces entreprises achèteront des puces Nvidia. On sait que la taille des investissements dans l’IA (750 milliards de dollars en 2026, probablement 1 000 milliards de dollars en 2027) exige un niveau très élevé de profitabilité pour que ces investissements soient rentables. Ces investissements accroissent la dette des entreprises technologiques d’autant plus que leur financement est facilité par les montages évoqués ci-dessus.
Que s’est-il passé lors de l’explosion de la bulle Internet ?
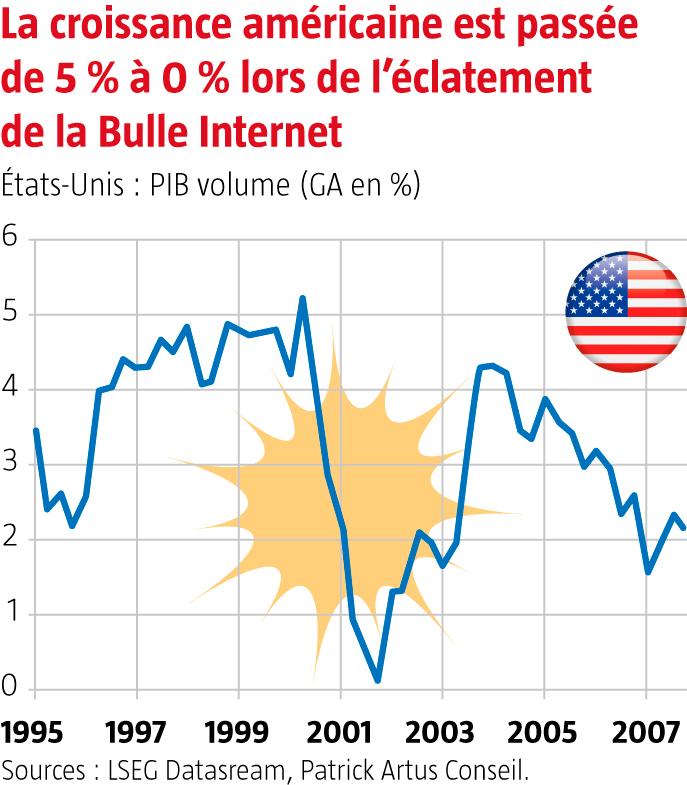
Si le marché des actions américaines fait l’objet aujourd’hui d’une bulle, on peut s’interroger sur les effets de l’explosion de la bulle Internet au début de l’année 2000. Cette explosion a conduit à un fort ralentissement de la consommation des ménages (qui passe d’un rythme de croissance de 6 % par an en volume au début de 2000 à 2 % en 2001-2002), à un effondrement de l’investissement non résidentiel des entreprises (qui recule du début de 2001 à la mi-2023, alors qu’il augmentait de 10 % par an au début de l’année 2000), à une forte poussée du chômage (4 % au second semestre 2000, 6 % au début de 2003). L’effet sur la politique monétaire (le taux des Fed Funds passe de 6,5 % à la fin de 2000 à 1,5 % à la fin de 2001) et sur la politique budgétaire (les États-Unis passent d’un excédent budgétaire de 2,3 % du PIB en 2000 à un déficit de 3,4 % du PIB en 2003 et 2004) est aussi très important. Si l’explosion possible de la bulle sur les actions américaines aujourd’hui avait le même effet qu’en 2000-2001, il faudrait s’attendre à un passage des États-Unis en récession. Au début de l’année 2000, la croissance des États-Unis est de presque 5 % par an et elle tombe presque à 0 à la fin de 2001 (voir graphique).
Les États-Unis subissent un décrochement durable du niveau du PIB en volume. Si on compare le PIB observé à la tendance du PIB de 1995 à 2000, on voit une perte de niveau de PIB par rapport à sa tendance antérieure à la crise boursière de 10 % au début de 2003 et qui subsiste jusqu’à la fin de 2007 (avant la crise suivante, celle des subprimes).
Une source logique d’inquiétude
Il faut donc s’inquiéter, compte tenu de l’ampleur de ses répercussions sur l’économie américaine, du risque d’explosion de la bulle IA sur les actions américaines.
Même si les Bénéfices par Action des hyperscalers augmentent rapidement (entre 2024 et 2027, si les anticipations sont correctes, de 46 % à 84 % pour Alphabet, Meta, Amazon et Microsoft), il n’est pas clair que les bénéfices permettront de rentabiliser au niveau attendu le capital mis en place pour développer l’IA. Si la perte de croissance, en cas d’explosion de la bulle, est similaire à celle observée en 2001, la croissance du PIB des États-Unis (2,1 % annualisé au premier trimestre 2026, 1,5 % au second trimestre) deviendrait fortement négative et une récession durant plusieurs années surviendrait. Il faut avoir ce risque à l’esprit.


