Les banques ne manquent pas de rentabilité, loin de là. Les dernières publications semestrielles l’ont encore montré. « Malgré quinze ans d’inflation réglementaire, une longue période de taux négatifs et plusieurs crises successives, les banques européennes conservent une rentabilité de leurs capitaux propres comprise entre 12 % pour les moins performantes et 20 % pour les meilleures », observe Scander Bentchikou, Managing Director, responsable de l’analyse du secteur bancaire au sein de la gestion actions de Lazard Frères Gestion. Pour autant, la solidité du moment ne dispense pas de repenser les modèles d’affaires. Elle rend même l’exercice plus urgent, car la rentabilité acquise aujourd’hui ne garantit pas celle de demain.
Le cas français illustre cette tension. « Le poids de l’épargne réglementée, l’importance du crédit immobilier à taux fixe, le faible niveau des pénalités de remboursement anticipé, l’asymétrie entre l’évolution du taux de l’usure et celle des coûts de financement, la forte concurrence des réseaux mutualistes ainsi qu’une pression politique plus marquée pénalisent les banques commerciales françaises par rapport à leurs homologues européennes », analyse encore Scander Bentchikou.
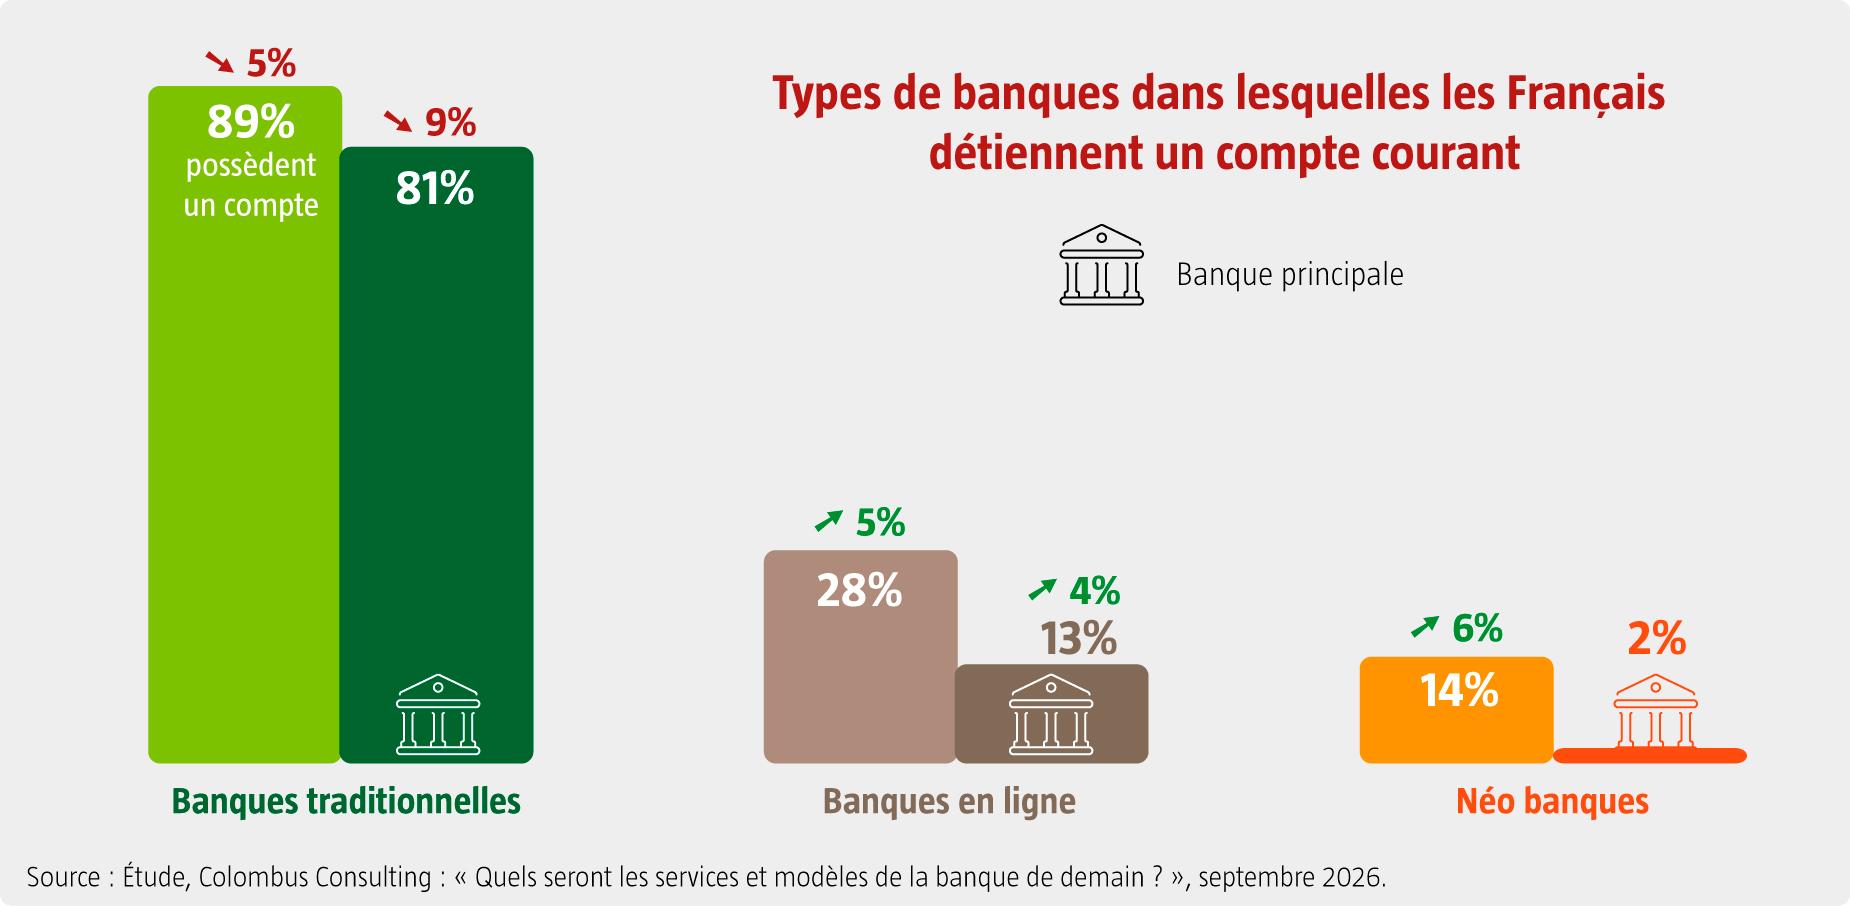
Dans ce paysage, la concurrence de nouveaux acteurs se fait plus frontale. Selon une étude récente de Colombus Consulting, Revolut a multiplié par seize sa part de marché en France entre 2019 et 2026, tandis que BoursoBank et Fortuneo ont chacune triplé leur présence sur la période. La banque traditionnelle conserve encore une assise très large. Toujours d’après le cabinet, seuls 11 % des Français ne détiennent pas de compte courant dans une banque disposant d’un réseau d’agences. Autrement dit, le modèle historique demeure très présent dans les portefeuilles bancaires des ménages.
Mais cette domination ne signifie plus exclusivité. Les menaces viennent des néobanques ou encore des SuperApps (Wechat, Alipay...) qui proposent de nouveaux usages et disruptent les modèles historiques, remettant en question le principe même de banque principale. La stratégie de N26, présentée par Jérémie Rosselli dans ce numéro, s’inscrit dans ce mouvement. La néobanque allemande entend suivre les traces de sa concurrente britannique, et élargir progressivement son terrain de jeu. Face à ces acteurs plus agiles, « les banques traditionnelles doivent éviter de devenir des “bancosaures” en continuant à gagner en efficacité opérationnelle », commente Scander Bentchikou.
Pour les acteurs historiques, l’enjeu n’est pas de courir après chaque innovation, mais d’identifier les terrains où leur modèle crée encore de la valeur. La banque privée, confrontée à la grande transmission patrimoniale, doit encore davantage se démarquer par sa proximité et la qualité de son conseil, comme le rappellent Philippe Renault pour le CCF, Jean-Marc Ribes et Aurélie Tristant pour la Banque Richelieu. La même équation vaut pour séduire les jeunes, évoquée par Guy Poyen au Crédit Agricole d’Île-de-France. Au-delà de la relation client, c’est le cœur même des modèles qui se recompose. Laurent Quignon, de BNP Paribas, rappelle l’atout du modèle de banque universelle pour financer l’économie européenne, malgré les freins réglementaires. Fabrice Pansard, de l’Université Paris-Saclay, montre, quant à lui, que les banques arbitrent désormais leurs métiers selon leur consommation de capital, leur taille critique et leur contribution à la rentabilité. Fabrice Jumel et Alexis Duée, de Julhiet Sterwen, prolongent cette analyse en décrivant des frontières plus mobiles entre banque privée et BFI. Une évolution que confirme Grégoire Charbit, d’Oddo BHF, en insistant sur les passerelles à créer entre les expertises métiers. Pour conserver leur leadership ou continuer à s’étendre, les banques devront prouver qu’elles restent indispensables dans un écosystème financier plus mouvant.