


Articles en relation
Le changement démographique compte parmi les forces les plus puissantes et les plus prévisibles qui façonnent les rendements des placements à long terme. Il occupe une place centrale depuis plusieurs années dans la construction de notre allocation stratégique, et pour de bonnes raisons. L’évolution des structures de population influe sur les marchés par le truchement de plusieurs canaux distincts, parfois de sens opposé. Il convient toutefois de rappeler qu’ils n’opèrent pas en vase clos et que leurs implications d’ensemble peuvent être brouillées par l’incidence de la technologie, du politique et du comportement des entreprises. Cela étant, nous identifions trois canaux essentiels par lesquels la démographie agit sur les rendements, et partant de nos allocations d’actifs stratégiques.
Le premier canal est la croissance économique. À mesure que les populations vieillissent, la part des personnes en âge de travailler se contracte au regard de la population totale. Une main-d’œuvre plus restreinte, toutes choses égales par ailleurs, se traduit par une capacité productive globale amoindrie et une croissance potentielle plus lente, avec des répercussions directes sur la progression des revenus des entreprises et, par extension, sur les rendements des actions.
Le deuxième canal est l’inflation, qui opère par le jeu de deux mécanismes liés. La contraction de la population active renforce le pouvoir de négociation des travailleurs et tire les salaires à la hausse. Dans un même temps, les habitudes de consommation des retraités privilégient de manière disproportionnée les services au détriment des biens. Or les services, plus intensifs en main-d’œuvre et plus difficiles à automatiser, ajoutent une pression haussière structurelle sur les prix. Cependant, l’expérience japonaise fait figure de repère quant à l’incidence déflationniste que la démographie est également susceptible d’exercer.
Le troisième canal est le comportement des investisseurs. À mesure que la proportion de retraités s’accroît, la demande agrégée se déplace des actifs de croissance vers les actifs générateurs de revenus et préservateurs de capital ; cette demande structurellement plus soutenue de titres à revenu fixe exerce une pression baissière sur les rendements.
Nous ne considérons pas les tendances démographiques isolément. L’adoption des technologies, et de la robotique en particulier, constitue une force compensatrice de premier plan. À mesure que les effectifs se réduisent, l’essor de l’automatisation et des capacités robotiques peut contribuer à soutenir la productivité et à atténuer en partie le frein à la croissance associé aux vents contraires démographiques. Ce n’est pas là une réponse d’ensemble, mais un contrepoids notable, qui devrait éclairer toute perspective de long terme reposant sur les seules hypothèses démographiques.
Les incidences démographiques ne sont pas uniformes d’une région à l’autre, notamment au sein des marchés émergents. L’Inde se distingue par sa surperformance démographique. Sa population en âge de travailler poursuit son expansion et procure un soutien structurel à la croissance pour les années à venir. La Chine et la Corée du Sud se situent à l’extrémité opposée du spectre, l’une et l’autre connaissant déjà une contraction de leur population active et les vents contraires afférents. Les investisseurs qui plaquent un récit démographique unique sur l’ensemble des marchés émergents s’exposent à en manquer ces distinctions essentielles : une analyse pays par pays s’impose.
Des déterminants macroéconomiques aux rendements des classes d’actifs
Au sein de notre processus, ces hypothèses de croissance et d’inflation d’origine démographique constituent le point de départ d’une chaîne analytique plus vaste : de la croissance et de l’inflation, nous déduisons les anticipations de politique monétaire, qui nous permettent de construire une courbe des taux pour chaque grande devise. Cette courbe devient à son tour le socle d’hypothèses complémentaires – écarts de crédit, marges des marchés actions, progression des revenus, dilution – qui alimentent en définitive nos prévisions de rendement par classe d’actifs.
Cette chaîne fait naître une tension notable sur les marchés de taux. Le ralentissement de la croissance, imputable à la contraction de la population active, pèse sur les rendements de long terme des titres à revenu fixe, tandis que ce même basculement démographique engendre une inflation tirée par les salaires qui, elle, pousse les rendements à la hausse. La prime de terme – la compensation exigée par les investisseurs pour détenir des obligations à échéance plus longue – offre un éclairage pertinent sur cette tension. Sensiblement plus élevée au cours des années 1990 et 2000, elle s’est fortement comprimée durant les années deux mille dix, la croissance comme l’inflation demeurant modérées, avant de reparcourir depuis lors près de la moitié du chemin vers ses niveaux antérieurs. Ce redressement partiel s’accorde avec un environnement où les pressions inflationnistes d’origine démographique se réaffirment sur fond de croissance structurellement plus faible ; il souligne pourquoi nous tenons cette tension pour un trait déterminant des perspectives de long terme, et non pour une distorsion passagère.
Implications pour l’allocation d’actifs stratégique (SAA)
Prises ensemble, ces dynamiques élargissent véritablement l’éventail des trajectoires plausibles à long terme, et cette incertitude emporte des conséquences directes pour l’allocation d’actifs stratégique. Concrètement, nous devons privilégier la construction d’allocations robustes face à une pluralité de régimes, plutôt qu’optimisées pour un unique résultat attendu. Nous y procédons de trois manières : des SAA quasi optimales de préférence à des SAA strictement optimales, la mise à l’épreuve des hypothèses, enfin la diversification des expositions des SAA.
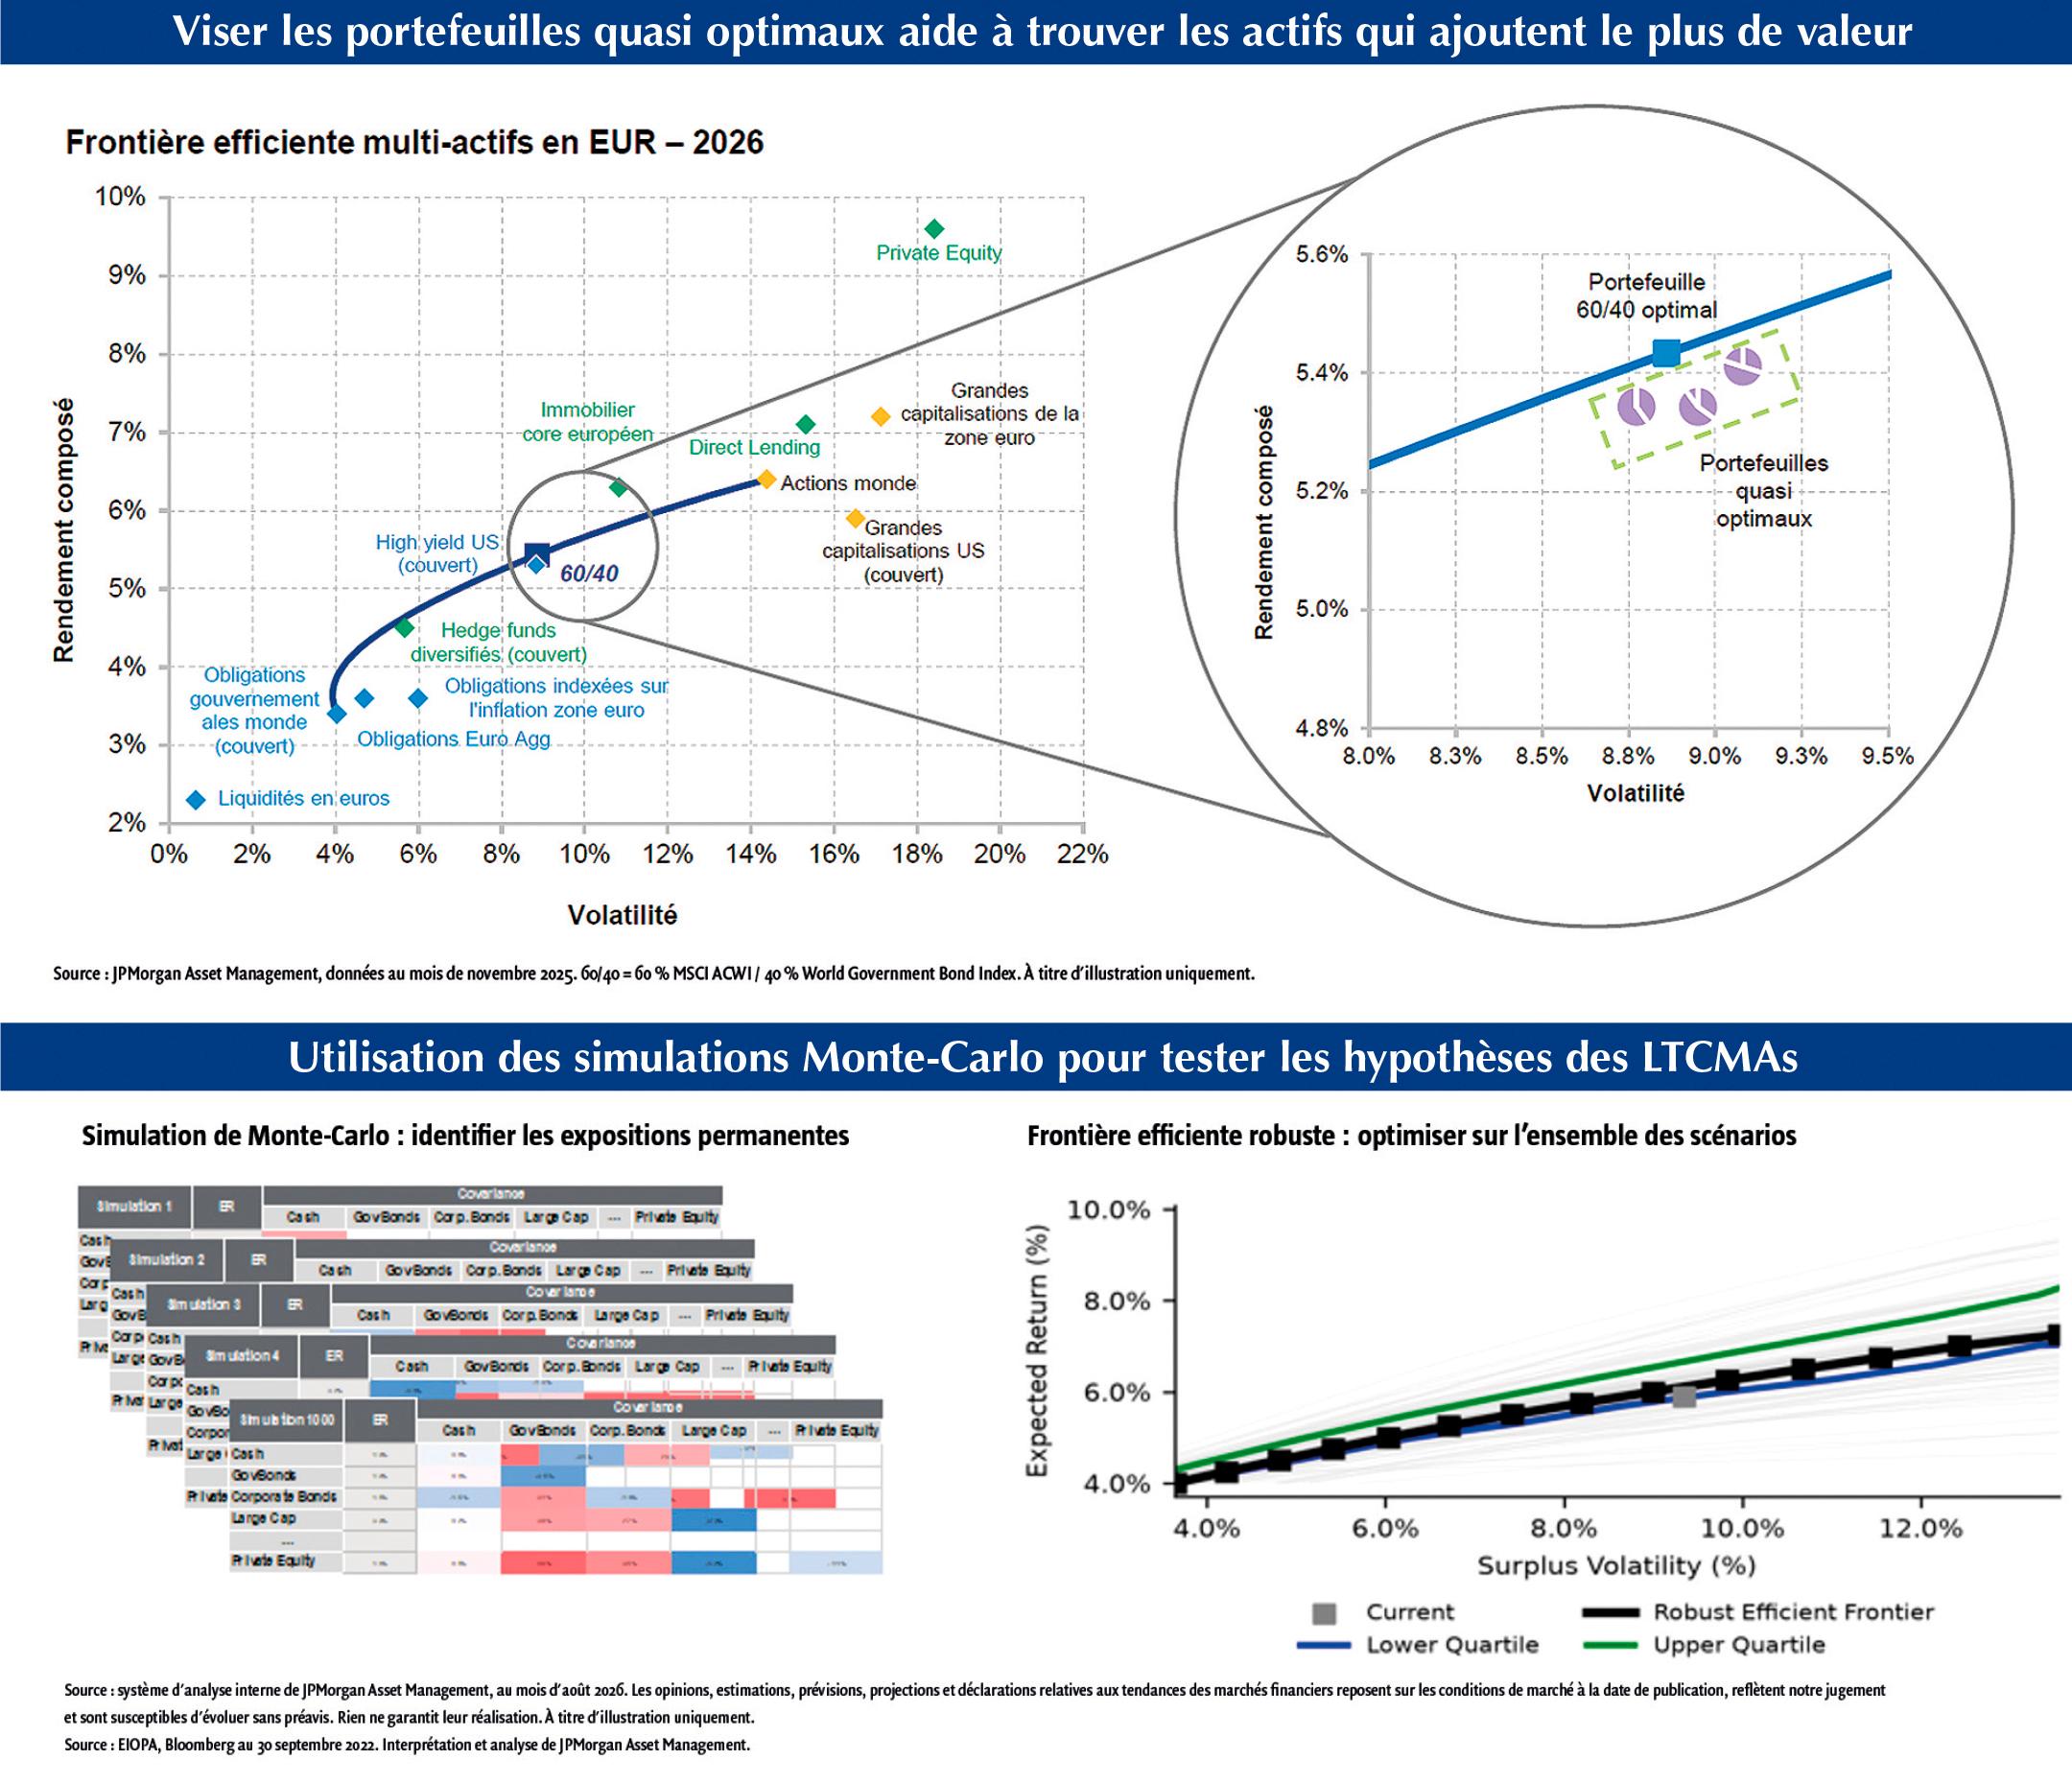
Premièrement, notre processus d’optimisation vise délibérément des portefeuilles quasi optimaux plutôt que strictement optimaux. Concrètement, nous cherchons à construire des portefeuilles proches de la frontière efficiente – sans nécessairement s’y trouver – et, surtout, à y parvenir au travers de compositions suffisamment diversifiées. Cette approche présente deux avantages majeurs. En premier lieu, elle permet de circonvenir l’écueil des portefeuilles en « solution de coin », où l’optimiseur se focalise sur les actifs aux ratios de Sharpe les plus élevés en négligeant ceux qui les talonnent – au risque d’aboutir à des SAA excessivement concentrées. En second lieu, elle nous aide à discerner quels actifs sont réellement les plus déterminants : la comparaison des portefeuilles quasi optimaux révèle ceux qui reviennent systématiquement, signe qu’ils concourent à diversifier le portefeuille face à un large éventail d’actifs.
Deuxièmement, nous construisons de multiples frontières efficientes par simulation de Monte-Carlo, en soumettant à des tensions les hypothèses de corrélation qui sous-tendent nos prévisions, et parfois aussi les volatilités ou les rendements. À travers cet éventail d’univers simulés, nous identifions les classes d’actifs qui figurent invariablement parmi les portefeuilles les plus performants ; nous discernons ainsi les positions apportant une véritable résilience face à une pluralité d’avenirs plausibles, par opposition à celles qui ne se révèlent optimales que dans un scénario unique et précis. À l’instar des optimisations quasi optimales, cette démarche éclaire la sensibilité respective des actifs aux hypothèses retenues.
Troisièmement, nous intégrons des inclinaisons tactiques, fondées sur des approches de suivi de tendance afin de réduire ou d’accroître activement le risque des portefeuilles au gré de l’évolution des conditions de marché. Nous avons constaté le caractère particulièrement bénéfique de cette approche en périodes de forte inflation, où elle aide les portefeuilles à s’adapter aux changements de régime plutôt qu’à demeurer statiques.
Trajectoires d’allocation (Glide Paths) : de l’analyse à la pratique
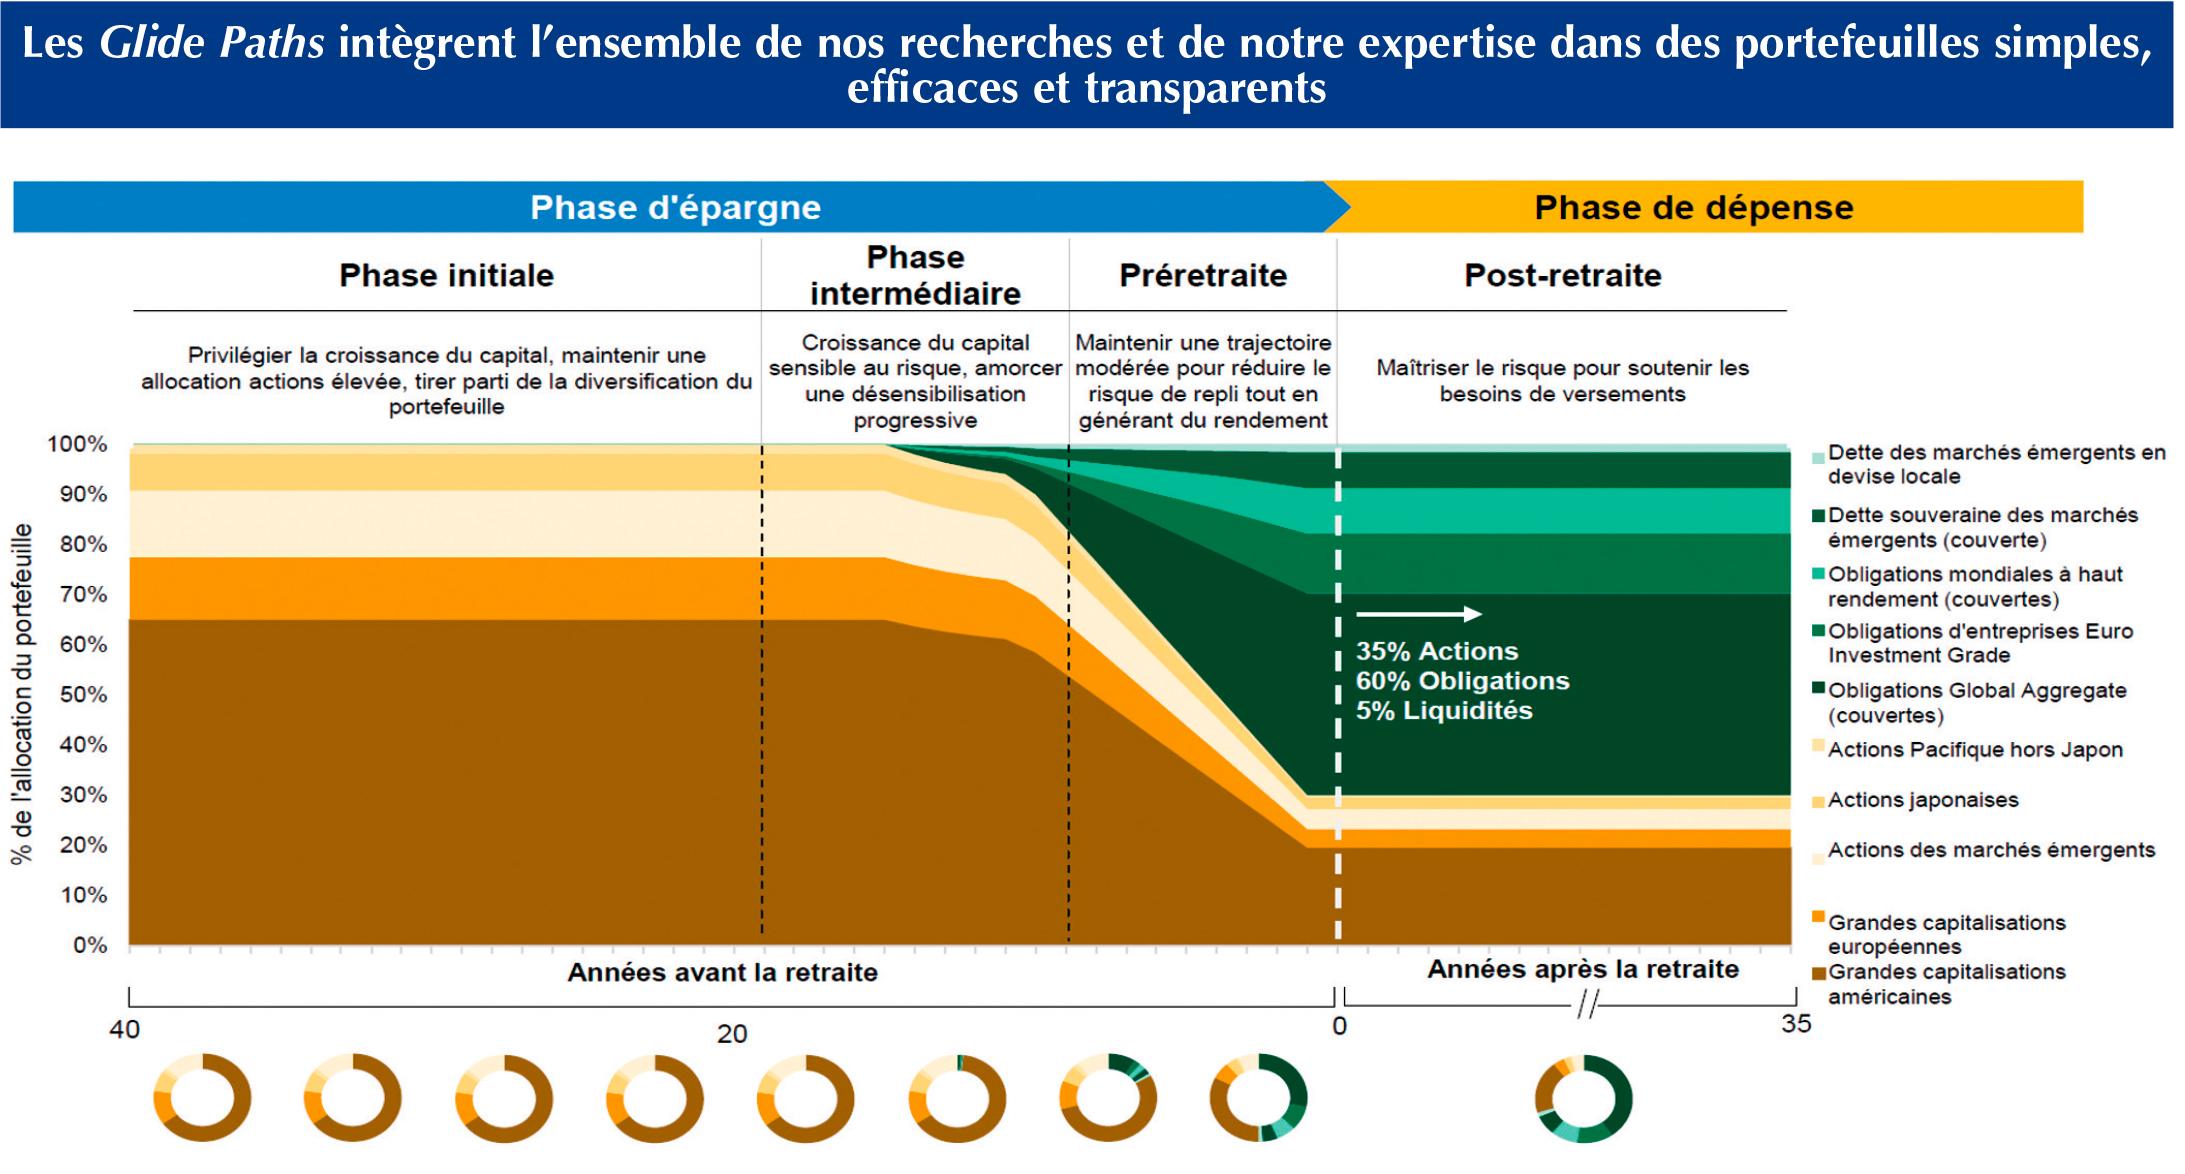
L’application concrète de cette analyse réside dans la conception des Glide Paths : des cadres systématiques faisant évoluer l’allocation d’actifs d’un portefeuille à travers les phases d’accumulation, de préservation et de décaissement. Ces trajectoires réduisent généralement le recours aux actifs de croissance à l’approche de la retraite, tout en conservant une exposition suffisante à la recherche de rendement pour faire face à l’inflation et à la longévité sur un horizon de retraite potentiellement prolongé.
Une trajectoire d’allocation distingue la volonté, la capacité et le besoin de prendre des risques. La volonté relève du registre psychologique et comportemental ; la capacité procède de l’horizon temporel, de la situation financière et de l’aptitude à absorber les pertes ; le besoin, enfin, se mesure au rendement requis pour atteindre l’objectif de revenu de retraite. L’âge fournit une variable d’organisation commode, mais il ne saurait constituer l’unique déterminant du risque : la progression vers l’objectif de retraite, les cotisations et retraits attendus, ainsi que les conséquences d’un déficit revêtent une importance équivalente.
En début de phase d’accumulation, une allocation plus fortement pondérée en actions se justifie généralement, les cotisations futures et un long horizon de placement conférant une plus grande capacité à absorber les phases de baisse. À mi-carrière, les actifs financiers accumulés prennent de l’importance au regard des cotisations futures, ce qui renforce la nécessité de diversifier et de réévaluer périodiquement les rendements requis comme la progression vers la retraite. À l’approche de la retraite et à l’amorce des décaissements, l’allocation devrait faire une place accrue aux titres à revenu fixe, à la liquidité et aux autres actifs défensifs, afin d’atténuer le risque lié à la séquence des rendements, tout en préservant une exposition à la croissance suffisante pour protéger le pouvoir d’achat et gérer le risque de longévité. Cette discipline se révèle d’autant plus pertinente dans un contexte d’incertitude d’origine démographique entourant la croissance, l’inflation et les rendements. Une trajectoire d’allocation bien calibrée – éclairée par nos hypothèses d’évolution à long terme des marchés de capitaux et éprouvée sur une pluralité de scénarios – permet d’aligner le risque du portefeuille sur l’évolution de la situation de l’investisseur et sur son objectif de retraite, en évitant à la fois un risque excessif au seuil de la retraite et une désensibilisation prématurée susceptible de compromettre les résultats de long terme.
Démographie et portefeuilles
En définitive, la démographie et le vieillissement des sociétés pèseront sur les économies, les marchés et les investissements. S’ils fixent selon nous un point de départ plus bas pour la croissance, avec une incidence contrastée sur l’inflation, il importe de reconnaître l’existence de tendances atténuantes notables – au premier rang desquelles l’innovation technologique – ainsi que d’effets nuancés d’une région à l’autre.
Cela influe directement sur la réflexion des investisseurs relative aux SAA de long terme, domaine où la robustesse face à une diversité de régimes macroéconomiques prime désormais, à nos yeux, sur la recherche de portefeuilles optimaux. À l’échelle individuelle, les investisseurs sont appelés à se pencher toujours davantage sur leur propre retraite et leur épargne ; les trajectoires d’allocation y jouent selon nous un rôle de premier plan, car elles dissocient explicitement la volonté de prendre des risques de la capacité à les assumer – un facteur clé pour générer des rendements de long terme au bénéfice des clients.


