

Articles en relation
Pendant près de deux siècles, l’économie mondiale a bénéficié d’une combinaison exceptionnellement favorable : croissance de la population, progression de la population active, urbanisation, accumulation du capital et diffusion du progrès technique. Ce régime entre aujourd’hui dans une phase de transformation. La population mondiale, estimée à 8,2 milliards en 2024, atteindrait un pic d’environ 10,3 milliards au milieu des années 2080, avant de refluer. Surtout, la fécondité est désormais inférieure au seuil de remplacement de 2,1 enfants par femme dans la quasi-totalité du monde développé et dans une part croissante du monde émergent.
La rupture n’est pas uniforme. Le Japon, la Corée du Sud, l’Europe et désormais la Chine font face à une population active stagnante ou décroissante. Les États-Unis conservent une dynamique moins défavorable, notamment grâce à l’immigration. L’Inde dispose encore d’une fenêtre démographique, tandis que l’Afrique subsaharienne demeure en amont du dividende, avec une population très jeune mais un ratio de dépendance encore élevé. La géographie de la croissance devient plus dispersée et la population totale perd une partie de son pouvoir explicatif.
Pour nous, investisseurs, cette inertie est précieuse. La population active de demain est largement visible dans la pyramide des âges d’aujourd’hui. La démographie ne permet pas de prévoir un marché à quelques mois, mais elle informe sur la croissance potentielle, la consommation, l’épargne, les taux d’intérêt, les besoins d’infrastructures et les équilibres budgétaires. L’équation de départ reste simple : croissance potentielle ≈ croissance de la population active + croissance de la productivité du travail. Lorsque le premier moteur ralentit, le second devient décisif.
Le dividende démographique
n’est qu’une option
Le dividende démographique apparaît lorsque la part de la population en âge de travailler progresse plus vite que celle des populations dépendantes. La baisse de la fécondité réduit d’abord le poids relatif des enfants, tandis que les générations nombreuses entrent dans l’âge actif. L’économie dispose alors de davantage de travailleurs, d’épargnants et de consommateurs potentiels. Cette configuration a joué un rôle important dans le décollage de l’Asie de l’Est.
Mais le dividende n’est ni automatique ni permanent. La comparaison entre l’Asie émergente et l’Amérique latine est éclairante. Les deux régions ont connu une amélioration de leur structure par âge. Pourtant, la productivité du travail a progressé beaucoup plus rapidement en Asie émergente. La démographie a fourni une impulsion comparable, mais l’éducation, l’industrialisation, l’épargne, l’investissement, l’intégration commerciale et la qualité des institutions ont déterminé sa conversion en croissance durable.
Cette distinction est essentielle pour lire l’Inde et l’Afrique. Une population jeune représente un réservoir de travail et de demande, non une garantie de prospérité. Sans emplois formels, infrastructures, capital humain, participation féminine et profondeur financière, le dividende peut rester latent. Il peut même se transformer en chômage, informalité et tensions sociales. La variable pertinente n’est donc pas seulement l’âge de la population, mais sa capacité à devenir productive et solvable.
Le vieillissement peut être adaptatif
À l’autre extrémité du spectre, le vieillissement réduit le nombre relatif d’actifs et accroît les dépenses liées à l’âge. Il pèse sur les retraites, la santé, la dépendance et, potentiellement, les finances publiques. Une lecture purement comptable conduit alors à anticiper une baisse durable de la croissance. Cette conclusion néglige les mécanismes d’adaptation. Lorsque le travail devient plus rare, son coût relatif augmente et l’investissement dans les technologies économisant le travail devient plus attractif. Les économies vieillissantes peuvent élargir leur population active par une participation accrue des femmes et des seniors, recourir à l’immigration, augmenter le capital par travailleur et accélérer l’automatisation. Les travaux d’Acemoglu et Restrepo montrent précisément que les pays vieillissant le plus rapidement tendent à adopter davantage de robots industriels.
Le Japon illustre cette ambivalence. Sa croissance agrégée est faible et sa contrainte budgétaire élevée, mais l’économie conserve un niveau de vie important, une base industrielle avancée et une forte capacité d’automatisation. Rapportée à la population en âge de travailler, sa performance apparaît moins défavorable que ne le suggère le seul PIB total. Le vieillissement subi combine recul des actifs, faible participation et productivité insuffisante. Le vieillissement adaptatif mobilise participation, immigration ciblée, automatisation, capital humain et innovation.
Le Demography & Productivity Score
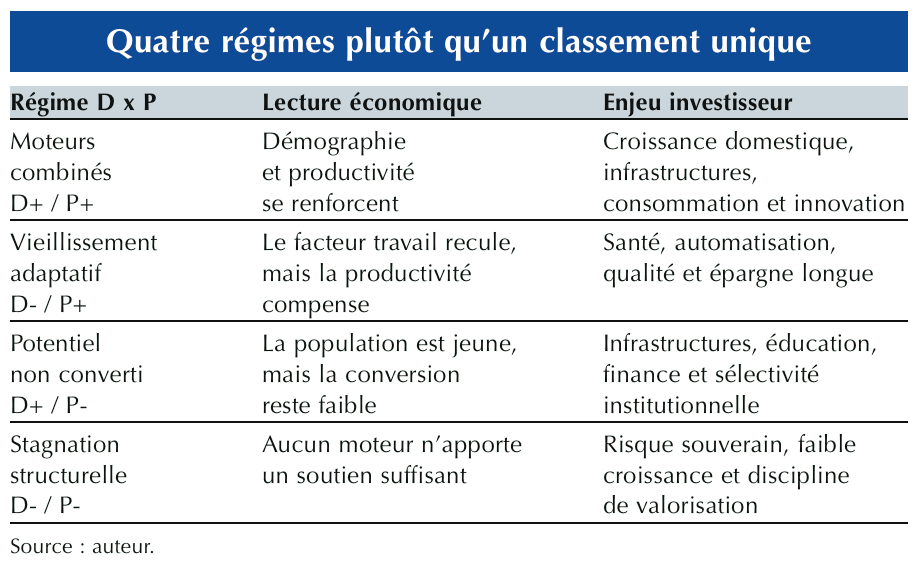
Pour dépasser les diagnostics unidimensionnels, nous proposons un Demography & Productivity Score (DPS). Son objectif n’est pas de prévoir les rendements ni de produire un signal tactique. Il vise à comparer les régimes structurels de cinquante pays couvrant l’essentiel du PIB et de la population mondiale.
Le premier axe, Démographie, mesure le stock de population active, sa croissance, le renouvellement des générations et la charge du vieillissement. Il combine notamment la part des 15 à 64 ans, les taux d’activité, la participation féminine, la croissance projetée de la population active, la fécondité, le solde migratoire, le ratio de dépendance et l’âge médian.
Le second axe, Productivité, mesure la capacité à transformer le travail en richesse. Il regroupe le capital humain, la productivité observée, l’innovation et la qualité de l’allocation du capital. Les indicateurs couvrent notamment l’éducation, l’espérance de vie, le PIB par habitant, sa croissance, la R&D, les chercheurs, les brevets, la profondeur financière, l’épargne nationale et la gouvernance.
Les données sont lissées sur les cinq dernières années disponibles, puis standardisées par z-score. Les sous-piliers sont agrégés de manière transparente. Cette simplicité est volontaire : un score utile en comité d’investissement doit rester interprétable et robuste, sans donner l’illusion d’une précision excessive.
Lire la composition plutôt que le palmarès
La matrice est plus informative qu’un palmarès. Les Émirats arabes unis obtiennent, dans l’échantillon, un score démographique élevé grâce à une population active soutenue par l’immigration. La Chine compense un score démographique devenu négatif par une productivité élevée dans le modèle. Le Japon conjugue pour sa part une démographie très défavorable et une capacité d’adaptation supérieure à la moyenne. À l’inverse, le Nigeria associe une démographie porteuse à une productivité encore faible. L’Inde se situe également dans une zone de conversion inachevée, notamment du fait d’une participation féminine encore limitée.
Ces résultats ne sont pas des recommandations d’allocation. Ils montrent pourquoi deux pays jeunes peuvent présenter des perspectives radicalement différentes, et pourquoi deux pays vieillissants ne sont pas condamnés au même destin. Le niveau du score compte, mais sa composition et sa trajectoire comptent davantage.
L’IA, variable de rupture
L’intelligence artificielle (IA) peut étendre l’automatisation aux tâches cognitives, administratives et analytiques. Elle pourrait ainsi augmenter la valeur créée par heure travaillée au moment même où le nombre d’heures disponibles devient plus contraint dans les économies avancées.
L’ampleur du choc reste incertaine. Les estimations optimistes envisagent un relèvement significatif du PIB mondial et de la productivité sur dix ans. Daron Acemoglu retient au contraire un gain beaucoup plus modeste de productivité globale des facteurs. Cet écart reflète des hypothèses différentes sur les tâches réellement exposées, le rythme d’adoption et la capacité des organisations à transformer un outil technologique en processus productif.
Trois scénarios doivent être distingués. Dans le premier, l’IA automatise localement quelques tâches. Dans le deuxième, elle augmente les travailleurs et diffuse des gains dans les services. Dans le troisième, elle devient une technologie à usage général et relève la productivité agrégée. La question n’est pas alors seulement de savoir quelles entreprises disposent d’une technologie, mais lesquelles savent la diffuser, former leurs équipes et convertir les gains de temps en création de valeur.
De la prévision à la sélection
La démographie possède une qualité rare en finance : elle est lente, largement observable et relativement prévisible. Mais cette prévisibilité ne doit pas être confondue avec celle des rendements. Entre une tendance démographique et un actif financier s’interposent la productivité, les institutions, la valorisation, la gouvernance, la liquidité, la devise et le cycle macroéconomique.
Le DPS doit donc être utilisé comme une couche d’analyse stratégique. Il aide à identifier les pays où la croissance du facteur travail reste disponible, ceux où la productivité compense le vieillissement et ceux où aucun moteur n’est suffisamment puissant. Il oriente aussi l’analyse sectorielle vers les besoins cohérents avec chaque régime : infrastructures et services financiers dans les économies jeunes, santé et automatisation dans les économies vieillissantes, technologies productives dans les pays capables de diffuser l’innovation.
La démographie ne dit pas mécaniquement où investir. Elle indique où regarder et quelles contraintes anticiper. Dans un monde où la quantité de travail progressera moins vite, la croissance dépendra davantage de la capacité à mobiliser chaque actif, améliorer le capital humain et transformer l’innovation en productivité réelle. La frontière décisive ne séparera pas les pays jeunes des pays âgés, mais les économies capables de s’adapter à leur démographie de celles qui la subiront.

