


Les risques environnementaux, sociaux et de gouvernance (ESG) sont amenés à peser de plus en plus fortement sur les bilans bancaires. Ils peuvent affecter la capacité de remboursement des emprunteurs, éroder la valeur des sûretés, fragiliser la résilience opérationnelle des banques, renchérir leurs conditions de financement, entamer leur réputation et, in fine, compromettre la solidité de leur situation financière.
La conclusion s’impose : un cadre adéquat, tant pour les établissements que pour les superviseurs, est indispensable pour contenir ces risques, renforcer la résilience des banques et accompagner une transition ordonnée vers une économie plus durable. L’enjeu est stratégique. La résilience des banques, et, partant, leur compétitivité à long terme, dépendra de plus en plus de leur capacité à placer les considérations ESG au cœur de leur gouvernance, de leur gestion des risques et de leur planification stratégique. Menée de manière proportionnée et prospective, cette intégration est un investissement dans la solidité future de chaque banque et du secteur dans son ensemble.
Des risques ESG bien réels
Les risques climatiques physiques engendrent déjà des pertes économiques importantes et croissantes (voir infographie). Les vagues de chaleur et les incendies de forêt qui ont frappé la France, l’Espagne et d’autres régions d’Europe ont déjà occasionné des pertes importantes cette année. Selon la Commission européenne, les catastrophes climatiques amputent déjà d’environ 1 % le PIB de l’UE, et cet effet devrait s’amplifier.
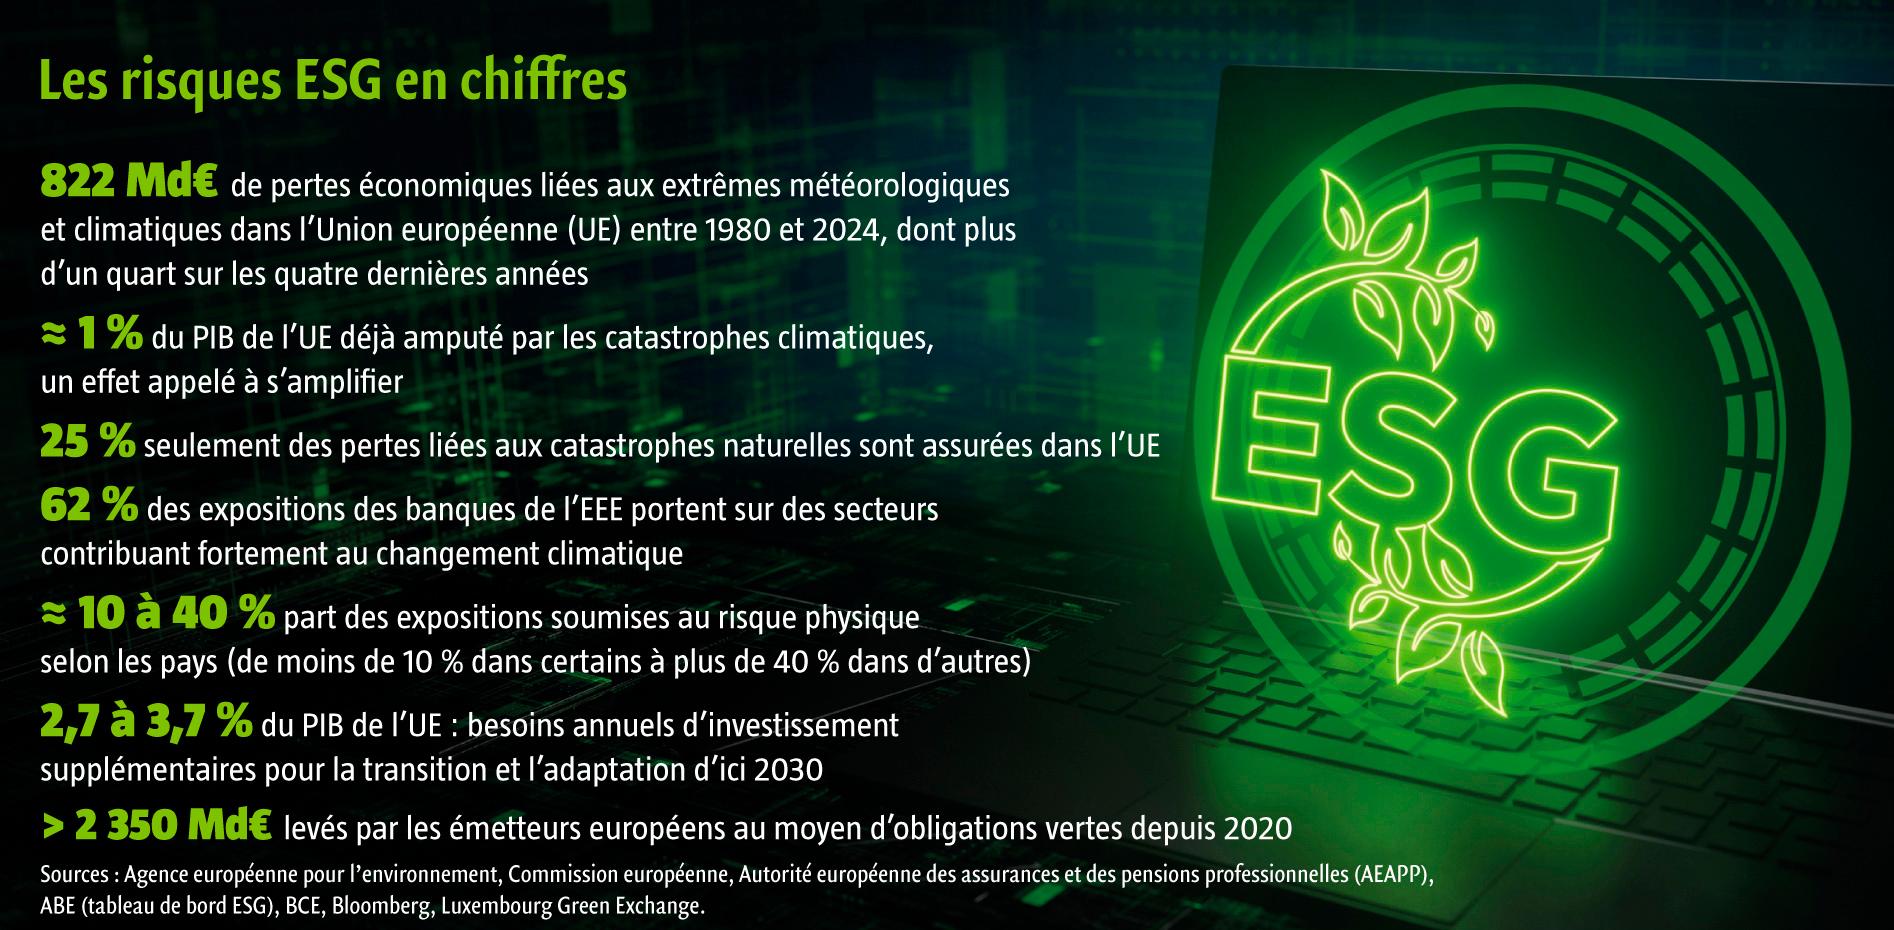
Les banques sont exposées à ces évolutions par de multiples canaux de transmission. Les inondations, les sécheresses et les chaleurs extrêmes peuvent dégrader la performance des prêts, accroître les défauts et affaiblir la valeur des sûretés. Or, une part importante des pertes liées aux catastrophes naturelles dans l’UE n’étant pas assurée, celles-ci pèsent sur les ménages et les entreprises – et potentiellement, par ricochet, sur leurs prêteurs. S’y ajoutent les risques de transition : l’évolution des politiques publiques, les mutations technologiques, les changements de la demande et la réévaluation des actifs par les marchés peuvent fragiliser la viabilité et la rentabilité des clients, notamment dans les secteurs à forte intensité carbone.
Pour autant, les enjeux climatiques et, plus largement, environnementaux ne se résument pas à des risques. Les besoins d’investissement supplémentaires liés à la transition et à l’adaptation sont considérables (voir infographie). Le mouvement est engagé : les prêts verts ont fortement progressé en 2024 et les émissions d’obligations vertes se développent. Les banques qui sauront maîtriser ces risques et saisir ces opportunités seront les mieux placées pour absorber les chocs comme pour accompagner leurs clients dans la transition.
Des progrès réels, des fragilités persistantes
Selon la dernière mise à jour du tableau de bord ESG de l’EBA, les prêts des banques aux secteurs fortement exposés au changement climatique s’établissent à environ 62 % du total des expositions aux entreprises dans l’Espace économique européen (EEE), signe de l’ampleur du défi de la décarbonation pour les portefeuilles bancaires et de l’importance d’une gestion efficace du risque de transition.
Côté risque physique, l’exposition varie fortement d’un pays à l’autre : moins de 10 % des expositions en moyenne dans certains, plus de 40 % dans d’autres. Ces écarts reflètent des réalités géographiques et des structures économiques propres à chaque territoire, mais aussi des méthodologies d’évaluation non harmonisées. Face à l’intensification des aléas climatiques, les banques doivent renforcer leur capacité à identifier, évaluer et, in fine, maîtriser les risques physiques.
Une analyse de l’EBA fondée sur les données de la Climate Policy Initiative indique que les banques de l’EEE intègrent de mieux en mieux les facteurs climatiques dans leurs stratégies et leurs cadres de gestion des risques depuis 2019. Nombre d’entre elles se sont dotées d’objectifs d’atténuation du changement climatique plus transparents et mieux définis. La part des banques présentant des pratiques de gouvernance avancées a nettement augmenté et celles qui disposent d’un plan de transition affichent une approche plus mature de leur gestion des risques climatiques.
Au total, les enjeux climatiques s’invitent de plus en plus dans les décisions stratégiques, la gouvernance, la gestion des risques et le dialogue avec les clients, mais la maturité reste très inégale. La qualité des données demeure un obstacle et les risques physiques ou liés à la nature restent moins bien appréhendés.
Intégrer les risques ESG au cœur de la gestion bancaire
Dans ce contexte, il convient d’encourager une intégration structurée et proportionnée des risques ESG dans les dispositifs internes de gestion des banques. Le point de départ de l’analyse est la matérialité. Il est attendu des banques qu’elles identifient les risques ESG qui sont matériels au regard de leur modèle d’affaires, de leurs expositions, des secteurs et zones géographiques dans lesquels elles opèrent, et qu’elles calibrent leurs dispositifs de gestion des risques en conséquence. Cette approche proportionnée est au cœur des Orientations de l’EBA sur la gestion des risques ESG1. Les petits établissements pouvant être autant, voire plus, exposés aux risques ESG, il est attendu qu’eux aussi adaptent leurs dispositifs, au besoin par des méthodes simplifiées.
Pour mesurer ces risques, les banques sont invitées à croiser plusieurs sources : données internes, informations de durabilité publiées par les grandes contreparties au titre de la Corporate Sustainability Reporting Directive (CSRD) et par les plus petites, sur une base volontaire, échanges avec les clients, bases de données publiques et, si nécessaire, données de tiers. Dans ce contexte, il convient de rappeler que le plafond « chaîne de valeur » introduit par la directive Omnibus I s’applique exclusivement à la collecte d’informations aux fins du reporting CSRD et ne fait donc pas obstacle à des demandes spécifiques de la part des banques auprès de leurs contreparties dans une optique d’identification des risques et opportunités.
L’amélioration progressive des données doit ainsi permettre aux banques de combiner des approches d’évaluation des risques par exposition, par portefeuille ou par secteur, des mesures d’alignement sur des trajectoires de référence et des analyses de scénarios. Ces dernières sont d’autant plus pertinentes que les historiques de données sur les risques ESG et la connaissance des canaux de transmission restent, à ce jour, limités.
L’EBA ne demande pas aux banques de bâtir un cadre ESG parallèle, mais d’intégrer ces risques aux processus courants de gouvernance et de gestion des risques, notamment l’appétence au risque, le contrôle interne, l’évaluation du capital, l’octroi et le suivi des prêts et les politiques de rémunération. Les banques doivent aussi mobiliser des outils adaptés : politiques sectorielles, dialogue avec les contreparties, stratégie de crédit, limites de risque et diversification des portefeuilles.
La planification de la transition est un pilier du dispositif. Les Orientations de l’EBA précisent l’obligation, introduite par la directive sur les exigences de fonds propres (CRD), d’élaborer et de mettre en œuvre des plans pour faire face aux risques ESG. Ceux-ci doivent aider les banques à gérer les risques financiers liés à la transition et à l’intensification des risques physiques, à court, moyen et long terme. Cette planification doit leur permettre d’évaluer leurs vulnérabilités, de définir des réponses stratégiques et d’aligner leurs décisions commerciales.
L’analyse de scénarios est un autre élément clé. Les Orientations de l’EBA publiées en novembre 2025 attendent des banques une vision prospective des impacts financiers potentiels des risques environnementaux. Le cadre distingue les tests de résistance (stress-test), qui éprouvent la solidité financière et l’adéquation des fonds propres, de l’analyse de résilience, qui évalue la stratégie et la viabilité du modèle d’affaires. Dans les deux cas, il s’agit de mieux les préparer à un environnement plus instable.
L’EBA applique la même logique à ses propres exercices : le test de résistance européen de 2027 intègre un module Climat qui ajoute un choc climatique au choc macroéconomique traditionnel. Deux scénarios sont explorés : i) une accélération de la transition énergétique et ii) une inondation massive en Europe. Sans incidence directe sur les fonds propres, ce module marque une étape dans l’intégration du risque climatique aux outils de surveillance prudentielle et doit aider les banques à mieux appréhender ce risque.
La résilience, condition d’une compétitivité durable
Loin d’opposer prudence et performance, une gestion saine des risques ESG constitue l’un des leviers d’une compétitivité durable. Les banques qui anticipent les implications de la transition énergétique, l’intensification des événements météorologiques extrêmes et l’ampleur des besoins d’investissement gèrent mieux leurs expositions, dialoguent plus efficacement avec leurs clients et orientent leurs capitaux vers des modèles d’affaires viables et résilients. Elles sont ainsi en mesure de saisir les opportunités liées au financement de la transition plutôt que d’en subir les seuls risques.
C’est le sens des orientations de l’EBA : donner aux banques les moyens de résister aux chocs et de soutenir une transition ordonnée de l’économie réelle. Nul ne peut prédire avec certitude quelle combinaison de risques physiques et de transition se matérialisera. Une chose, en revanche, est acquise : les établissements qui auront intégré les risques ESG à leur stratégie, à leur gouvernance et à leur gestion des risques seront les mieux armés pour y faire face. Des banques résilientes sont la condition d’un financement stable et durable de l’économie européenne et, ce faisant, un atout décisif pour la compétitivité de l’UE.


