

La diversification est souvent résumée à une idée simple : ne pas concentrer ses risques. Elle s’est longtemps matérialisée par l’allocation 60/40, composée de 60 % d’actions (MSCI ACWI) et de 40 % d’obligations (Bloomberg Global Aggregate). Depuis septembre 2008, ce portefeuille affiche un rendement annualisé de 6,89 %, une volatilité de 10,05 %, un ratio de Sharpe de 0,54 et un drawdown maximal de -26,87 %.
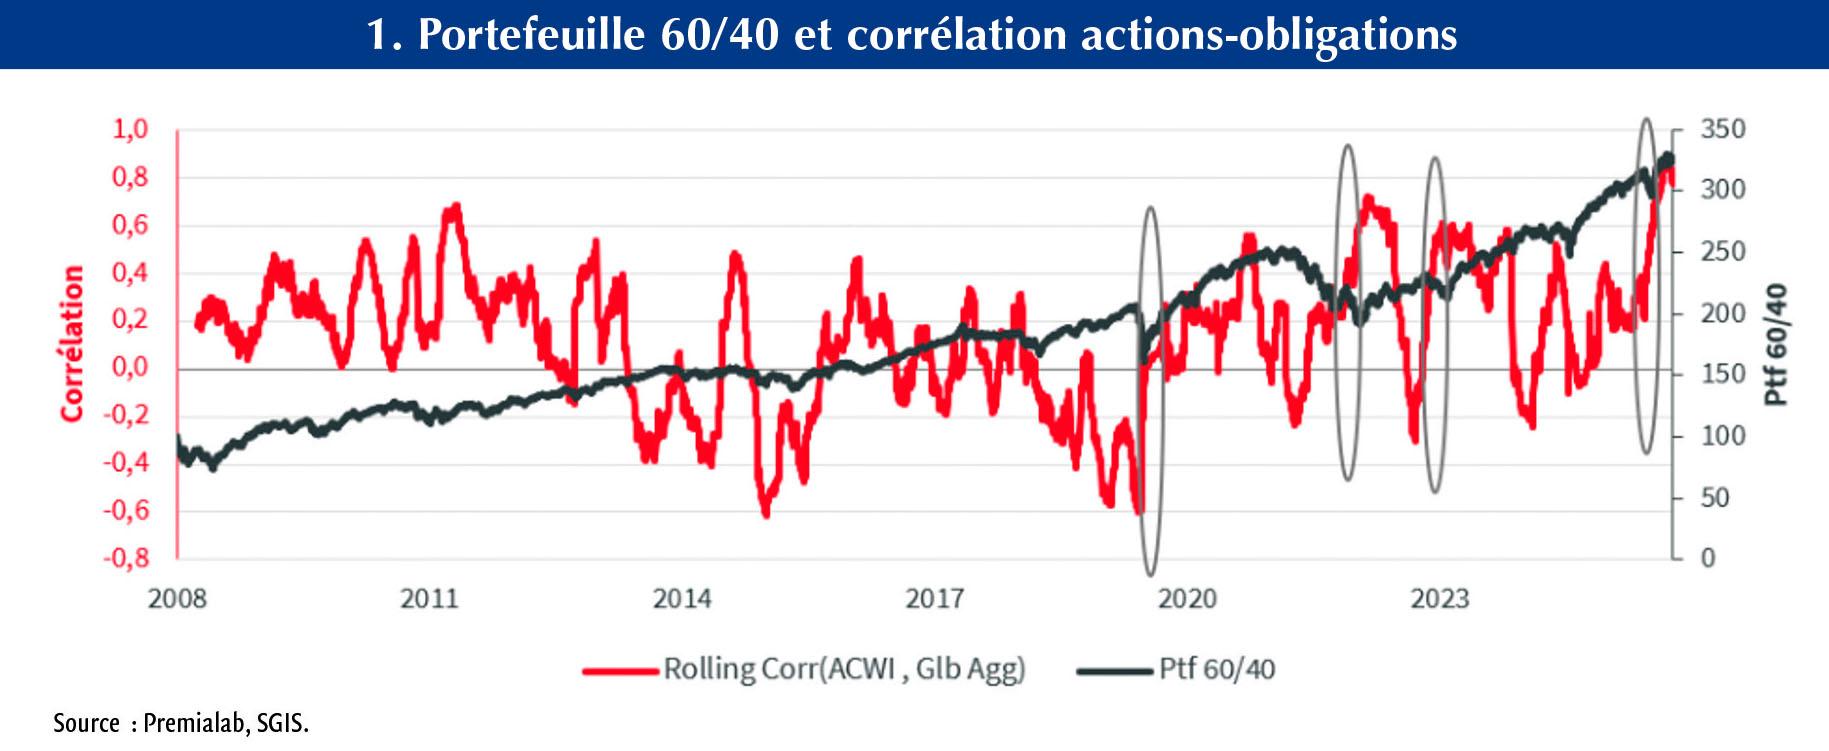
Le mécanisme central de cette architecture n’est pourtant pas garanti. Il dépend de la capacité des obligations à amortir les baisses actions. Or la corrélation taux-actions, estimée à 0,17 en moyenne, peut changer brusquement selon l’inflation, les taux, les tensions géopolitiques ou le stress de liquidité (voir Graphique 1). La diversification déçoit alors au moment où elle est la plus attendue.
Cette fragilité invite à déplacer la question : il ne s’agit plus seulement de savoir combien de classes d’actifs sont détenues, mais quels moteurs de rendement et profils de risque sont associés. Dans ce cadre, les QIS complètent les actifs traditionnels par des expositions systématiques, des primes de risque et des comportements distincts d’une exposition directionnelle classique.
Des facteurs aux QIS : l’industrialisation d’idées d’investissement
Les QIS s’inscrivent dans une histoire longue. Après l’identification de facteurs ou styles persistants comme Value, Size ou Momentum, puis l’essor du Smart Beta et des Alternative Risk Premia, elles en constituent une forme industrialisée : les idées sont traduites en règles explicites, puis packagées sous forme d’indices, de swaps ou de fonds. La surperformance recherchée se déplace ainsi de la sélection de titres vers une allocation factorielle robuste.
Leur intérêt tient tout aussi à la convexité de leurs paiements qu’à leurs propriétés. La transparence rend les règles explicites et vérifiables. La discipline impose une mise en œuvre reproductible. La simplicité d’accès permet une exposition via un indice liquide. Enfin, la profondeur de l’univers ouvre un large spectre de primes sur plusieurs classes d’actifs.
Sous l’appellation QIS, deux logiques doivent être distinguées. Les primes de risque pures rémunèrent l’acceptation d’un risque identifiable, comme la vente de volatilité, qui encaisse une prime mais supporte des pertes en stress. Les anomalies de marché exploitent plutôt des inefficiences comportementales ou des limites d’arbitrage, à l’image du Momentum. Cette distinction est essentielle : une performance régulière peut rémunérer un risque de queue peu visible dans la volatilité moyenne, tandis qu’une stratégie moins rémunératrice en régime normal peut fournir une protection précieuse au moment où le reste du portefeuille souffre.
Une même étiquette peut cacher des expositions très différentes
Parler de Momentum, Carry ou Volatility ne suffit pas à caractériser une QIS. Univers d’investissement, rebalancement, signal, liquidité, contrôle du risque peuvent varier fortement. À titre d’illustration, la comparaison des stratégies de Momentum actions américaines révèle une forte dispersion du rendement et de la volatilité. Le choix de l’indice et du fournisseur fait donc partie intégrante de la décision d’allocation.
L’émergence des benchmarks QIS
Les indices actions ou obligataires traditionnels affichent généralement des performances proches d’un fournisseur à l’autre. Cette homogénéité ne s’observe pas dans l’univers QIS, dont les résultats varient sensiblement selon la banque structurante. Pour limiter ces biais, Premialab a élaboré des indices propriétaires à partir de plus de 7 000 stratégies issues de 18 banques. Ils couvrent sept styles (Value, Momentum, Carry, Low Vol, Quality, Size et Volatility) et cinq classes d’actifs : Actions, Crédit, Taux, Devises et Matières premières.
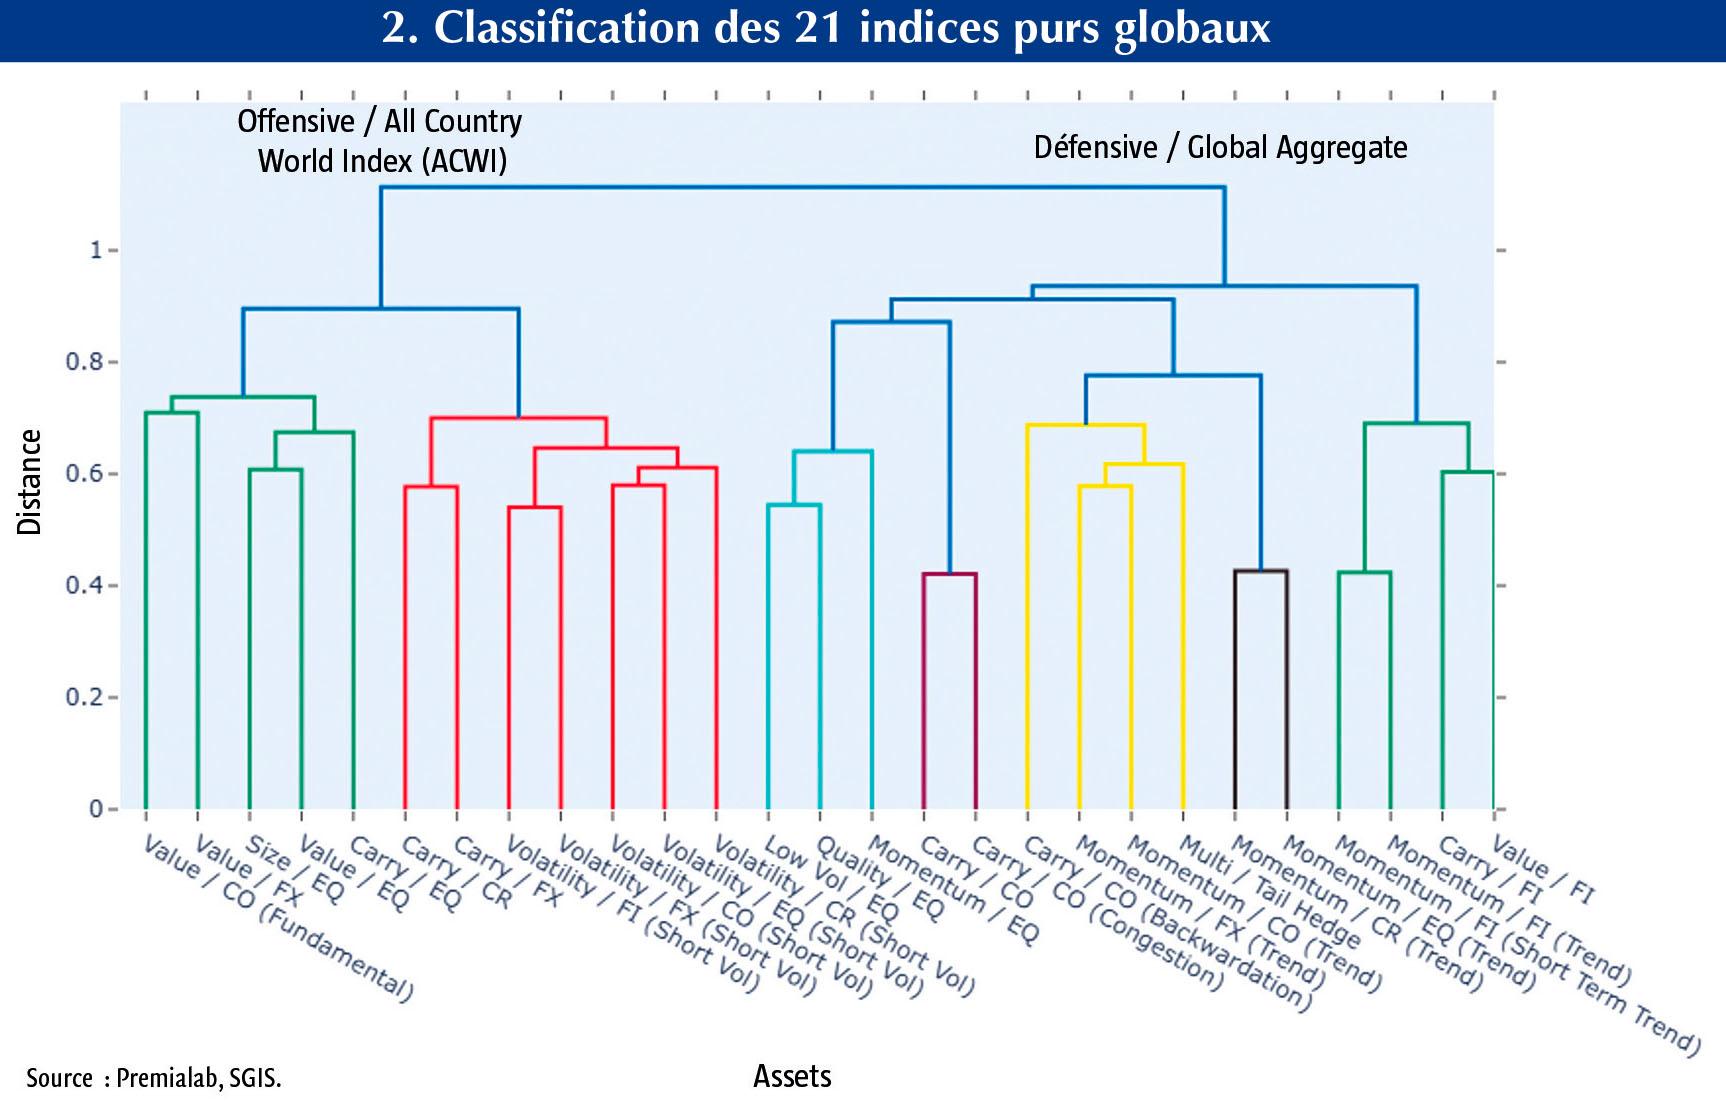
L’examen des 21 indices Premialab globaux depuis 2008 au prisme d’une classification fait apparaître deux familles cohérentes (voir Graphique 2). Les QIS offensives, proches des actions mondiales, comprennent notamment Volatility et Value. Les QIS défensives, plus proches des obligations mondiales, regroupent surtout Momentum, Low Vol et Tail Hedge.
On note que le style factoriel apparaît comme déterminant pour les regroupements.
Moteur de performance ou amortisseur de risque
Deux stratégies illustrent ces familles Offensive et Défensive. La stratégie Volatility actions, vendeuse de volatilité, affiche un rendement annualisé de 6,01 %, une volatilité de 5,62 % et un ratio de Sharpe de 1,07. Son ratio Omega atteint 1,25. Ce profil attractif reste asymétrique, avec une skewness de -4,29 et un drawdown maximal de -20,11 % : c’est un moteur de performance, non une couverture.
À l’inverse, la stratégie Tail Hedge affiche un rendement annualisé plus modeste de 1,46 %, une volatilité de 4,32 % et un ratio de Sharpe de 0,34. Sa skewness positive de 2,57 révèle une convexité recherchée lors des mouvements extrêmes. Son drawdown maximal, de -10,92 %, reste inférieur à ceux des actions et des obligations étudiées. Sa valeur tient moins à son rendement moyen qu’à la temporalité de ses gains lorsque les actifs risqués se replient.
La comparaison rappelle qu’une bonne diversification ne consiste pas à empiler les meilleurs ratios de Sharpe pris isolément, mais à organiser des profils complémentaires. Une prime vendeuse de volatilité peut soutenir le rendement courant, tandis qu’une stratégie de Tail Hedge peut amortir les scénarios défavorables.
Ce que les QIS changent dans un portefeuille 60/40
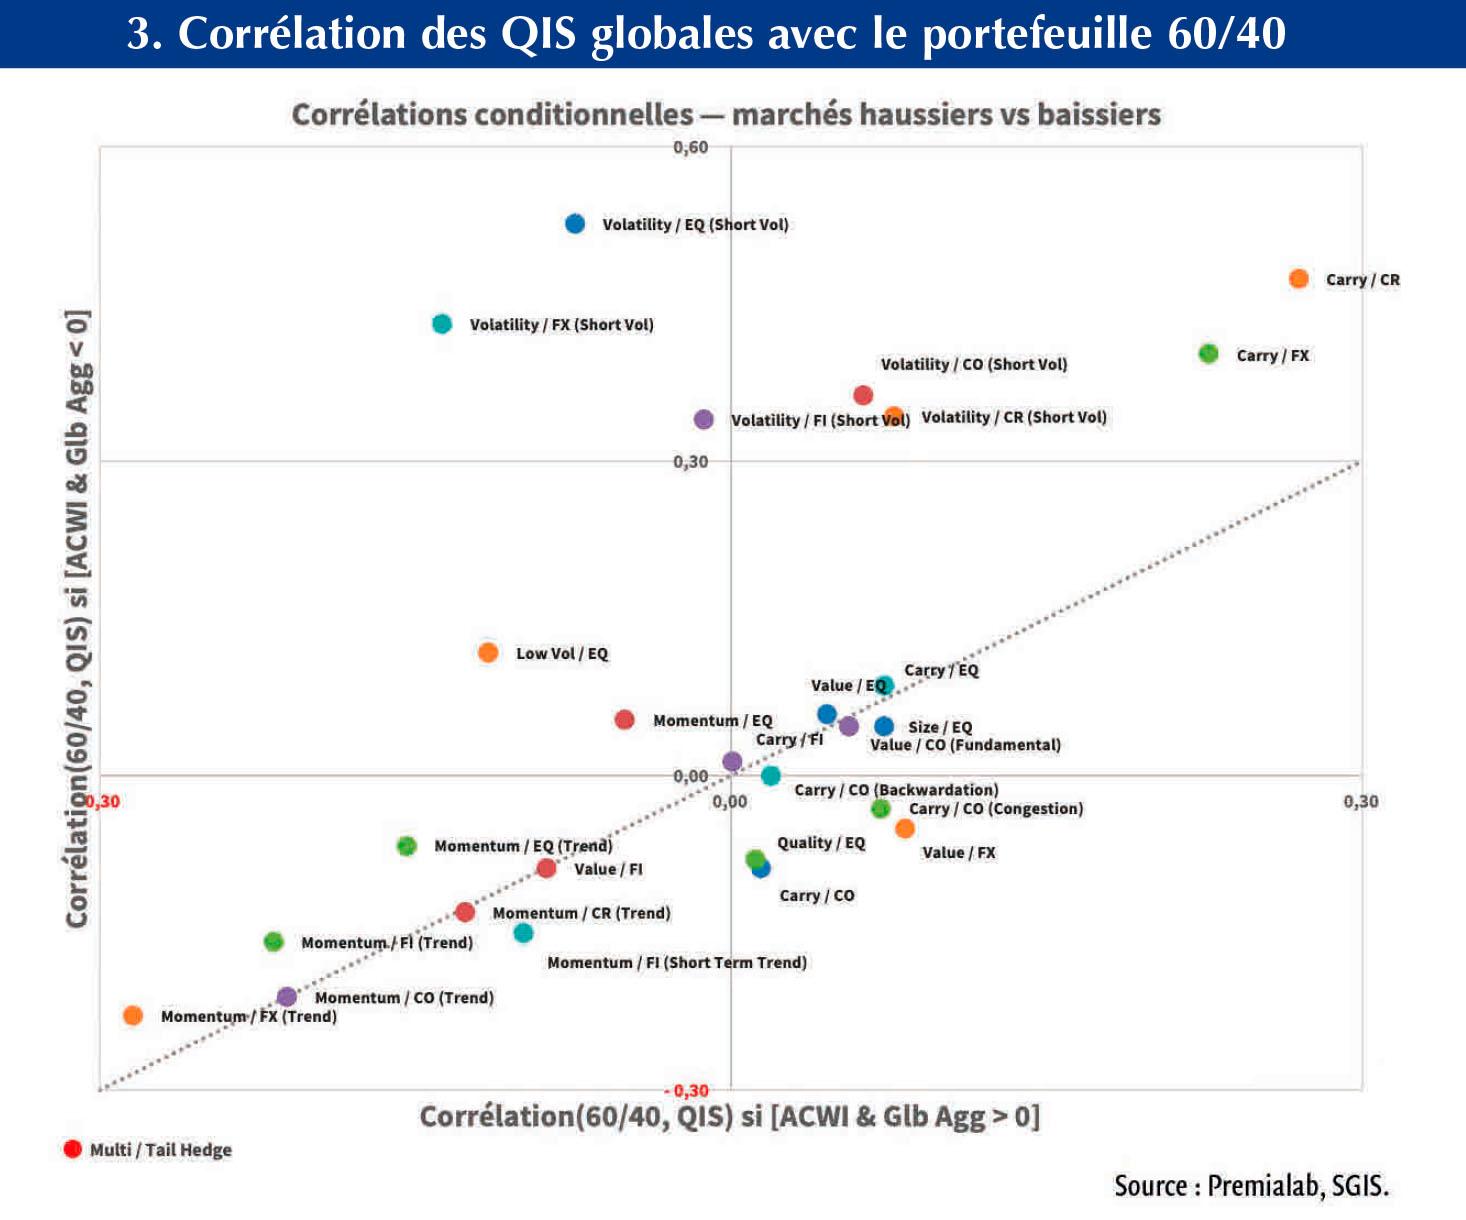
Le graphique 3 montre que la majorité des QIS globales présentent une corrélation faible avec le portefeuille 60/40. La stratégie Tail Hedge affiche une corrélation de -0,57, alors que la stratégie Volatility actions atteint +0,41.
Le diagnostic doit toutefois être conditionnel. Une corrélation moyenne faible peut devenir positive au mauvais moment. Il convient d’observer séparément les marchés haussiers et baissiers.
Les bons candidats sont ceux dont la corrélation avec le 60/40 est négative quand ce portefeuille sous-performe. On y retrouve Momentum et surtout Tail Hedge. À l’inverse, Volatility actions et Low Vol changent de signe de corrélation, de négatif à positif, lorsque les conditions de marché se dégradent (voir Graphique 3. bis sur revue-banque.fr).
Allouer en tenant compte des risques cachés
Les modèles moyenne-variance reposent largement sur l’hypothèse de distributions normales. Or de nombreuses QIS présentent asymétries, queues épaisses et dépendances non linéaires. Combinées à l’instabilité des corrélations, ces caractéristiques rendent l’allocation plus complexe et moins fiable.
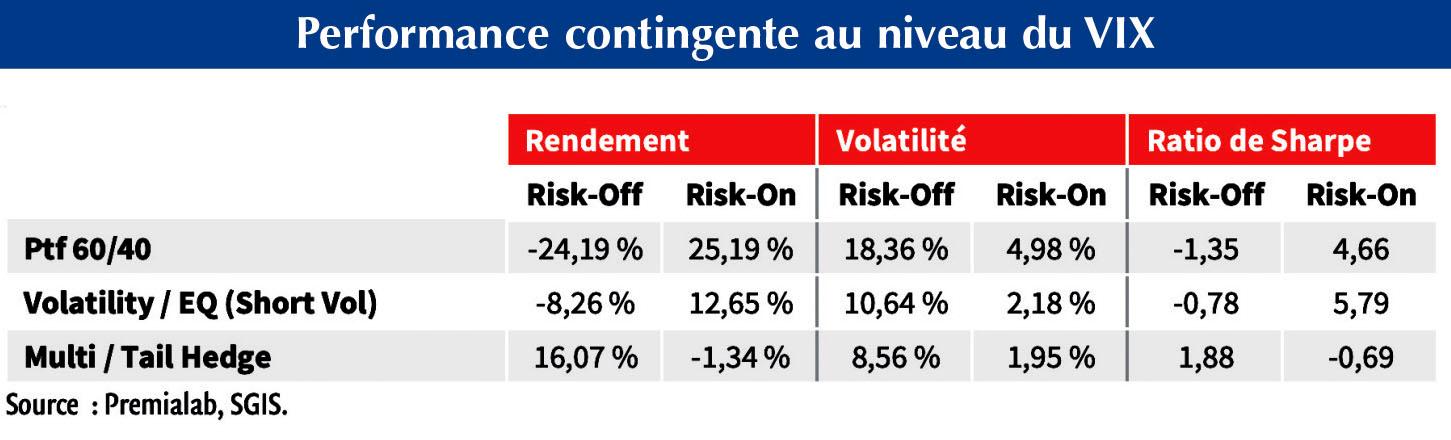
Les QIS réagissent de façon très différenciée entre régimes de marché Risk-Off (VIX > 25%) et Risk-On (VIX < 15%) tel qu’illustré dans le tableau ci-dessous.
– en régime Risk-Off, les meilleures performances viennent surtout de profils défensifs comme Tail Hedge, tandis que la stratégie pro-risque, Volatility actions est pénalisée ;
– à l’inverse, le régime Risk-On favorise davantage les stratégies offensives, avec de fortes performances sur Volatility actions.
Le portefeuille 60/40 augmenté
La littérature propose plusieurs modèles d’allocation intégrant asymétrie, queues épaisses ou dépendance aux régimes de marché. En pratique, ces approches multiplient les paramètres à estimer, souvent instables, accroissent la sensibilité aux hypothèses et limitent parfois l’interprétabilité des résultats.
Une approche de type Black-Litterman étendu offre un compromis : partir d’une allocation d’équilibre, puis intégrer des vues sur les régimes de marché et le degré de confiance associé. Elle permet de contenir les positions extrêmes et de réduire l’instabilité des allocations.
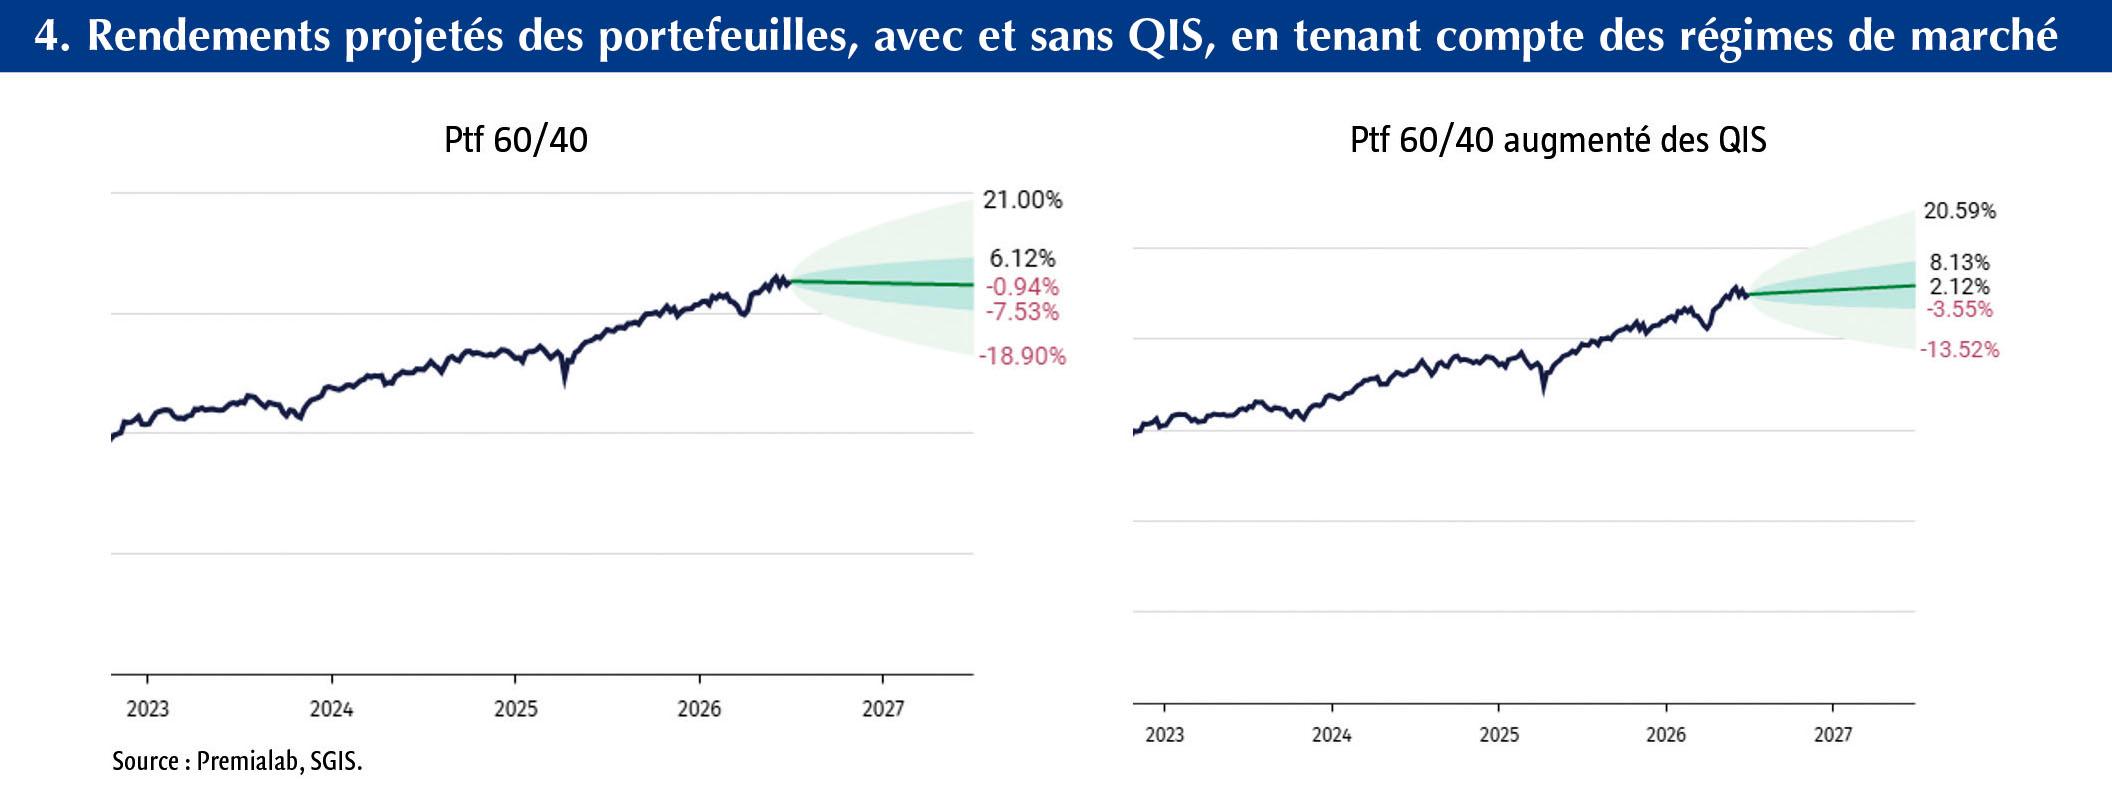
Comme l’illustre le graphique 4, cette approche favorise une allocation prospective plus dynamique. Dans un régime marqué par une forte hausse du VIX, un recul des actions, une progression des taux et de l’inflation, la performance attendue du 60/40 serait proche de -1 %, avec une VaR à 95 % de -19 %. Un 60/40 enrichi de QIS afficherait environ +2% et une VaR ramenée à -13,5 %. L’allocation apparaît ainsi mieux préparée aux régimes de marché, grâce à un ajustement entre primes offensives et défensives.
Les QIS élargissent le terrain de jeu et le champ du possible. Elles rendent accessibles des expositions systématiques qui peuvent compléter les bêtas traditionnels, améliorer le rendement ajusté du risque et apporter une protection contre certains chocs de queue. Leur force réside dans la diversité des fonctions offertes : rendement, portage, diversification factorielle, convexité ou couverture.
Cette richesse impose cependant une gouvernance exigeante. Il faut bien définir le rôle de chaque stratégie, sélectionner la méthodologie et le fournisseur avec soin, surveiller les expositions réelles et risques cachés. Une brique défensive peut peser en régime calme, comme une brique offensive peut décevoir lors d’un choc.
Elles permettent d’augmenter les allocations classiques, en combinant actifs traditionnels et primes systématiques dont les moteurs, les asymétries et les réactions aux régimes sont complémentaires. À cette condition, les QIS deviennent plus qu’une innovation de produit : elles constituent une architecture supplémentaire pour construire des portefeuilles sur mesure plus diversifiés, plus lisibles et potentiellement plus résilients.


