

Articles en relation
La « grande transmission » désigne le transfert massif de capitaux estimé à près de 10 000 milliards d’euros d’ici 2040 par les ménages français, soit, selon la Fondation Jean Jaurès, jusqu’à 700 milliards d’euros transmis chaque année ! On parle souvent de « Silver tsunami » car la vague de décès que devrait connaître la France est inéluctable et exceptionnelle alors que la cohorte des seniors ou « baby-boomers » nés entre 1945 et 1965, qui a bénéficié de l’allongement de l’espérance de vie depuis l’après-guerre, devrait s’éteindre d’ici 2040. On parle aussi d’un impact massif étant donné le déversement sur les nouvelles générations X (nées entre 1965 et 1980), Y (1981-1996), Z (1997-2012) ou Alpha (depuis 2013)... générations qui ont connu et connaîtront encore une forte baisse de la natalité.
Ces phénomènes démographiques sont similaires dans tous les pays développés mais ils représentent un tournant critique pour la société française en général et pour le secteur financier en particulier, pour plusieurs raisons : un taux d’épargne record en France – avec une accumulation record de capitaux –, une accumulation de capitaux principalement sur des liquidités ou quasi-liquidités comme le Livret A, des ménages qui ont conscience en France du poids record de l’État providence et de l’endettement de l’État et, enfin, autre spécificité française, une longévité record et une chute drastique de la natalité. La grande transmission aura donc des conséquences fortes sur les flux futurs et sur les masses qui seront désaccumulées et donc à nouveau accumulées demain. Dans ce bouleversement, il y aura nécessairement des gagnants et des perdants. Aussi, pour essayer de comprendre les impacts possibles sur l’industrie financière, nous allons d’abord revenir sur l’accumulation du patrimoine réalisée depuis 50 ans en France par les ménages et les habitudes prises par nos compatriotes. Nous essayerons d’identifier les nouveaux comportements des jeunes générations alors que les seniors ont privilégié et continuent de privilégier la sécurité, le rendement, l’immobilier et le fonds en euros... Entre continuité patrimoniale et rupture générationnelle, à quoi faut-il s’attendre ?
1980-2020 : la revanche des rentiers
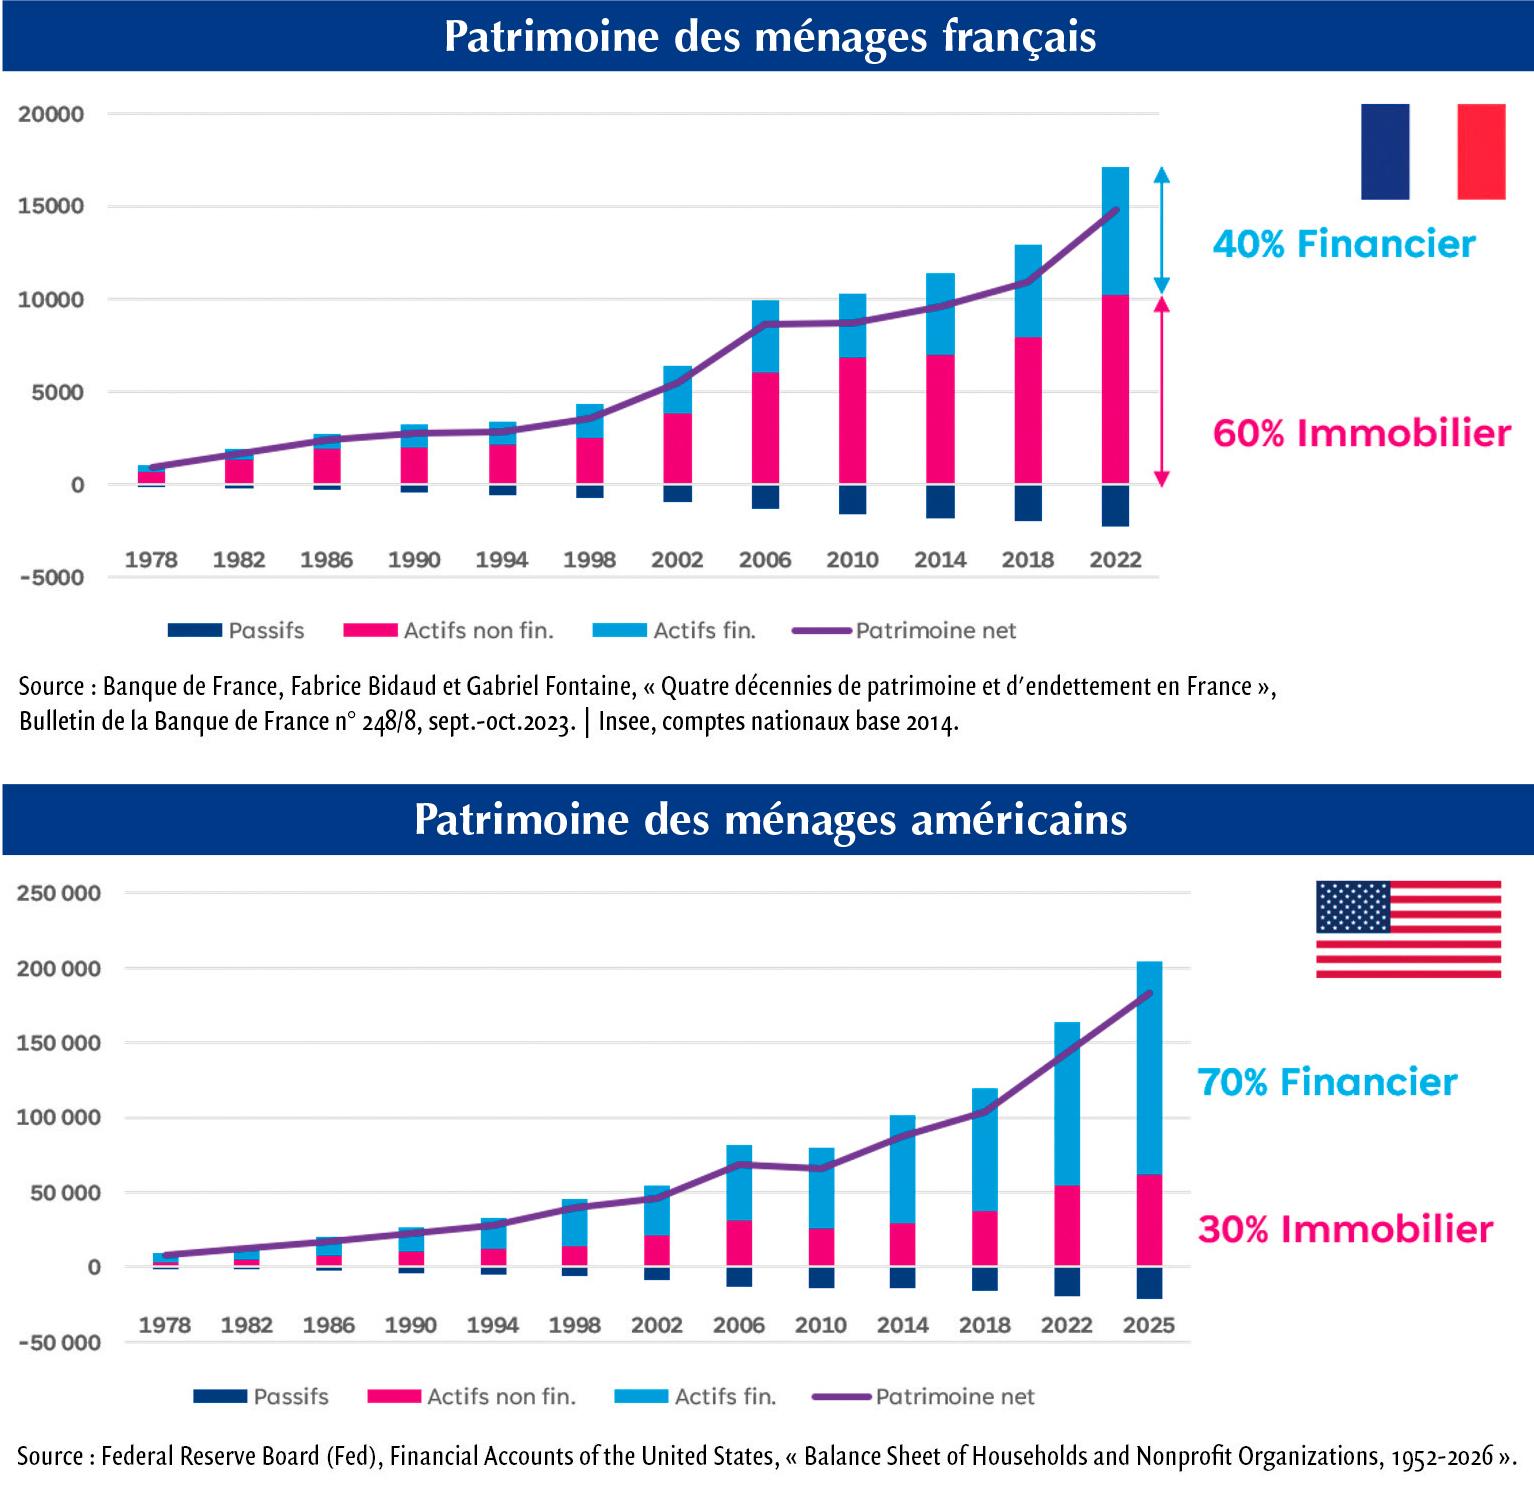
Depuis le début des années 1980, les ménages français ont bénéficié d’un environnement exceptionnellement favorable pour les épargnants. Une désinflation progressive, une baisse des taux d’intérêt soutenue par les banques centrales, une hausse du prix des actifs financiers et immobiliers, une globalisation des économies et donc des allocations d’actifs, un accès plus facile à différents moteurs de performance, le dividende de la paix... tout ceci a favorisé une accumulation patrimoniale sans précédent. Le patrimoine des ménages français atteint aujourd’hui près de 17 000 milliards d’euros, soit environ cinq fois le produit intérieur brut domestique. Cette période peut être qualifiée de « revanche des rentiers » : les détenteurs d’actifs ont bénéficié simultanément d’une croissance économique mondiale forte, de l’effet du crédit peu cher et d’une baisse de l’inflation et donc d’une performance nette de l’inflation de leurs placements élevée et régulière, alors que pendant longtemps on parlait de « répression financière » en raison de la forte inflation dans les années 70. En France, mais aussi partout dans le monde, les politiques budgétaires et monétaires ont soutenu artificiellement l’activité et les détenteurs de patrimoine ont vu leur richesse progresser fortement. On l’a sans doute oublié, mais rappelons ici qu’en 2019, l’inflation moyenne annuelle en France s’est établie à +1 % et que le taux d’intérêt français à 10 ans (OAT 10 ans) sur l’année 2019 est proche de 0 % et est même passé en territoire négatif en août 2019 !
La fourmi française pas si riche et la cigale américaine pourtant très riche
En France, près de 60 % du patrimoine des ménages est investi aujourd’hui dans l’immobilier contre environ 40 % dans les actifs financiers. Aux États-Unis, la logique est inversée. En effet, la comparaison avec les États-Unis révèle une différence fondamentale : Si les ménages américains disposent eux aussi d’un patrimoine représentant environ plus de 6 fois la richesse nationale, celui-ci est majoritairement placé sur des actifs financiers à 70 %. Cette différence structurelle explique une partie des écarts de croissance patrimoniale observés depuis la crise de 2008. Les ménages américains ont davantage profité de la hausse des marchés actions depuis cette période, tandis que les Français ont privilégié la stabilité de la pierre et des produits de taux.
La crise de 2008 (Lehman Brothers) a en effet profondément transformé les comportements des ménages américains. Avant 2008, les flux d’investissement vers le marché immobilier et vers les marchés financiers évoluaient de manière relativement comparable. Mais après la crise immobilière de 2008, le poids de l’immobilier a doublé entre 2008 et 2025, le poids des produits de taux a stagné sur la période et la part consacrée aux actions a été multipliée par quatre selon la Réserve Fédérale (FED). Les ménages américains ont donc alloué massivement leurs flux d’épargne vers les actions, produisant un formidable « effet de richesse ». Entre 2020 et 2025, l’effet richesse du patrimoine financier aux États-Unis a augmenté de +40 % net d’inflation contre environ +5 % en France. On le voit, un cercle vertueux se met en place : davantage d’effet richesse grâce à son patrimoine c’est donc un besoin d’épargner qui peut être plus faible (10 % en moyenne aux USA contre 18 % en France aujourd’hui), et donc cela libère une capacité à consommer plus forte, et donc cela génère un potentiel de croissance économique plus fort grâce à la consommation des ménages, donc un développement des sociétés cotées et des bénéfices plus élevé, qui iront soutenir la performance des marchés financiers et donc, par ricochet, faire croître les capitaux investis sur les marchés financiers par les ménages, etc. Rappelons ici que depuis les années 1990, près de 40 % de la consommation américaine provient directement des revenus financiers, et 60 % environ des salaires (ou income).
Plus trivialement, on pourrait dire que vous avez beau accumuler plusieurs dizaines de vélos, vous irez toujours moins vite qu’avec une seule voiture !
Une fourmi française âgée de plus de 60 ans
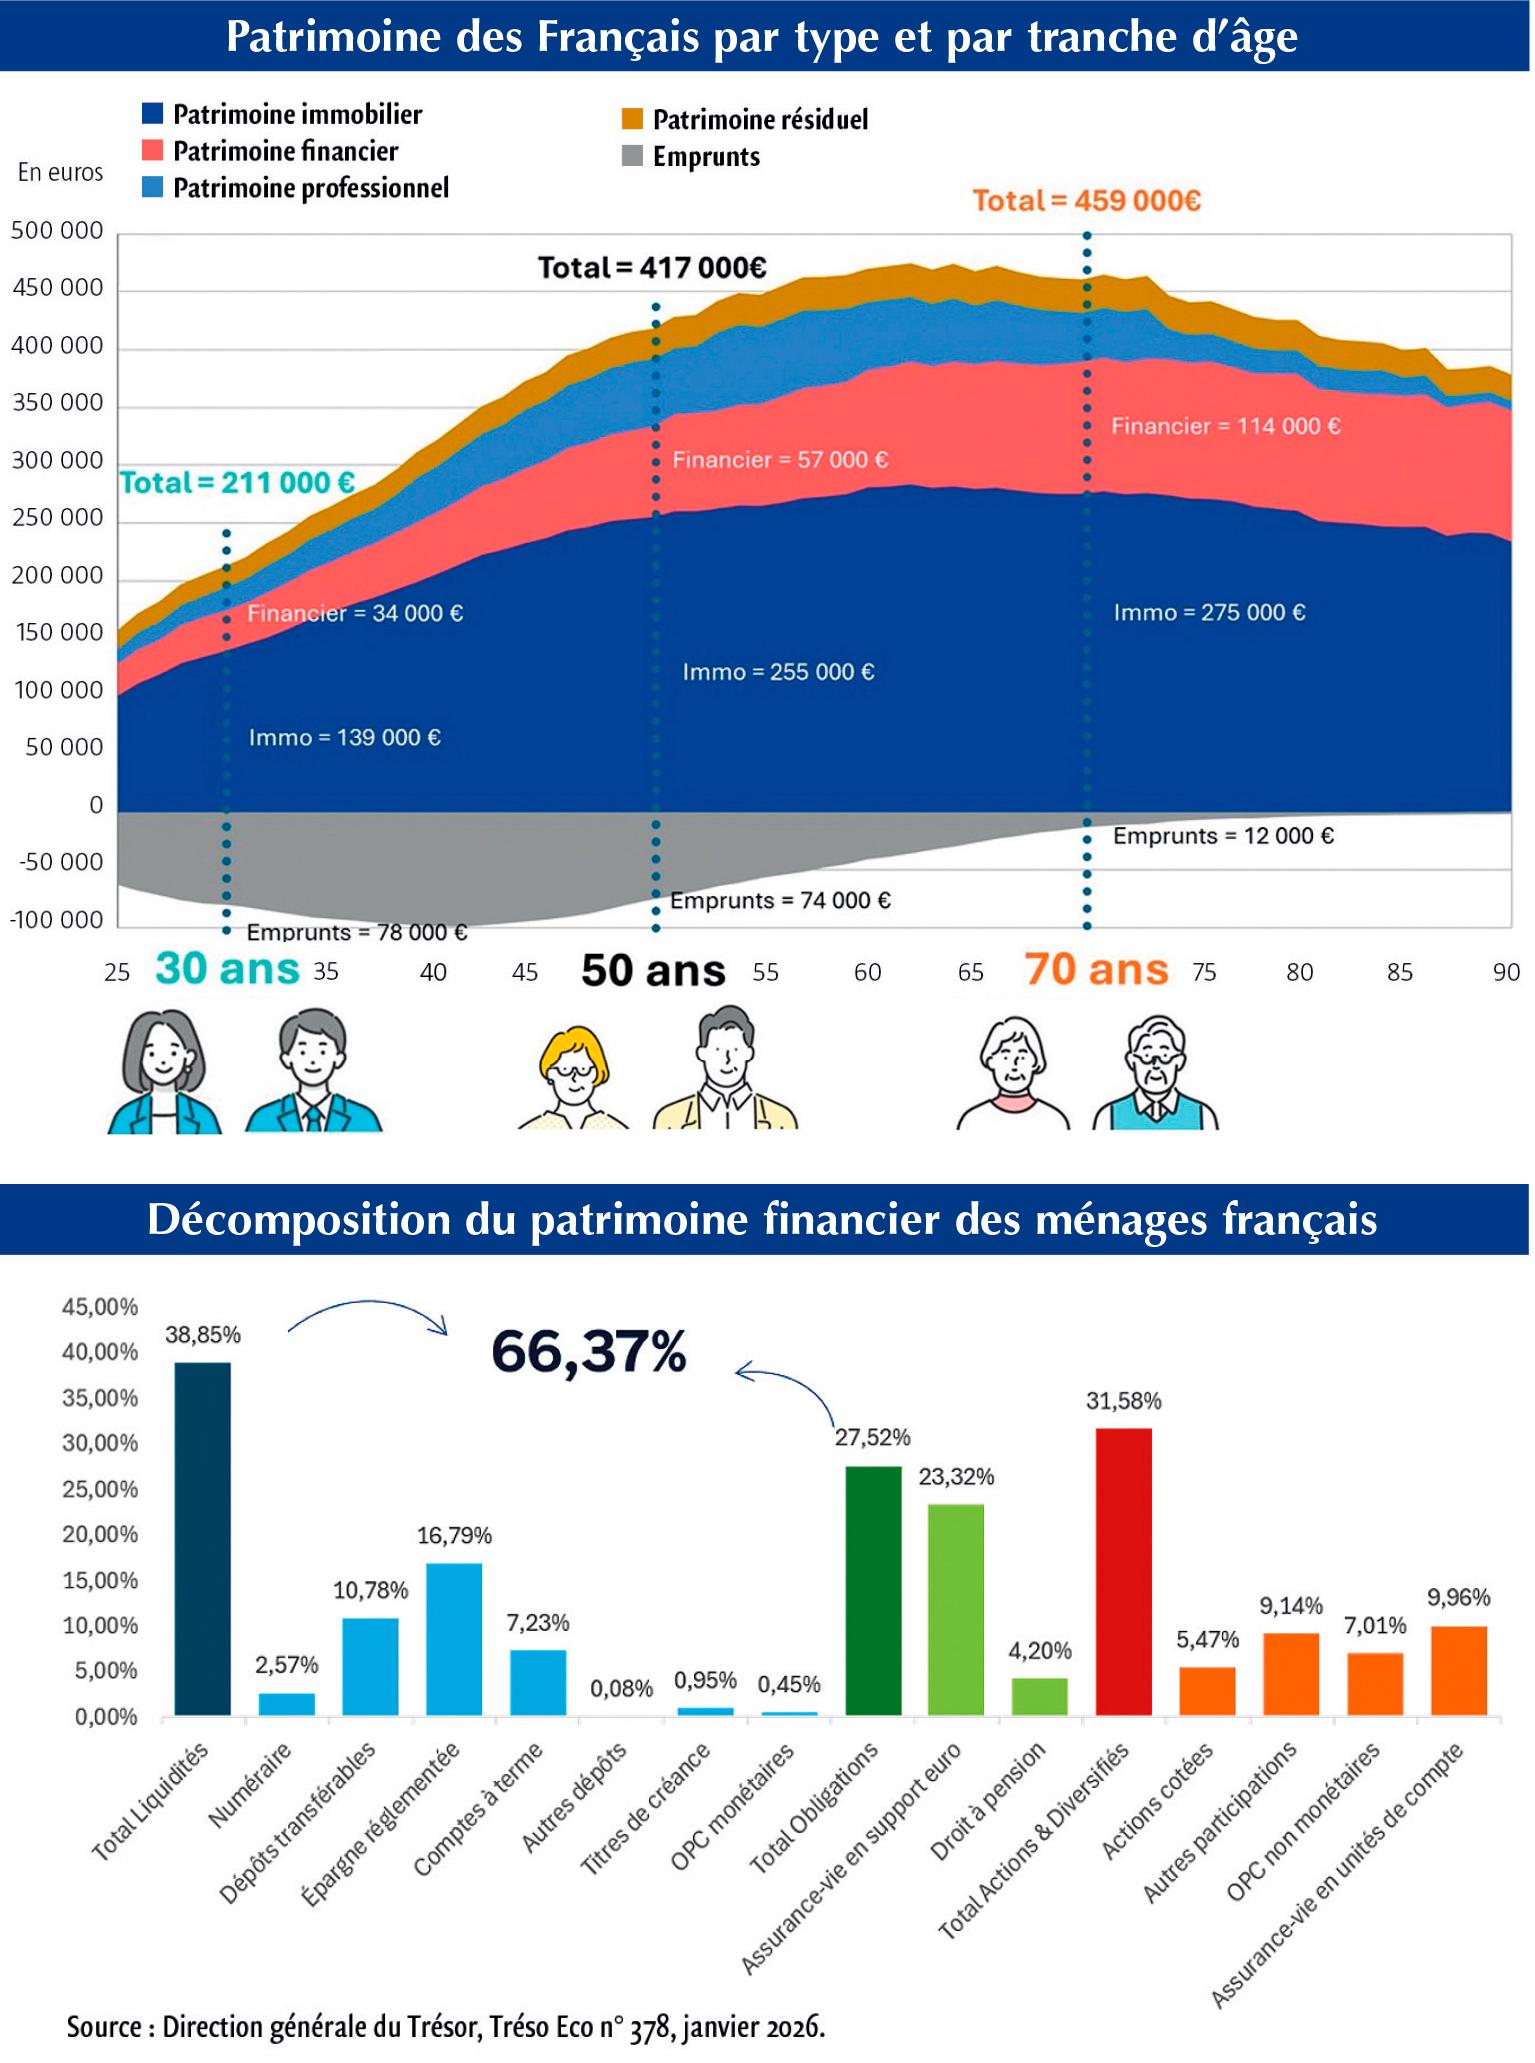
La résultante de cette formidable accumulation de patrimoine en France pendant toutes ces années est que les plus de 60 ans détiennent aujourd’hui environ 60 % du patrimoine français, que ce soit le patrimoine immobilier ou le patrimoine financier. Et cette concentration interroge si l’on se projette en 2040 : que deviendront ces trilliards d’euros lorsque les baby-boomers actuels auront disparu ?
Pour bien comprendre les risques au moment de cette vague de transferts massifs, il convient déjà d’insister sur le fait qu’accumuler du patrimoine en France a longtemps été synonyme d’accumuler des biens immobiliers. Contrairement aux ménages américains impactés par la crise immobilière des subprimes, la résistance remarquée du marché français après la crise de 2008 a renforcé la conviction que la pierre constituait une valeur refuge. Pourtant, cette vision est aujourd’hui nuancée. D’une part, le marché immobilier français est séparé en deux : une forte hausse des prix sur Paris et les grandes métropoles et une stagnation des prix en Province. Pas sûr que les jeunes générations souhaitent investir dans un marché immobilier parisien aussi cher et aussi peu rentable. Parallèlement, les difficultés de liquidité rencontrées par certains placements immobiliers et la montée de la fiscalité (IFI...) ont rappelé qu’aucun actif n’est totalement exempt de risque. La génération montante semble moins attachée à la propriété immobilière que ses aînés.
Une fourmi française qui continue à avoir peur
L’autre élément sur lequel il convient d’insister, c’est sur le fait que le patrimoine financier accumulé par les Français est composé principalement d’actifs liquides investis sur la dette plutôt que sur les actions.
En France, le montant cumulé de l’ensemble des dépôts bancaires et de l’épargne de court terme des particuliers s’élève à près de 2000 milliards d’euros, au sein d’un patrimoine financier global qui inclut l’assurance vie principalement investie en fonds en euros et dont le montant dépasse les 2 000 milliards d’euros, soit un patrimoine total estimé aujourd’hui à 6 500 milliards d’euros.
La grande transmission a déjà commencé
On comprend mieux pourquoi les projections démographiques laissent entrevoir un transfert patrimonial inédit. Les flux annuels de succession pourraient atteindre près de 700 milliards d’euros à l’horizon 2040, contre environ 200 milliards au début des années 2000. Ce mouvement, parfois qualifié de « Silver tsunami », résulte à la fois de l’augmentation du nombre de décès et de la valeur croissante des patrimoines transmis. Il s’agit probablement du plus grand mouvement de capitaux privés qu’ait connu la France contemporaine.
Un dernier point à avoir en tête est que cette transmission s’effectuera dans un contexte de forte concentration des richesses. Dans l’immobilier locatif, selon l’INSEE, 25 % des ménages détiennent 87 % des logements loués en 2021 et 3,5 % des ménages détiennent 50 % des logements loués. Pour le patrimoine financier, la concentration est encore plus forte : 5 % des ménages les plus riches détiennent près de la moitié du patrimoine financier français.
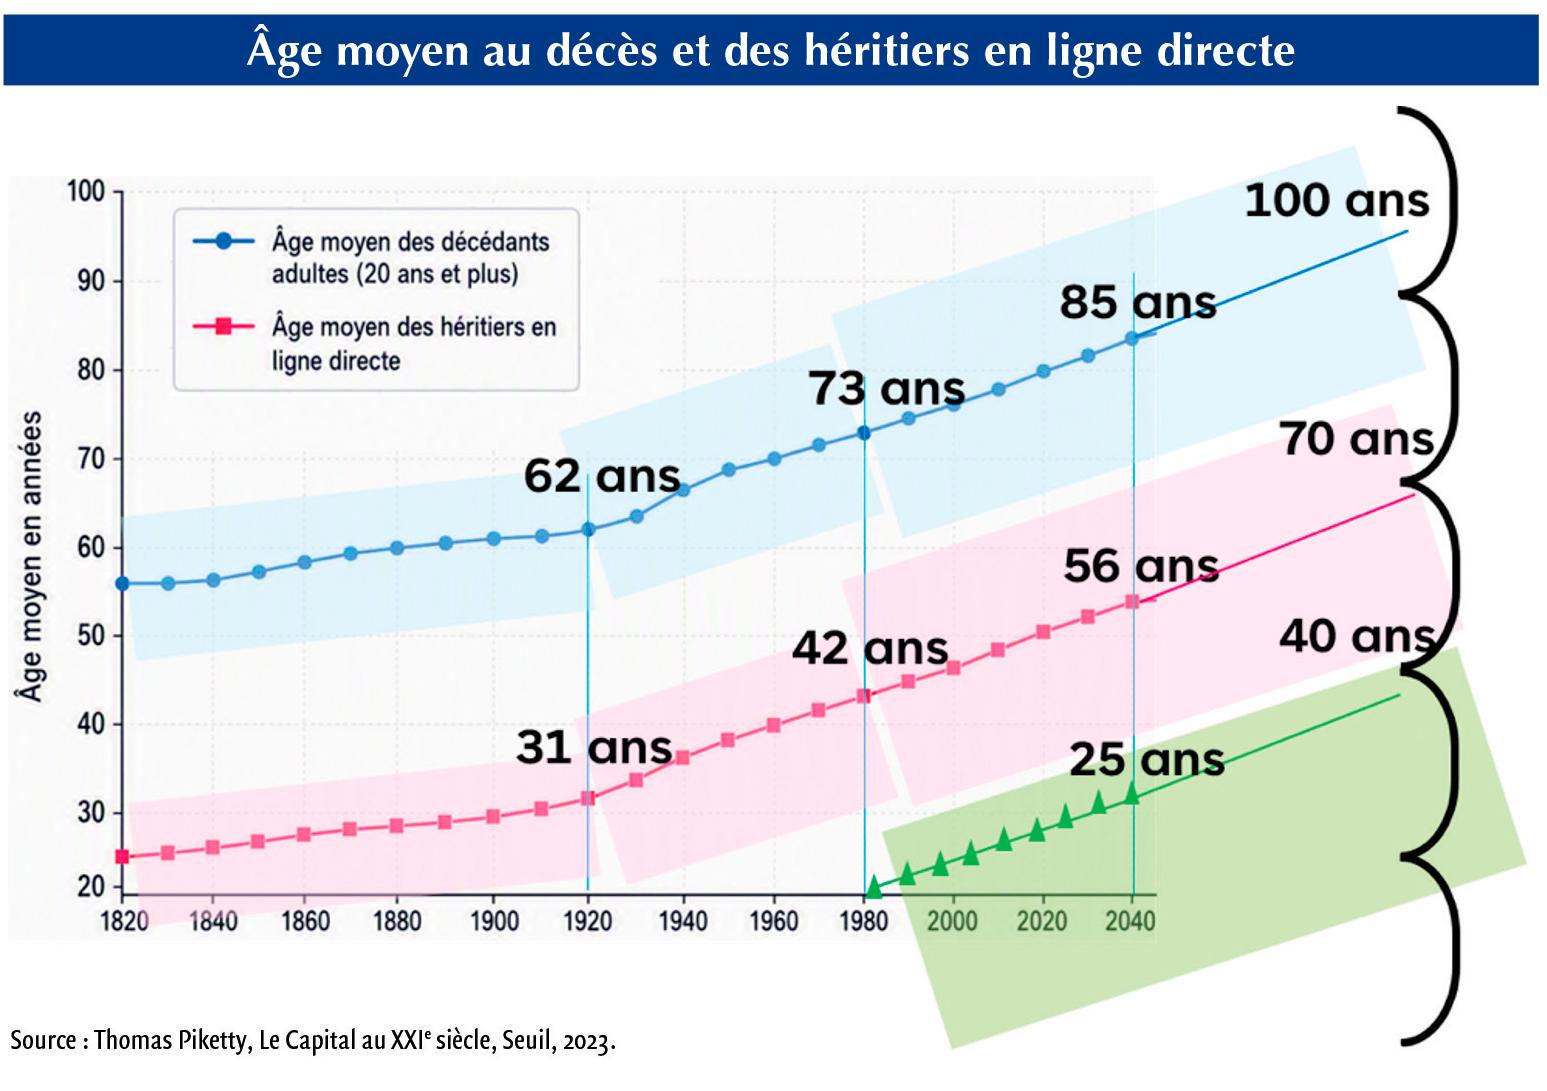
En parallèle, l’allongement de l’espérance de vie transforme profondément la logique successorale. Les héritiers reçoivent désormais leur héritage beaucoup plus tard dans leur existence. Les stratégies patrimoniales deviennent multigénérationnelles, impliquant enfants, petits-enfants et parfois arrière-petits-enfants. Ainsi, dans les années 1980, l’âge moyen au décès était de 73 ans et l’âge moyen des héritiers de 42 ans.
Demain, l’âge du décès sera en moyenne de 85, 90 voire 100 ans, et donc les héritiers seront âgés en moyenne de 60 ans, voire 70 ans ! La coexistence de quatre ou cinq générations transforme profondément les stratégies patrimoniales.
Le comportement changeant des investisseurs depuis 2020
Depuis 2020, un changement majeur est apparu : les investisseurs reviennent massivement vers les marchés financiers et les ETF illustrent parfaitement ce mouvement. Le nombre de transactions en Bourse en général et sur ETF en particulier a été multiplié par quinze sur 5 ans, passant de 100 000 opérations mensuelles sur ETF en 2020 à 1,5 million aujourd’hui. Les moins de 35 ans, qui représentaient environ 15 % du nombre de transactions des particuliers sur ETF en 2020, représentent aujourd’hui 55 % des transactions. Cela représente un véritable changement de paradigme. Dans sa cartographie 2026, l’AMF reprend les statistiques de la Banque de France : concernant les cinq ETF les plus échangés depuis janvier 2025, les « neobrokers et banques en ligne » arrivent loin devant les banques traditionnelles et ces transactions portent en priorité sur des ETF Actions Monde, ETF Actions US et ETF Actions Émergentes. Les nouveaux investisseurs, par rapport aux anciens actionnaires sur les actions françaises via leur PEA, sont peut-être plus « Nvidia » et moins « Air Liquide » ?
Pourquoi assiste-t-on, depuis 2020, à ce retour des investisseurs individuels vers la Bourse et les actifs risqués comme les ETF ou les cryptos ? Plusieurs explications peuvent être avancées et agissent comme une réponse qui est nécessairement multi-factorielle :
– le retour d’une inflation durable. Au moment où on écrit ces lignes, l’inflation en zone euro est à 3,3 %, loin des objectifs à long terme de la Banque Centrale Européenne et un niveau élevé qui incite les épargnants à ne pas trop thésauriser mais plutôt à investir ;
– le besoin de transparence sur les frais. Selon l’OPEF publié par le CCSF en 2026, le rendement moyen d’un PER entre 2021 et 2025 était de 4,61 % brut par an. L’incidence annualisée des frais sur la période était de - 2,17 % par an. Et donc un rendement net de tous frais en fin de période pour l’investisseur de +2,44% par an. Une répartition de la valeur à 50 % entre l’investisseur et les intermédiaires qui semble insupportable à l’heure de la Value for Money ;
– la liquidité dans des parcours digitaux est un élément important ;
– enfin, on peut citer l’intérêt des investisseurs pour le financement des grandes mutations et l’idée de transformer un risque en opportunité d’investissement comme le changement climatique, l’intelligence artificielle, la défense et même le vieillissement de la population !
Nouveaux investisseurs, nouvelles attentes
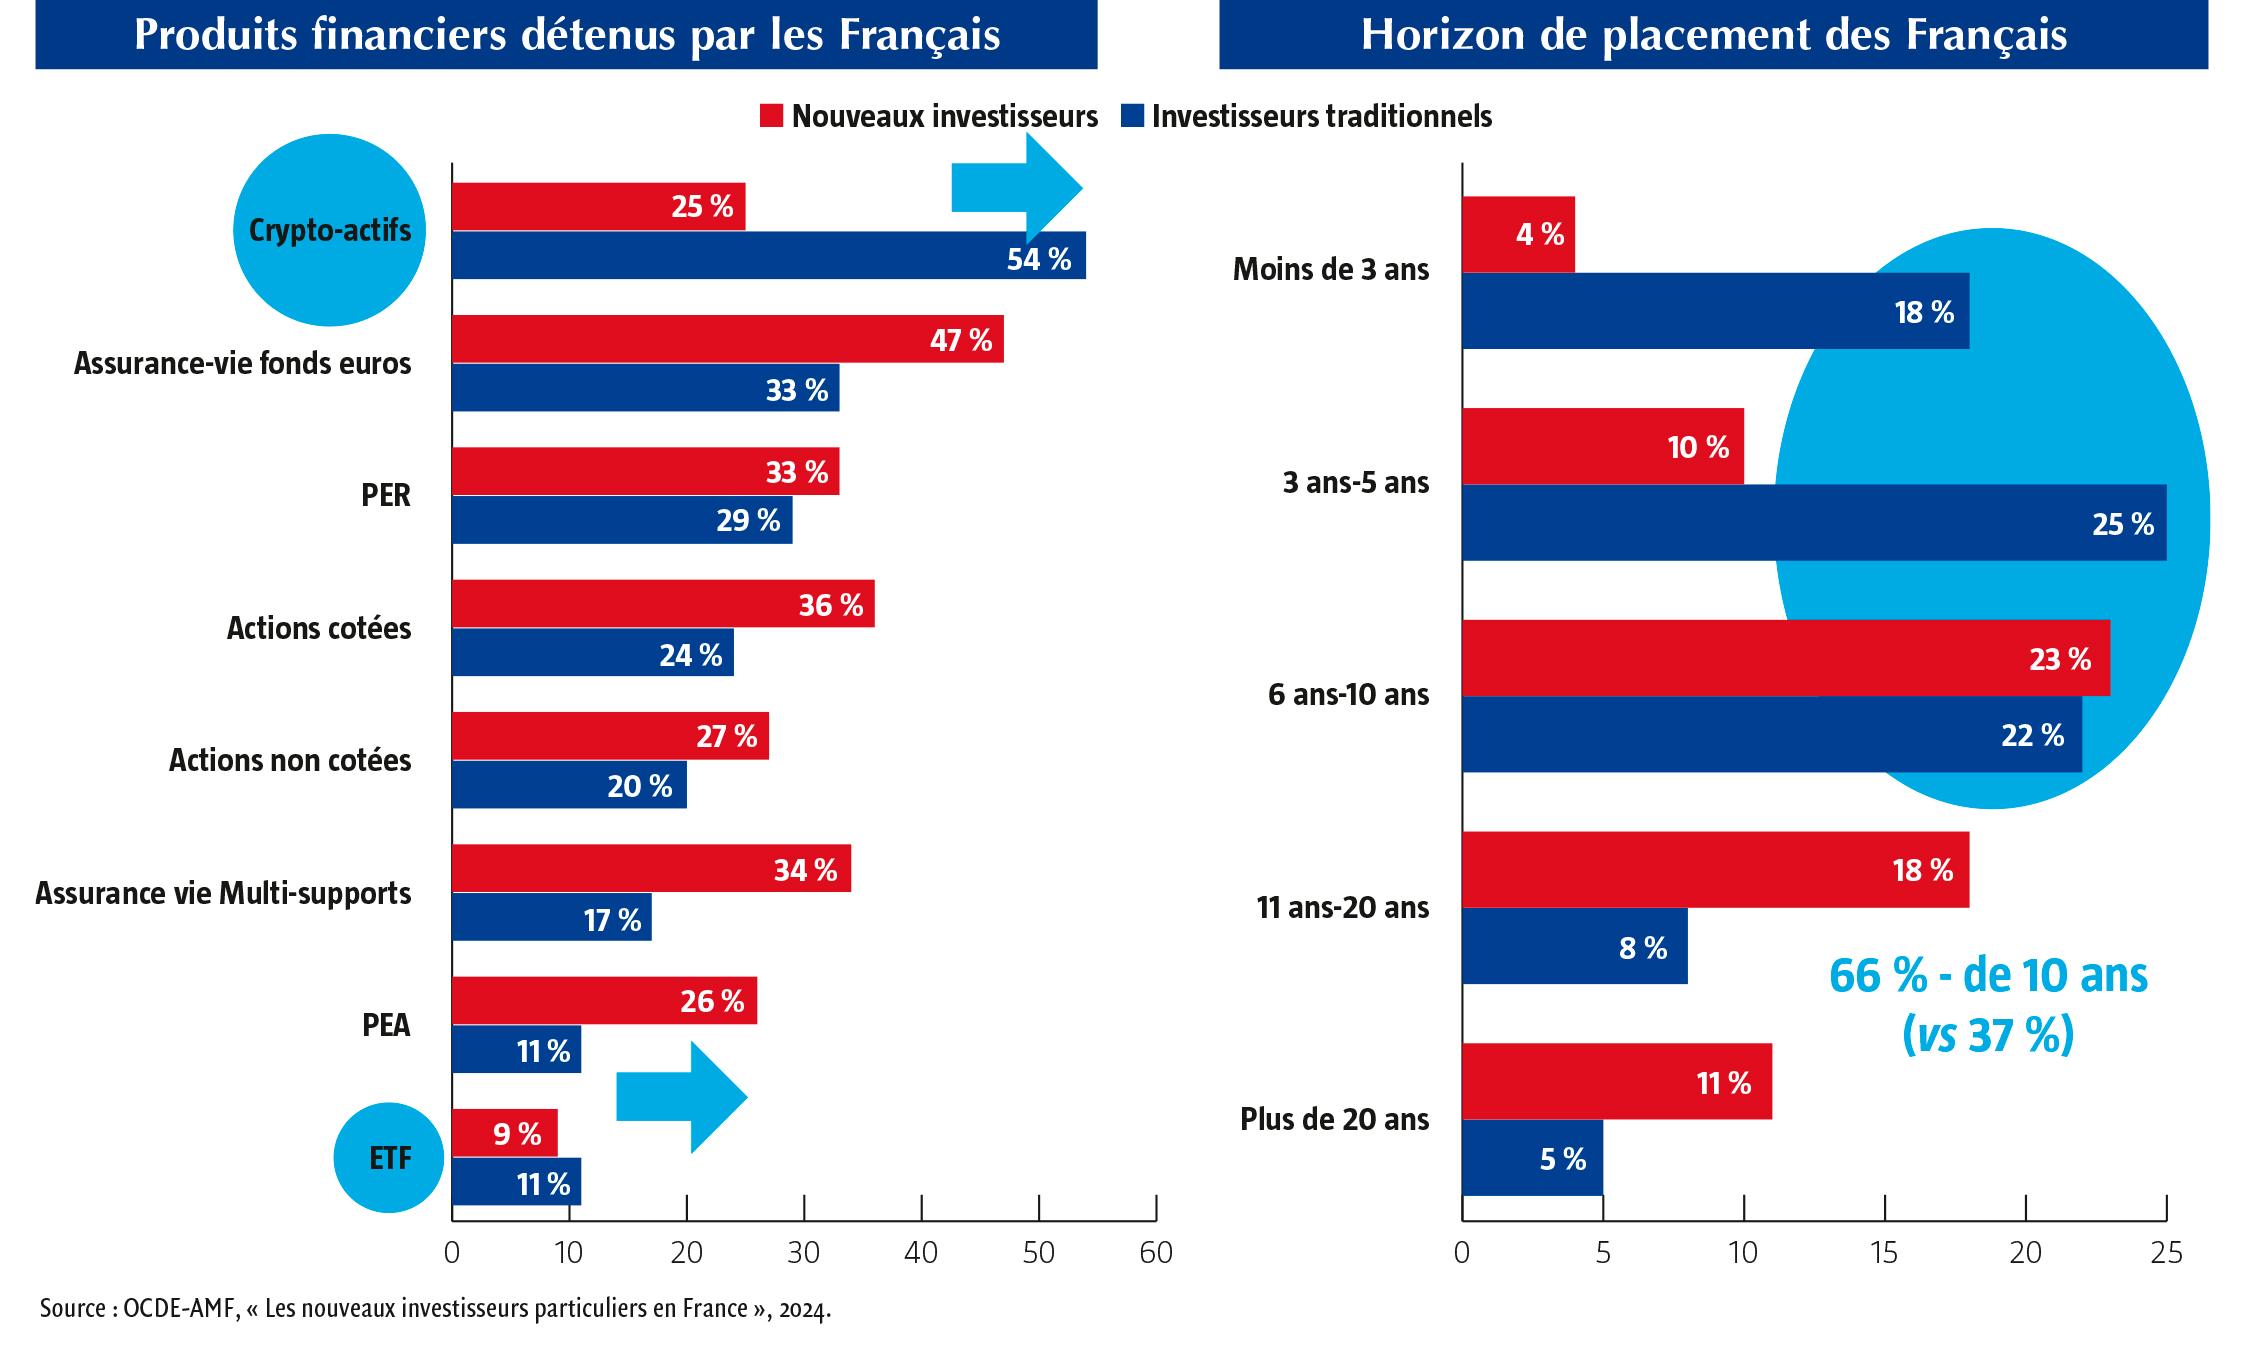
L’OCDE et l’AMF, dans l’étude publiée en 2024 sur « Les nouveaux investisseurs particuliers en France », décrivent leur portrait-robot et notent de vraies ruptures par rapport aux investisseurs traditionnels. On peut citer notamment que la plupart des nouveaux investisseurs ont moins de 35 ans (56 %), sont en majorité des hommes (la part des femmes diminue depuis 2020), sont des investisseurs actifs, utilisent principalement des plateformes en ligne pour réaliser leurs transactions, et veulent être autonomes.
Leurs objectifs consistent à gagner de l’argent rapidement et ils avouent investir « par curiosité » ou « par plaisir ». En matière de connaissance, ils pensent être experts et ont un excès de confiance dans leurs connaissances financières lorsque l’on compare et évalue réellement leur niveau. Ils souhaitent obtenir des informations financières de façon ludique. Un point de différenciation majeur mérite d’être souligné : alors que les anciens investisseurs traditionnels déclarent avoir à 63 % un horizon de placement long sur plus de 10 ans, 66% des jeunes investisseurs indiquent au contraire avoir un horizon de placement court à moins de 10 ans ! Pour résumer ce « french paradox », les seniors qui n’ont plus que quelques années à vivre ont un horizon de placement long terme pour investir mais les jeunes, qui ont toute la vie devant eux, ont un horizon à court terme ! Ce qui est complètement contre-intuitif et contraire à la logique financière...
• Les grands bouleversements démographiques, et principalement la hausse de la longévité, la baisse de la natalité et le décès des baby-boomers d’ici 2040, font entrer la France dans une phase historique de grande transmission du patrimoine après une phase incroyable d’accumulation depuis les années 80.
• Et cette grande transmission pose déjà des défis majeurs pour l’industrie financière : Un défi lié aux montants de capitaux accumulés qui génèreront des flux successoraux massifs et concentrés. Un défi en raison d’une préparation insuffisante des héritiers car une majorité de Français n’a pas intégré la transmission dans sa stratégie financière aujourd’hui et selon un sondage réalisé par l’institut Discurv publié en juillet 2026, 72 % des Français n’ont entrepris aucune démarche pour préparer leur succession. Un défi lié à la complexité et coût des opérations alors que la fiscalité s’alourdit et que la composition des familles est plus complexe : multi-générations, familles recomposées, départ à l’international... Un défi pour la conception des produits : le marché de l’épargne ne propose pas toujours des solutions adaptées (plans de transmission, solutions fiscales, gestion financière...) pour capter ces flux. Un défi aussi parce que les sources d’information et les outils utilisés par les jeunes générations sont différents (pas ou peu d’agences et beaucoup d’outils digitaux, d’IA, de réseaux sociaux...). Entre continuité patrimoniale et rupture générationnelle, il y aura des gagnants et des perdants, sans doute un risque de perte d’activité pour les acteurs qui suivent des clientèles de seniors et des retraités en agence, des clients investis sur des « anciennes » stratégies (comme l’immobilier locatif) avec des clients peu digitalisés et qui sont moins regardant sur les frais. Et sans doute une croissance pour les acteurs qui s’adressent aux jeunes générations, qui proposent des produits innovants (ETF, Bourse, crypto...), des acteurs qui ont investi beaucoup sur le digital et l’IA, qui sont transparents sur leurs frais et qui apportent des services et pas uniquement des produits.
• La prochaine décennie sera moins celle de l’accumulation et de la gestion des actifs que celle de la circulation du patrimoine. Plus d’une souscription annuelle sur deux se fait désormais hors de la banque principale selon Bain & Company dans sa 12e étude France publiée en 2026, 64 % des produits d’un client sont détenus aujourd’hui dans sa banque principale contre 78 % en 2021 et 47 % des français n’ont qu’une seule banque aujourd’hui alors que ce taux était de 63 % fin 2022 (source : FBF, Ifop). On le voit, la fidélité n’est plus de mise et la disruption par des nouveaux entrants est la norme, la multibancarisation ou « multiapplication » se confirme, entrainant un déplacement accéléré des flux de capitaux et des stocks. Comme le disait Darwin dans sa théorie de l’évolution : « Ce n’est pas le plus fort qui survit mais celui qui s’adapte le mieux au changement. »

