
Articles en relation
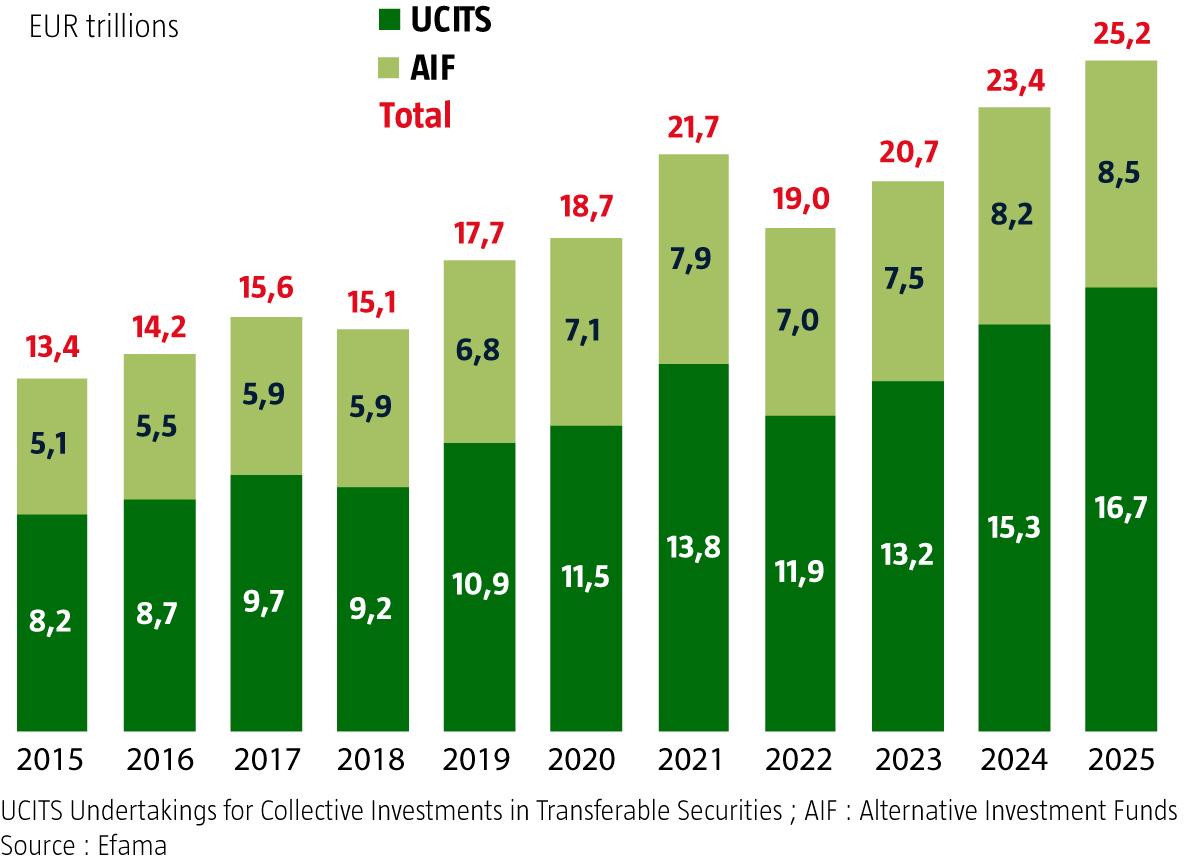
11,5centimes. C’est peu. Enfin, tout dépend de quoi l’on parle. S’il s’agit de la marge des sociétés de gestion européennes, 0,115 % des 34 400 milliards d’euros gérés correspondent à près de 40 milliards d’euros par an1. Si cette marge bénéficiaire avait culminé à 15,1 points de base en 20212, elle a reculé depuis, sous l’effet de diverses forces de long terme, qui interrogent l’industrie. Montée en puissance de l’investissement passif, accès direct des particuliers aux plateformes d’investissement en ligne, hausse des coûts fixes... l’industrie de la gestion et le métier de gérant sont-ils promis à une extinction de masse ?
Pas d’appétit pour les actions en France
Si c’est sous l’angle de la profitabilité qu’on s’intéresse aux métiers de la gestion d’actifs pour compte de tiers, nul doute que l’investissement actions est au cœur du sujet. Les sociétés de gestion dégagent des marges bien supérieures sur les fonds actions que sur les produits de taux.
Or, en France comme dans de nombreux pays d’Europe, l’appétit des épargnants pour les actions reste très modéré. Interrogés sur leur intérêt pour les placements en actions et sur leur degré de « confiance », seul un tiers des Français se déclarent intéressés ou « confiants » et plus de la moitié répondent « pas vraiment » ou « pas du tout »3. Le manque de « confiance » traduit une perception de risque trop élevé puisque 68 % des personnes interrogées jugent les actions « trop risquées », davantage même que les cryptos. Plus paradoxal encore, les actions sont vues comme moins « disponibles » que l’immobilier. Qu’importe que les transactions immobilières en France se soient effondrées d’un tiers à deux reprises sur les vingt dernières années4, rien ne semble pouvoir écorner l’image rassurante et « solide » de l’immobilier face aux actions.
Si donc les épargnants, du moins en France et dans de nombreux pays européens, restent rétifs aux actions, les sociétés de gestion doivent-elles se contenter de gérer des produits de taux et d’accepter des marges très resserrées ? Celles qui le peuvent ont bien au contraire trouvé le moyen d’améliorer très substantiellement leur ordinaire. La plus grande d’entre elles, BlackRock, en donne un exemple éloquent dans ses comptes. Si les stratégies alternatives ne pèsent que 3 % de ses actifs sous gestion, elles représentent 15 % de ses revenus fixes5. Plus largement, PWC estime que les actifs privés génèrent quatre fois plus de revenus que les actifs liquides et s’attend même à ce qu’ils engendrent plus de la moitié des revenus de l’industrie en 20306. En France, la loi Industrie Verte de 2024 prescrit des proportions d’actifs non cotés dans les très populaires Plans d’Epargne Retraite, pouvant représenter jusqu’à 15 % des avoirs. Mais la gestion actions n’est pas uniquement victime d’un préjugé dénué de fondement.
Sous-performance chronique
Année après année, le constat demeure. Les fonds actions gérés activement sous-performent structurellement et massivement les indices, que ce soit sur 1 an, 3 ans, 5 ans ou 10 ans7. Sur toutes ces périodes et sur tous ces marchés, ce sont toujours de 75 % à 90 % des fonds qui sous-performent. Pire ceux qui y parviennent sur une période ne sont que très rarement ceux qui y parviendront sur la période suivante.
Loin d’être nouvelle, cette sous-performance chronique semble s’amplifier au fur et à mesure que les capitaux sont réalloués vers des gestions indicielles, en grandes partie sous forme d’ETF (Exchange Traded Funds). Depuis 2010, leur part dans les fonds actions est passée de 19 % à plus de 50 %. L’essor de l’investissement passif semble nuire aux performances des fonds actifs. Les flux de capitaux vers les plus grandes sociétés, plus représentées dans les indices et les ETFs, déterminent toujours plus la performance des titres, loin des analyses fondamentales que peuvent mener la plupart des gérants actifs8.
Ce constat doit toutefois être fortement nuancé sur l’obligataire puisque près de la moitié des fonds obligataires gérés activement surperforment les indices en zone euro, en dette souveraine ou corporate. Les marchés obligataires étant pour la plupart des marchés de gré à gré, par définition moins efficients que les marchés dit organisés, ce qui offre des opportunités aux gestions non indicielles. Sachant que, en termes d’actifs sous gestion, les obligations représentent la majeure partie des portefeuilles institutionnels en Europe, cette nuance n’est pas mince.
Accès direct au marché
Pour en revenir aux placements actions, d’une part, une majorité d’épargnants français est réticente aux actions mais, même parmi ceux qui souhaitent y investir, moins d’un tiers envisage de le faire via des fonds gérés activement. Une plus grande proportion d’investisseurs favorisent l’investissement direct. Et parmi eux, une majorité effectue au moins une transaction par trimestre, ce qui doit les éloigner encore un peu plus de l’attitude « buy & hold » recommandée pour un investisseur en fonds9.
C’est plus généralement la propension à déléguer qui est en question. Seuls 23 % des Français déclarent prendre leurs décisions d’investissement sur les conseils d’un professionnel de l’investissement. Et près des deux tiers des Français déclarent se décider seuls ou avec les conseils de « proches ». Ici comme dans la plupart des domaines, la masse d’information à disposition de chacun, en particulier via des outils d’intelligence artificielle, permet aux particuliers d’intervenir sur les marchés sans accompagnement professionnel. Ou du moins via des plateformes qui, dans bien des cas, ne favoriseront pas les fonds gérés activement et privilégieront des ETF ou des instruments bien moins rémunérateurs pour les sociétés de gestion.
Manque d’appétit pour des placements considérés comme trop risqué, manque d’intérêt pour les conseils des professionnels et accès direct aux marchés très simples, les asset managers sont-ils donc voués à une extinction de masse de type darwinienne ? Pas si vite ! Du côté de l’offre comme de la demande, les asset managers sont plus utiles que jamais.
Activité solide pour les groupes bancaires
Les plus grandes sociétés de gestion du monde, majoritairement américaines, sont des sociétés indépendantes, cotées ou non, dont le seul métier est la gestion d’actifs. Mais en Europe, les principaux acteurs sont au contraire filiales de groupes bancaires ou d’assurance. En France, près des trois quarts des sociétés de gestion sont des sociétés entrepreneuriales, détenues par des personnes physiques. En revanche, la répartition des capitaux gérés est tout autre car près de 90 % des actifs sous gestion sont gérés dans des sociétés filiales de banques ou d’assurances. C’est que, dans un paysage mondial de l’asset management largement dominé par les États-Unis, les filiales des groupes Crédit Agricole, BNP Paribas et BPCE sont quasiment les seuls non-Américains du top 20.
Pour ces trois groupes, la gestion d’actifs semble tout à fait utile. Tout d’abord, elle offre des marges d’exploitation élevées, généralement supérieures à celle de la banque de réseau et souvent voisines de la BFI. En outre, et au contraire de la BFI, ses revenus sont largement récurrents, moins cycliques. Les frais de gestion sont prélevés sur les actifs gérés, des stocks, et non sur des flux comme les métiers du trading. Enfin, c’est un métier structurellement peu consommateur en capital, au contraire de la banque à réseau ou des activités d’assurance, et relativement stable en termes de revenus, au contraire de la BFI.
Financement des retraites : toujours
plus de besoins
C’est aussi parce qu’il s’agit d’un marché en forte croissance que la gestion d’actifs reste un métier attractif pour les groupes bancaires qui, en France et en Europe du Sud, détiennent la majeure partie des actifs sous gestion. Une croissance annuelle moyenne de 38 % par an sur les 5 dernières années, soit la progression des actifs sous gestion dans les plans d’épargne retraite (PER) français entre 2021 et 2025. Or, les unités de compte (des fonds) représentent 78 % de la collecte nette de ces PER et les très profitables actifs privés y sont dignement représentés10. Mieux : un décret du 30 avril dernier en élargit et en facilite encore l’accès via l’assurance vie classique ou les PER.
Plus généralement, en Europe, la part des ménages dans l’encours des fonds est passée de 26 % à 32 % entre 2020 et 202411. C’est que, face aux difficultés des systèmes de retraite par répartition, la constitution d’une épargne longue s’impose partout comme une nécessité. Et les sociétés de gestion comptent parmi les bénéficiaires de cette prise de conscience.
Besoin de sociétés de gestion ou de gérants ?
En 2024, Goldman Sachs prenait le contrôle du groupe français Crystal Patrimoine. Fin 2025, Trian achetait Janus Henderson et ses quelque 500 milliards de dollars sous gestion. Sur les huit premiers mois de 2026, ce sont plus de 14 milliards de dollars que des groupes américains ont dépensés pour acquérir des gérants d’actifs ou de fortune européens. Mi-2026, on estime que ce sont près de 47 % des actifs sous gestion en Europe qui sont contrôlés par des fonds ou asset managers américains12. Que les acheteurs soient des asset managers ou des fonds de private equity, une chose est claire : ils ne voient pas dans la gestion d’actif un métier destiné à une extinction rapide. Est-ce à dire qu’il n’y a rien de nouveau sous le soleil des asset managers ?
Comme toutes les industries, la gestion d’actifs évolue. Du point de vue des produits qu’elle vend, avec en particulier la montée en puissance, pour l’heure inexorable, des gestions passives. Du point de vue des technologies, avec l’essor de l’intelligence artificielle, intégrée aux process de gestion, tout au long de la chaîne de production, de l’investissement à la distribution, en passant par le trading, le reporting et les contrôles. L’une des conséquences de cette double évolution se retrouve dans les chiffres de l’emploi. Pour se limiter à la gestion d’actifs française, les effectifs sont en constante augmentation, lente mais ininterrompue. En revanche, la part des gérants de portefeuilles dans ces effectifs ne cesse de décroître. Alors qu’ils représentaient 27 % des effectifs en 2014, leur poids n’excède plus que 22 % en 202413. En d’autres termes, les sociétés de gestion gèrent des sommes toujours plus importantes avec toujours moins de gérants. La productivité marginale des gérants est en forte hausse.
Au total, si elle fait face à une érosion structurelle de profitabilité pour certaines de ces activités, la gestion collective reste une industrie de croissance tout à fait rentable, clé pour l’avenir des systèmes de retraite. Mais elle fonctionne très bien avec toujours moins de gérants de portefeuille. Des métiers qui évoluent dans une industrie en croissance de long terme. Ce n’est pas si mal !

