
Articles en relation
Au printemps 2023, les difficultés d’Eurovita conduisaient la presse et les régulateurs à se demander « si les entreprises d’assurances détenues par des fonds d’investissement en capital ne présentaient pas des risques accrus1 ». Au mois de décembre suivant, le Fonds monétaire international (FMI) publiait un codicille à son rapport sur la stabilité financière intitulé « le non-coté et les assureurs vie2 » qui évoquait notamment les possibilités d’arbitrage réglementaire : « On dit souvent que les exigences réglementaires de l’autorité bermudienne sont plus alignées avec la vision économique des directions que celles d’autres systèmes de solvabilité, et que cela explique la préférence pour les Bermudes. » L’agence de notation AM Best venait de baisser la note financière de 777 Re. Il aura fallu une nouvelle dégradation pour que l’autorité bermudienne impose au réassureur une série d’instructions comminatoires3, à la suite de quoi sa maison mère, le fonds d’investissement 777 Partners, s’est placé sous le régime étatsunien des faillites4. En 2025, c’est Mark Walter, le patron de Guggenheim Private Investments, qui fait l’objet d’une enquête fédérale américaine, et bientôt de plaintes pour fraude à l’assurance5 dans la gestion de deux filiales d’assurances, Delaware Life et Clear Spring.
Ces trois incidents semblent avoir un élément en commun. Ils concernent des assureurs détenus par des fonds d’investissement en capital non coté (private equity). Faut-il y voir plus qu’une coïncidence ? Après le FMI, la Banque des Règlements Internationaux6, l’Association internationale des superviseurs d’assurances7 et l’Autorité européenne8 ont produit des rapports sur les relations entre les entreprises d’assurances et les fonds d’investissement actifs dans le non-coté. Ces rapports montrent comment les assureurs en sont venus à s’intéresser au non-coté, comment en particulier les fonds d’investissement états-uniens en non-coté ont pris le contrôle d’assureurs vie pour s’assurer des flux qu’ils savent investir avec profit, et quels problèmes particuliers pose ce type de rapprochement. On pourra ensuite se demander dans quelle mesure l’Europe s’expose au même phénomène.
Quinze années de taux bas
Les politiques monétaires menées par les banques centrales après la crise financière de 2008 ont consisté à acheter massivement des obligations souveraines9, ce qui a provoqué une baisse des taux. La rémunération des emprunts souverains à 10 ans US atteignait 0,55 % en juillet 2020, en France celui des OAT à 10 ans était même négatif de juin 2019 à avril 2021 (cette aberration s’explique uniquement par le taux négatif de la facilité de dépôt, qui force les banques à acheter des obligations avec leurs liquidités excédentaires). Les assureurs qui ont vendu des contrats de capitalisation à taux garantis comme les assureurs vie partent donc à la chasse au rendement. Les titres non cotés offrent des perspectives intéressantes en la matière. En effet, parce qu’ils sont moins liquides, ils doivent en principe offrir une prime de rendement. Mais de quoi parle-t-on au juste ? D’actions ou de titres de créance négociables10 qui ne sont pas cotés en bourse. Comment peut-on se les procurer ? Et surtout, comment peut-on réaliser ses profits ? Dans le cas des instruments de dette, on peut attendre leur remboursement, mais si on veut être payé avant l’échéance, ou si on veut revendre ses actions, il faut trouver un acheteur.
Cette illiquidité des titres non cotés contraint fortement la nature des investisseurs. Il faut un travail considérable d’analyse, non seulement des finances mais aussi du modèle économique et de la position concurrentielle de l’entreprise pour se décider à lui prêter, et plus encore à l’acheter entièrement. Dans ce dernier cas, il faut alors monter un plan d’achat (buyout) qui comprend généralement de la dette que l’entreprise va rembourser en quelques années (c’est pourquoi on parle de leveraged buyout, achat à effet de levier). Quand la dette aura été remboursée, on pourra chercher pour l’entreprise un repreneur qui accepte de payer un supplément et constituera le profit de sortie (exit). La complexité de ces opérations explique pourquoi les investisseurs dans le non-coté sont d’abord des professionnels. Ils proposent à d’autres de participer aux entreprises qu’ils sélectionnent, cela leur permet de multiplier les affaires et donc de diviser les risques pour diversifier leur portefeuille, et aussi d’augmenter leur profit en prenant une commission sur les opérations réussies.
La durée d’immobilisation du capital dans les opérations en non-coté étant de plusieurs années, elles n’ont pendant longtemps intéressé que les particuliers fortunés et les institutionnels, qui employaient donc les services de tiers experts. Ces gestionnaires de fonds d’investissement peuvent être des spécialistes purs (comme Ardian ou Tikehau) ou les filiales ad hoc des gestionnaires d’actifs généralistes (par ex. Amundi Private Assets ou AXA IM Alts). Ils proposent des fonds thématiques : actions non cotées rangées par stade de maturité et stratégie (on distingue par ex. le capital-risque pour les entreprises jeunes du capital-transmission), taille des entreprises et géographie, enfin thématique ou secteur d’activité. Pour les titres de dette, on définit un type d’instrument associé à un profil de risque (par ordre croissant de risque à savoir dette de premier rang, mezzanine, puis dette d’entreprises en difficulté), un secteur d’actif sous-jacent (dette d’entreprise, dette adossée à des actifs réels, dette adossée à d’autres actifs comme des créances client) et enfin par « géographie ». Comme ces différentes dimensions déterminent un grand nombre de cellules potentielles, il existe aussi des fonds de fonds pour les investisseurs désireux de diversifier au maximum sans entrer dans le détail de cet univers de placements. A contrario, les spécialistes ont un avantage informationnel qui leur permet de valoriser le capital dont ils disposent, et on peut se demander si les entreprises d’assurance vie adossées à des fonds d’investissement bénéficient effectivement de cet avantage par rapport à leurs concurrents.
Aux États-Unis :
les fonds d’investissement
et l’assurance vie
Le rapport de la BRI déjà cité indique que les assureurs vie états-uniens adossés à des fonds ont un rendement deux fois supérieur à celui des autres assureurs vie. La prime de rendement du non-coté est donc mesurable, et s’est traduite concrètement. Si on considère le stock d’actifs d’assurance vie, la proportion qui revient aux assureurs vie adossés (aux fonds d’investissement dans le non-coté) est passée d’un peu plus de 0 % de l’actif du secteur en 2011 à 10 % en 202511. Si on considère maintenant le flux de nouvelles rentes souscrites (y compris les retraites complémentaires), la part de marché des assureurs vie adossés à des fonds d’investissement, qui était inférieure à 0,5 % en 2011, est passée à 8,5 % en 2017 puis 18 % en 2023 d’après une étude de la Fed de Chicago12. Par des techniques économétriques, les auteurs attribuent la majorité de cette progression au supplément de rendement fourni par les placements en non-coté.
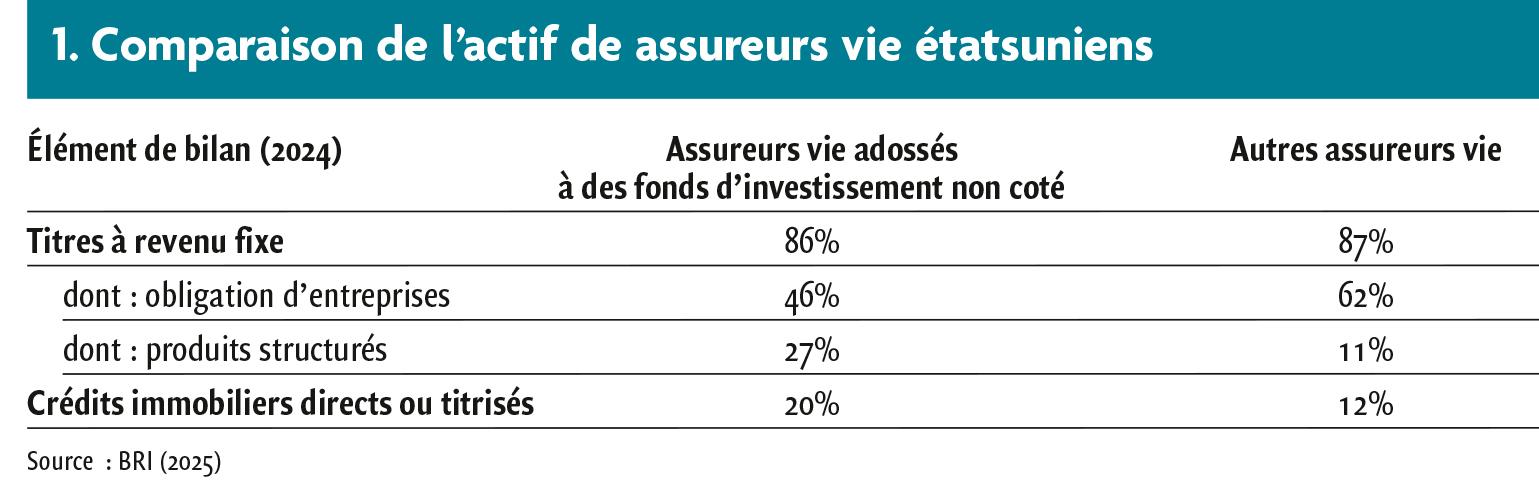
Le rapport de la BRI détaille aussi l’actif des deux catégories d’assureurs vie. Il apparait que les assureurs adossés à des fonds d’investissement détiennent moins d’obligations d’entreprises mais plus de produits de taux structurés, notamment des titres adossés à des prêts aux entreprises (CLO) pour environ un quart de leur actif, et des créances hypothécaires directes ou titrisées (les fameuses MBS qui sont à l’origine de la crise financière de 2008). Ces actifs procurent un supplément de rendement par rapport aux obligations d’entreprises, et sont considérés selon certaines typologies comme crédit non bancaire (private credit) : bien qu’ils soient eux-mêmes cotés, ils agrègent des titres qui ne le sont pas.
Un autre rapport de la BRI13 montre que les investissements dans le non-coté ont quadruplé aux États-Unis entre 2010 et 2024, ce qui représente un taux de croissance annuelle moyen de 10 % ; mais les investissements dans le non-coté des assureurs vie ont été multipliés par sept, soit un taux de croissance annuelle moyen de 15 %, le plus fort de tous les secteurs institutionnels. En fait, ce sont les fonds qui ont acheté des assureurs vie pour profiter des flux de trésorerie apportés par les assurés et les investir dans des titres non cotés à haut rendement. On peut illustrer cette stratégie par des noms : Marc Rowan, le fondateur d’Apollo (Global Management), a créé Athene Holding en 2009 pour acquérir des portefeuilles d’assurance vie (notamment celui d’Aviva USA), Allan Levine a constitué Global Atlantic Group en 2013, avant de se rapprocher de KKR ; l’American National insurance company a été acquise en 2022 par Brookfield, le fonds de Bruce Flatt ; on pourrait encore évoquer Prosperity Life, filiale d’Elliott Management, SILAC filiale d’Hildene capital, etc.
La réassurance capitalisée (funded reinsurance) ou réassurance chargée d’actifs (asset-intensive reinsurance) a permis d’augmenter la rentabilité de ces stratégies. Il s’agit de proposer à des entreprises d’assurances dont les passifs comportent des garanties de rendement (ce qui est le cas des rentes indexées) un contrat d’échange global d’un portefeuille de passifs et d’actifs contre la signature du réassureur (et la promesse faite à l’assureur de lui rétrocéder ses actifs si le réassureur connaissait des difficultés). Au passage, les actifs sont restructurés ou remplacés par des titres non cotés à plus haut rendement et pourtant moins exigeants en capitaux réglementaires. Ces montages permettent donc aux assureurs vie états-uniens de libérer du capital, et ils intéressent même des investisseurs extérieurs à l’assurance via des side-cars puisque Aon a mesuré l’encours total de ces véhicules à 23 milliards de dollars (2025), « en progression d’environ 50 % depuis fin 2024 ». Il est inhabituel de voir des investisseurs extérieurs au secteur participer aux investissements des assureurs, qui sont normalement frappés d’obligation de constituer des capitaux réglementaires plus que proportionnels au supplément de rendement offert par une prise de risque, et donc peu intéressants pour les investisseurs non réglementés.
Faut-il préciser que le réassureur qui propose cet ingénieux montage est sis aux Bermudes ou aux Caïmans, n’entre donc pas dans les comptes de la NAIC et organise, selon toute vraisemblance, un arbitrage réglementaire ? Les traités de réassurance chargée d’actifs représentent près de 600 milliards de passifs entre 2017 et 2023 (BRI), dont les trois quarts sont cédés à des réassureurs par des transactions intragroupe, qui posent évidemment le problème de la sincérité des évaluations.
Les problèmes potentiels
On a déjà évoqué l’arbitrage réglementaire. L’autorité bermudienne se fait fort d’avoir renforcé la surveillance des traités de réassurance chargés d’actifs au moment de leur signature, mais cela revient à reconnaître qu’il ne l’était pas suffisamment jusqu’alors, sans d’ailleurs que les traités précédents aient été révisés14. De manière plus générale, l’évaluation des titres non cotés est difficile à objectiver puisque, par définition, il n’y a pas de prix de marché. Pour les instruments de dette, un article récent de trois professeurs de Columbia portant sur l’ensemble de l’actif des assureurs états-uniens entre 2018 et 2024 montre notamment que : « la notation des titres non cotés sous-estime systématiquement le risque de crédit et réduit les exigences de fonds propres. En nous concentrant sur le secteur américain de l’assurance vie, nous mettons en évidence une multiplication par dix du recours à la notation de titres non cotés depuis 2018, principalement pour des titres opaques et concentrés chez les grands assureurs ainsi que chez ceux détenus par des fonds de capital-investissement. À notation égale, les titres non cotés ont deux fois plus de chances de se déprécier que les titres cotés, et pourtant, ils font moins souvent l’objet d’une baisse de leur note de crédit 15. »
La subversion de la notation de crédit devrait nous mettre la puce à l’oreille car elle a joué un rôle important dans la dissémination des titres qui ont contribué à la crise dite des subprime16. Ce jugement sévère des économistes de Columbia est malheureusement cohérent avec les faillites inattendues d’entreprises ayant emprunté via des contrats qui ont alimenté les circuits de titres non cotés : First Brands puis Tricolor à l’automne 2025, et la liste s’est allongée depuis.
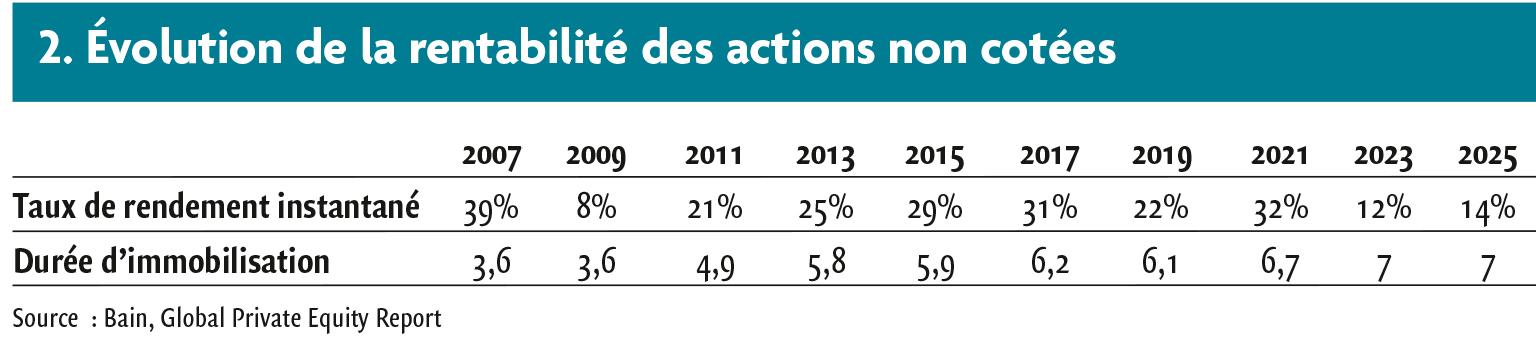
Le problème des instruments de crédit est particulièrement sensible parce que, comme on l’a vu, de nombreux assureurs vie états-uniens ont misé sur ces actifs pour doper le rendement de leur actif. Mais les titres de propriété non cotés connaissent aussi un problème de fond depuis quelques années : les taux d’intérêt très bas jusqu’en 2021 ont permis des achats d’entreprise à levier dont il est difficile de sortir depuis la hausse des taux. En conséquence, la durée d’immobilisation du capital s’allonge et les taux de rendement instantanés (distribution rates) du capital diminuent (tableau 2). Les fonds d’investissement ont réagi en créant des fonds perpétuels (evergreen funds), ainsi nommés parce qu’ils permettent d’entrer et sortir en continu, alors que les fonds d’investissement en capital traditionnel comportent un calendrier fixe ; toutefois les possibilités de rachat (gate provision) comportent des limites individuelles et globales qui ont été atteintes par de nombreux fonds en 2025. Par ailleurs, les gestionnaires de fonds utilisent les fonds perpétuels pour racheter à l’échéance des fonds traditionnels les entreprises qui ne trouvent pas preneurs. On considère que plus de 3500 milliards de capitaux inscrits à l’actif des fonds d’investissement en capital non coté n’ont pas fait l’objet d’une transaction aux conditions du marché depuis 10 ans. L’évaluation de ces actifs est donc le seul fait des gestionnaires de fonds.
Que les titres non cotés soient mal évalués n’est évidemment pas un problème pour ceux qui n’en détiennent pas. Toutefois, les clients des assureurs dont les provisions sont adossées à de tels actifs – que ce soit dans le bilan de l’assureur ou via un traité de réassurance chargé en actifs – peuvent naturellement s’inquiéter et les clients des autres assureurs peuvent légitimement désirer que soit garantie la valeur des actifs auxquels sont adossés les contrats qu’ils ont signés. Si le président des États-Unis a choisi de faciliter l’investissement des plans d’épargne retraite dits 401(k) dans les actifs alternatifs (dont les titres non cotés) par son décret (executive order) du 2 août 2025, les autorités européennes sont plus prudentes.
La situation en Europe
En 2023, la loi Industrie Verte a introduit l’obligation d’intégrer une part minimale de titre non cotés dans les Plans d’Épargne Retraite et les contrats d’assurance vie (en gestion pilotée) : cela correspond à la volonté du législateur de financer la réindustrialisation du pays, après le succès de l’initiative Tibi pour les nouvelles technologies. D’après le rapport de l’inspection générale des finances, ce dispositif qui permet aux assureurs d’investir dans le non-coté « a représenté près de 45 % de l’ensemble des levées en capital-développement », qui ont ainsi été multipliées par plus de trois dans le pays17. Ce circuit semble pour l’instant bien maîtrisé et progressif.
En revanche, du côté des titres de dette, les autorités semblent vigilantes. Le rapport sur la stabilité financière de l’autorité européenne mesurait l’exposition des assureurs européens aux instruments de crédit non cotés à hauteur de 5 % du bilan agrégé18, soit la moitié de ce qu’on observe chez les assureurs vie états-uniens qui ne sont pas détenus par un fonds d’investissement, et moins du quart du chiffre des assureurs vie détenus par un fonds.
En Europe, les instruments non cotés sont grevés par des charges en capitaux réglementaires importantes dans le cadre institué par la directive Solvabilité 2, ce qui les rend moins attractifs qu’ils le sont pour les assureurs états-uniens. En 2017, un règlement délégué (2017/1542) avait inauguré un dispositif qui permettait aux assureurs investissant dans des actifs d’infrastructures de bénéficier d’une réduction des capitaux nécessaires s’ils pouvaient prouver au contrôle qu’ils n’auraient pas besoin de les liquider, même en cas de forte dégradation de leur situation financière. En fin de compte, une étude d’impact de la Commission19 concluait en 2021 que « la part des investissements du secteur de l’assurance dans l’économie réelle et les infrastructures est restée limitée. Même les récentes modifications apportées à la directive Solvabilité 2, prévoyant des traitements préférentiels pour certaines catégories d’actifs à long terme, ne semblent pas avoir été conçues de manière adéquate pour atténuer ce frein à l’investissement ». C’est pourquoi la révision de Solvabilité 2 (directive 2025/2 et règlement 2026/269) comporte des dispositions spécifiques, pour abaisser les exigences de capitaux réglementaires concernant les actions détenues à long terme et les produits de titrisation. Toutefois les conditions sont encore draconiennes, et le superviseur est seul juge de leur application : la situation ne paraît pas devoir évoluer de manière incontrôlée.
Le rapport de stabilité financière de l’Autorité européenne s’intéresse aussi aux traités de réassurance chargés d’actifs, et montre notamment que la France contracte (modérément) avec des entités bermudiennes. En vertu de la décision de la Commission 2016/309 du 26 novembre 2015, les Bermudes bénéficient du régime d’équivalence avec l’Union Européenne, et il est donc en théorie possible de réaliser les mêmes opérations que les assureurs vie états-uniens. Toutefois, l’Autorité de contrôle est bien consciente du problème. Un encadré dans le Rapport sur la stabilité financière de la Banque de France intitulé « Opérations de réassurance “asset intensive” et liens avec les marchés d’actifs non cotés » indique l’attention portée par le contrôle au sujet. Lequel contrôle dispose d’instruments puissants pour contraindre les assureurs à adosser leurs provisions à des actifs sûrs et pour refuser un traité de réassurance qui aurait pour seul objectif de réduire le capital de solvabilité requis par un échange avec les Bermudes sans réduction du risque effectif :
– l’article L. 324-1 permet à l’Autorité de contrôle de refuser le transfert d’un portefeuille de contrats si celui-ci porte préjudice aux assurés ;
– l’article R. 332-17 dispose que « la garantie des créances sur les réassureurs [...] est constituée par le nantissement des valeurs [...] déposées sur un compte gagé » dans l’UE, ce qui limite fortement les transferts d’actifs ;
– l’article L. 352-3 dispose que l’« Autorité de contrôle prudentiel et de résolution peut, par décision motivée, imposer aux entreprises d’assurance et de réassurance une exigence de capital supplémentaire [notamment si] le profil de risque de l’entreprise s’écarte significativement des hypothèses qui sous-tendent le calcul du capital de solvabilité requis » et, si cela ne suffit pas...
– l’article L. 352-1 permet à l’Autorité de contrôle d’« exiger des entreprises d’assurance et de réassurance, par décision motivée, qu’elles lui communiquent une estimation de leur capital de solvabilité requis calculé en application de la formule standard », ce qui reviendrait à suspendre l’application du modèle interne pour un assureur qui s’écarterait significativement des hypothèses qui avaient justifié à son approbation.
Bref, les autorités européennes et nationales sont aux aguets et ont les moyens de s’opposer aux arbitrages réglementaires et à la dégradation de l’actif représentant les créances des assurés.

