

Depuis plusieurs années, la finance durable évolue dans un climat paradoxal. D’un côté, les critiques se multiplient. L’ESG est tour à tour accusé d’être coûteux, inefficace, voire idéologique. De l’autre, les investisseurs institutionnels n’ont jamais autant intégré les enjeux environnementaux, sociaux et de gouvernance dans leurs processus de décision.
Plus qu’une opposition frontale, cette divergence entre le débat public et les pratiques de marché est devenue l’une des caractéristiques majeures du secteur. Dès lors, la question n’est plus de savoir si l’ESG a un avenir, mais de comprendre comment il entre dans une nouvelle phase de maturité : plus discrète, plus exigeante sur la qualité des données et plus différenciée selon les régions du monde.
Changement de vocabulaire,
continuité des pratiques
Le phénomène le plus marquant aujourd’hui n’est pas une remise en cause des stratégies d’investissement durable, mais une évolution du discours qui les entoure. Les investisseurs ne renoncent pas à l’ESG, ils choisissent simplement d’en parler autrement.
L’enquête la plus récente menée auprès des allocataires d’actifs montre même un renforcement de l’intégration ESG. Près d’un investisseur institutionnel sur cinq applique désormais ces critères à plus des trois quarts de ses actifs sous gestion, une progression significative par rapport aux années précédentes.
Cette discrétion nouvelle s’explique largement par le contexte politique, particulièrement aux États-Unis. Les grands investisseurs observent que si certaines entreprises ont réduit la visibilité de leurs engagements climatiques, elles n’ont pas pour autant diminué leurs actions. L’acronyme ESG apparaît moins dans les communications, mais la gestion des risques extra-financiers, elle, reste pleinement intégrée aux processus d’investissement.
Parallèlement, l’environnement économique et géopolitique pousse les institutions à renforcer la résilience de leurs portefeuilles. Hausse de l’exposition aux actifs privés, à l’immobilier ou aux infrastructures : ces arbitrages reflètent moins un recul des ambitions durables qu’une adaptation à un monde plus incertain.
Le vrai débat : la qualité des données
Loin des controverses idéologiques qui occupent l’espace médiatique, les préoccupations des professionnels de la finance durable sont avant tout opérationnelles.
Lorsqu’ils évoquent leurs difficultés, les investisseurs ne contestent presque jamais la pertinence des critères ESG. Ils pointent en revanche les lacunes de couverture de certaines classes d’actifs, les insuffisances de données ou encore les divergences méthodologiques entre fournisseurs.
Les priorités qu’ils identifient sont révélatrices : données alignées sur les exigences réglementaires, émissions de gaz à effet de serre et notations de risque ESG figurent en tête de leurs besoins. Autrement dit, le sujet n’est plus tant celui des convictions que celui de la mesure et de la fiabilité des informations disponibles.
Cette fragmentation des approches a conduit nombre de grands investisseurs à développer leurs propres capacités de recherche afin de consolider et d’harmoniser les informations utilisées dans leurs analyses. Le constat est particulièrement marqué sur les enjeux climatiques et, plus récemment, sur la biodiversité. Le message adressé au marché est clair : ce dont la finance durable a besoin aujourd’hui, ce n’est pas de moins d’ESG, mais d’un ESG plus robuste et plus standardisé.
États-Unis et Europe : deux modèles,
une même réalité
L’importance croissante accordée à la qualité des données se reflète également dans la manière dont les marchés valorisent le risque ESG.
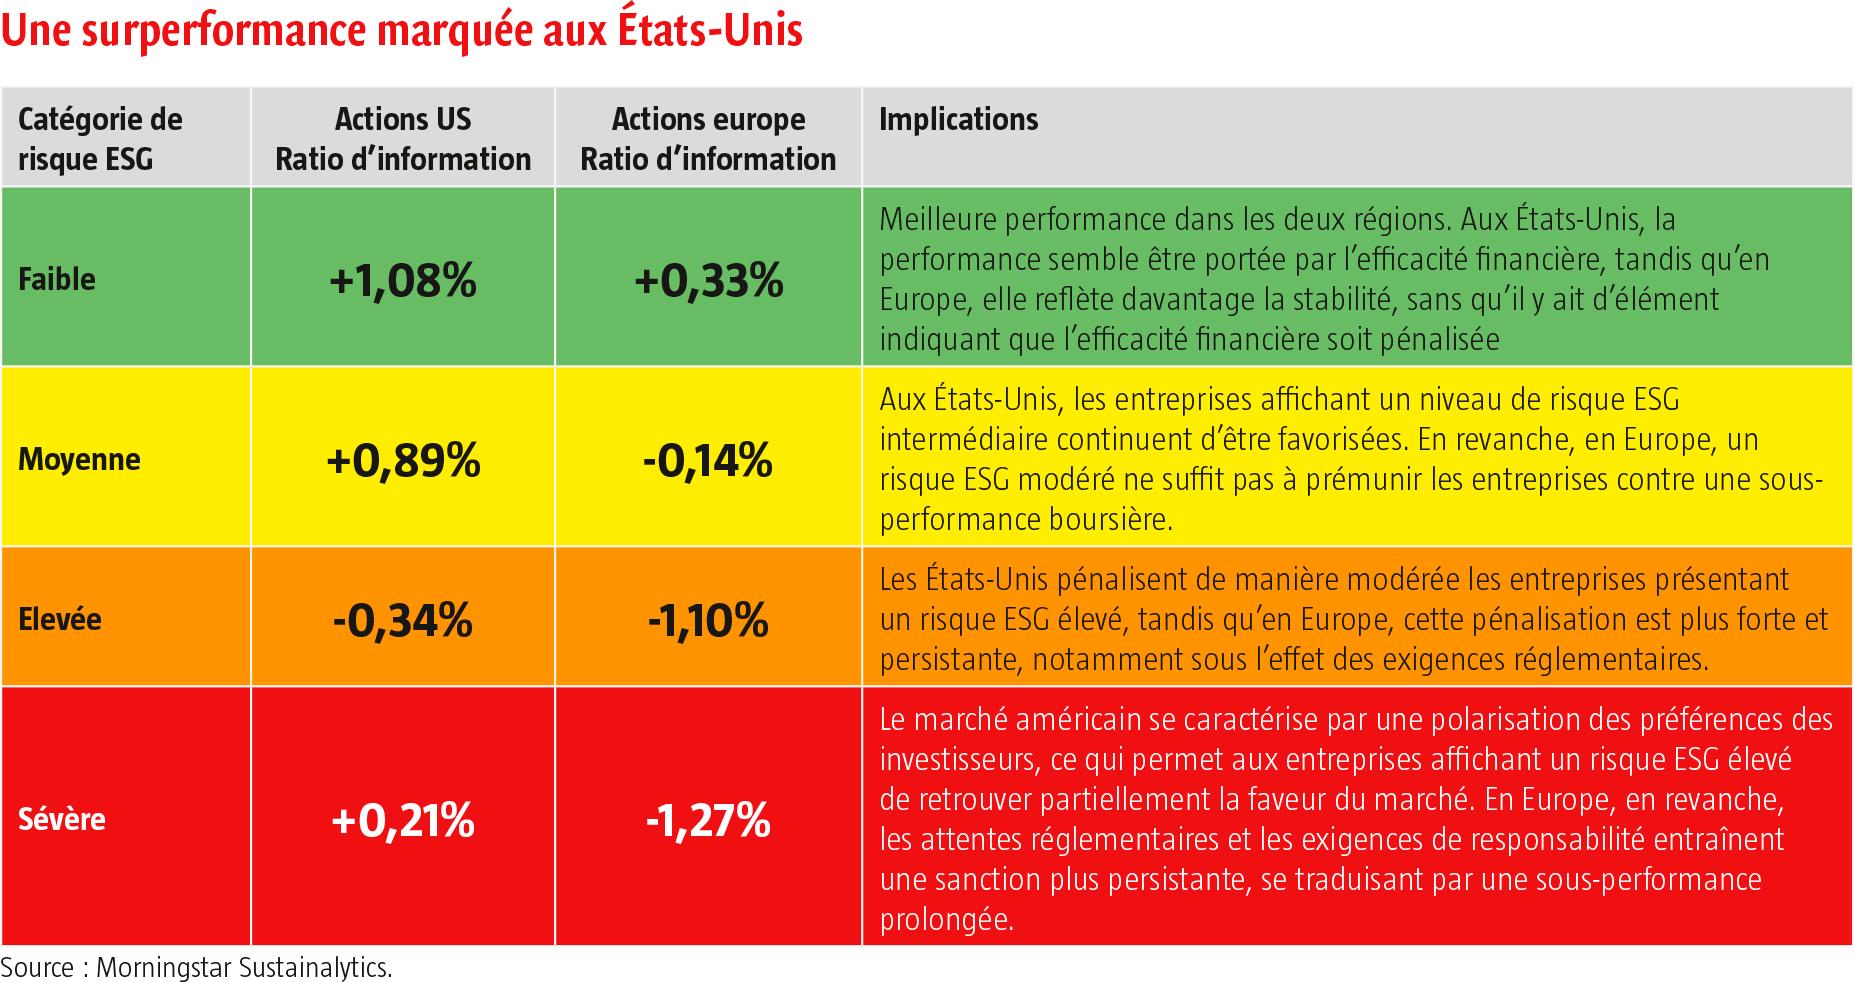
Aux États-Unis, l’ESG continue d’être perçu comme un facteur potentiel de création de performance. Les portefeuilles présentant les profils de risque ESG les plus faibles affichent encore des performances ajustées du risque supérieures à la moyenne. Cependant, cet avantage tend à se réduire depuis 2022, dans un contexte marqué par une polarisation croissante des investisseurs. Certains renforcent leurs convictions ESG ; d’autres privilégient des considérations politiques ou sectorielles qui les conduisent à s’en éloigner.
L’Europe suit une logique différente. Ici, le marché ne récompense pas particulièrement l’excellence ESG ; il pénalise en revanche durablement les entreprises présentant les risques les plus élevés. Cette discipline résulte largement d’un cadre réglementaire devenu structurant, porté notamment par la taxonomie européenne, les obligations de reporting extra-financier et les règles de transparence en matière de durabilité.
Deux approches distinctes émergent ainsi. Aux États-Unis, l’ESG reste associé à la recherche d’alpha. En Europe, il s’inscrit davantage dans une logique de maîtrise des risques et de conformité réglementaire. Dans les deux cas, toutefois, la qualité ESG continue d’être prise en compte par les marchés.
Les géants technologiques privés sous surveillance
L’univers de la finance durable ne se limite plus aux sociétés cotées. Les investisseurs tournent désormais leur attention vers les grandes entreprises technologiques privées qui préparent leur introduction en bourse.
L’analyse des controverses ESG permet déjà d’identifier plusieurs zones de vigilance : sécurité des produits, propriété intellectuelle ou protection des données personnelles. Pourtant, le déficit de transparence propre aux sociétés non cotées rend l’évaluation de ces risques plus complexe.
La gouvernance apparaît comme le principal sujet d’attention. Les structures de contrôle renforcé accordées à certains fondateurs, malgré une participation économique parfois limitée, suscitent des interrogations croissantes. Les précédents observés dans certaines grandes entreprises technologiques cotées ont montré que les rémunérations, les conflits d’intérêts ou les relations avec les régulateurs peuvent rapidement devenir des enjeux majeurs pour les investisseurs.
La transition climatique se jouera
sur les investissements
Un autre constat s’impose progressivement : la crédibilité climatique des entreprises dépendra moins de leurs engagements publics que des capitaux qu’elles consacrent réellement à leur mise en œuvre.
La majorité des grands groupes communique désormais sur leur trajectoire de décarbonation et leurs ambitions de neutralité carbone. Mais les engagements financiers de long terme restent souvent insuffisants pour atteindre les objectifs affichés. Résultat : les trajectoires d’émissions projetées demeurent incompatibles avec les ambitions de l’Accord de Paris.
Le secteur des services aux collectivités illustre parfaitement cette contradiction. Alors même qu’il dispose des technologies nécessaires à la transition énergétique, ses investissements continuent de privilégier majoritairement les actifs liés aux énergies fossiles. À ce stade, seule l’Europe se rapproche du niveau d’investissement compatible avec les objectifs climatiques internationaux, bénéficiant notamment de l’accélération des politiques énergétiques engagées après 2022.
La conclusion est sans appel : la crédibilité climatique ne se mesurera plus à l’aune des promesses, mais à celle des flux de capitaux effectivement mobilisés.
Une finance durable plus exigeante
La finance durable entre aujourd’hui dans une nouvelle phase de son développement. Les investisseurs institutionnels n’abandonnent ni l’ESG ni les objectifs de transition. En revanche, ils deviennent plus exigeants sur les preuves, les méthodologies et la qualité des données. Ils étendent également leur champ d’analyse aux marchés privés et aux nouveaux champions technologiques.
Entre une approche américaine centrée sur la performance et une approche européenne davantage guidée par la réglementation, deux trajectoires se dessinent. Mais elles convergent vers une même conclusion : dans les années à venir, la crédibilité de la finance durable reposera avant tout sur trois piliers : la qualité des données, la transparence et le financement réel de la transition.
Le cap reste inchangé. Seuls les instruments de navigation gagnent en précision.


