

La manière dont les banques organisent leur activité a plusieurs dimensions : la structure des financements, les actifs détenus en portefeuille, les métiers mis en œuvre ou encore les choix organisationnels sont autant d’éléments qui définissent le business model des banques. Au cours des deux dernières décennies, des évolutions marquées ont été observées sur ces différents aspects, motivées par les changements dans le cadre réglementaire, les progrès technologiques ou encore le contexte macrofinancier.
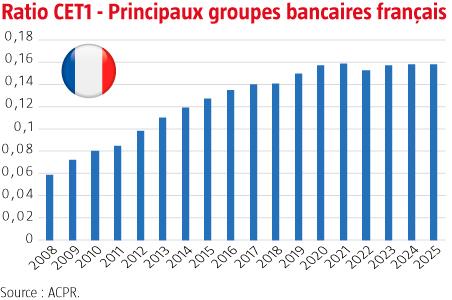
Depuis la crise de 2008, la réglementation prudentielle des banques a considérablement changé. La mise en place des dispositifs Bâle 2.5, puis Bâle 3, a entraîné une réduction des activités de marché dans les grandes banques et le recentrage sur des activités plus classiques. Les banques ont également renforcé leur capital prudentiel, qualitativement et quantitativement, et limité le recours à la transformation financière en adossant plus largement leur activité sur les dépôts de la clientèle et moins sur les financements interbancaires. L’introduction du LCR et du NSFR, en particulier, a constitué des éléments moteurs dans la redéfinition des ressources des banques et une détention accrue d’actifs liquides. Les derniers éléments du dispositif Bâle 3, adoptés fin 2017 par le Comité de Bâle et entrés en application en Europe en janvier 2025 à travers le règlement CRR3, ont apporté le dernier tour de vis de cette longue séquence, centré cette fois sur la mesure des risques bancaires : refonte des approches standard et limitation dans l’utilisation des modèles internes, output floor. Ce resserrement prudentiel n’est pas sans conséquence sur la redéfinition des portefeuilles d’activités des banques. Le coût en capital normatif des différents métiers apparaît de plus en plus comme un élément déterminant dans la définition des stratégies et les activités trop gourmandes en fonds propres ont vocation à être abandonnées ou, a minima, redimensionnées.
Les banques revisitent leur rôle dans le crédit aux entreprises
De ce point de vue, une évolution intéressante est le développement du crédit privé aux États-Unis et, dans une moindre mesure, en Europe1, et la place occupée par les banques dans ce nouveau panorama. On assiste à une complexification de l’intermédiation financière, où les banques tendent à ne plus exercer les rôles traditionnels d’origination et de portage des positions de crédit, mais tiennent une place plus subtile leur permettant de préserver des sources de revenu tout en limitant la consommation de capital réglementaire. Cette évolution n’est d’ailleurs pas sans poser un certain nombre de risques pour la stabilité financière et pour la protection des investisseurs, comme le rappellent les grandes institutions internationales de supervision.
D’une part les banques peuvent rester présentes en « originant » les crédits, puis en les cédant aux fonds, qui assumeront le risque qui en découle. Les banques tirent alors profit de commissions et elles gardent la relation avec le client, en l’occurrence l’entreprise. D’autre part, les banques et les fonds peuvent agir de concert dans le cadre d’un allongement de la chaîne d’intermédiation. Dans de nombreux cas, les banques apportent des financements, non plus aux entreprises, mais aux fonds. L’avantage pour les banques est alors une économie de capital réglementaire, les expositions sur les fonds présentant des pondérations de crédit sensiblement plus faibles que les expositions directes sur les entreprises en raison des garanties offertes par les fonds et du niveau de séniorité des expositions acquises par les banques. Enfin, les grandes banques universelles peuvent tirer profit du développement du crédit privé via leur filiale de gestion d’actifs. L’offre d’actifs privés apparaît en effet désormais comme un axe de développement important des asset managers, dans un contexte de pression à la baisse sur les commissions de gestion.
Les nouvelles technologies au centre des plans stratégiques
La digitalisation des activités bancaires constitue un moteur puissant de changement de l’industrie bancaire. Cette évolution touche principalement la banque de détail et elle a de multiples facettes2. De la manière la plus visible, les nouvelles technologies ont modifié le rapport des clients à leur banque et ont favorisé l’apparition d’une nouvelle concurrence. Face aux nouveaux usages, les banques traditionnelles ont réduit la dimension de leur réseau d’agences et développé une relation client assise sur des sites internet et des applications mobiles. Ce mouvement de redimensionnement du réseau, qui a été relativement tardif en France par rapport à certains autres pays européens, est désormais très avancé et a constitué une composante importante des plans stratégiques des banques. Pour les principales banques françaises, la modernisation du réseau s’est par ailleurs accompagnée de la création de banques en ligne, à l’image de Boursorama pour le groupe Société Générale. La digitalisation n’est pas seulement une nouvelle façon de communiquer avec le client. Elle renforce la concurrence dans le domaine de l’épargne, en rendant plus accessible une large gamme de produits d’investissement (architecture ouverte), mais elle constitue aussi une opportunité d’augmentation des revenus, via un ciblage plus fin de la communication et de l’offre à destination des clients. L’utilisation croissante de l’IA ne fera qu’accentuer ces tendances.
Un autre aspect de la digitalisation concerne le domaine des paiements, pour lequel l’innovation technologique et la concurrence sont particulièrement fortes. De nouveaux acteurs, les fintechs, sont apparus, tandis que les géants du numérique ont également développé leur offre, comme Apple et Google. Les banques, qui considèrent ce domaine comme un axe majeur de leur stratégie, ont elles-mêmes pris des initiatives sur différents segments de la chaîne des paiements, soit en créant des partenariats avec des acteurs spécialisés (Crédit Agricole et Worldline), soit en les rachetant (BPCE et Payplug), le but étant de protéger une source de revenus et de ne pas perdre la relation client (commerçants en particulier). Récemment, les groupes BNP Paribas et BPCE ont annoncé une initiative commune importante dans le processing des paiements avec la création d’Estreem, qui a vocation à devenir un acteur majeur en Europe.
Pas de business model unique, mais une recherche de taille critique
L’examen des stratégies ne permet pas d’identifier un business model unique vers lequel tendraient les groupes bancaires, chacun cherchant à acquérir des positions fortes sur des métiers spécifiques, comme l’asset management ou la mobilité par exemple. On identifie cependant une volonté croissante d’atteindre une taille critique dans certains métiers, afin de renforcer les positions concurrentielles, de mutualiser certains coûts (économies d’échelle) et de disposer des capacités d’investissement nécessaires face à l’augmentation des exigences technologiques et réglementaires. Cet objectif peut être atteint par de la croissance organique, mais également par des acquisitions, des rapprochements ou des mutualisations (rachat de Leaseplan par ALD, d’Athlon par Arval, d’AXA IM par BNP Paribas...).
Rentabilité : pérenniser les progrès récents
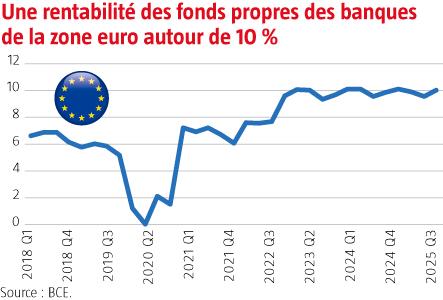
Les choix stratégiques opérés par les banques visent, in fine, à atteindre des niveaux de rentabilité satisfaisants. La rentabilité a connu des évolutions très contrastées au cours des dernières années. Les investissements massifs dans les nouvelles technologies, la modernisation des réseaux et les coûts réglementaires ont poussé à la hausse les charges d’exploitation, tandis que le contexte de taux bas et la concurrence très forte dans la banque de détail freinaient la progression des PNB. La rentabilité est ainsi demeurée modeste pendant de nombreuses années pour la plupart des banques françaises, comme en attestent des niveaux de ROE/ROTE sensiblement inférieurs au coût du capital. La période actuelle apparaît à cet égard beaucoup plus favorable. Les investissements technologiques demeurent toujours importants mais les efforts déjà accomplis permettent d’engranger dans certains domaines des gains d’efficacité et de productivité (data, reportings...). La remontée des taux, quant à elle, si elle a pesé dans un premier temps sur les marges d’intermédiation de certaines banques du fait des expositions à taux fixe, constitue désormais un soutien aux revenus. Les indicateurs de rentabilité sont en hausse, ce qui s’est accompagné, pour les acteurs cotés, d’une forte remontée des valorisations3. Les choix stratégiques actuels : recherche de taille critique, positions fortes sur certains marchés, délimitation des activités au regard de leur consommation de capital normatif, sont de nature à soutenir cette amélioration de la rentabilité.

