

Articles en relation
De façon formelle, le marché des Insurance-Linked Securities (ILS) désigne l’ensemble des mécanismes, instruments et acteurs permettant de transférer des risques assurantiels vers les marchés de capitaux. D’un point de vue opérationnel, il s’agit d’un marché où des investisseurs institutionnels fournissent du capital pour couvrir des risques assurantiels spécifiques, principalement des risques de catastrophe naturelle, en échange d’un rendement contractualisé. Ce capital est immobilisé dans un véhicule dédié, le SPV, juridiquement isolé du bilan de l’assureur protégé.
Les catastrophe bonds, composante phare du marché ILS
Les cat bonds constituent la composante la plus visible et la plus standardisée du marché ILS. Juridiquement et économiquement, les cat bonds sont des obligations émises par un SPV qui détient dans un compte collatéralisé à la fois les fonds apportés par les investisseurs et la prime versée par l’assureur pour rémunérer ces derniers.
Les fonds sont investis dans des actifs sûrs (souvent des dépôts garantis ou des titres du Trésor), garantissant que les ressources nécessaires au paiement des sinistres sont disponibles en tout temps. Cette structure élimine le risque de contrepartie et permet une évaluation du risque fondée exclusivement sur les caractéristiques probabilistes du péril couvert.
Les flux financiers associés au titre (coupons et remboursement du principal) sont conditionnés par la survenance ou non d’un événement catastrophique prédéfini. Si aucun événement déclencheur ne survient durant la période de couverture, les investisseurs récupèrent l’intégralité du capital à l’échéance. En revanche, si l’événement assuré se produit, une partie ou la totalité du capital est transférée à l’assureur pour couvrir ses pertes, entraînant une perte équivalente pour les investisseurs.
Les cat bonds reposent sur une standardisation contractuelle élevée, qui facilite leur compréhension par les investisseurs et leur intégration dans des portefeuilles institutionnels. Les modalités de versement des coupons, les conditions de déclenchement, les mécanismes de calcul des pertes et les modalités de remboursement du principal sont définis de manière explicite et transparente. Cette standardisation contribue à une liquidité relative du marché secondaire, même si celui-ci reste concentré géographiquement (principalement aux États-Unis).
Le fonctionnement des cat bonds repose sur des mécanismes de déclenchement qui déterminent les conditions dans lesquelles le capital est versé à l’assureur. Ces mécanismes constituent une caractéristique centrale du titre, car ils influencent la transparence, la rapidité de décaissement et le niveau du risque de base.
La réassurance collatéralisée
À côté des cat bonds, une large part du marché est constituée de transactions privées, souvent structurées sous forme de contrats de réassurance collatéralisée. Contrairement aux cat bonds, ces contrats ne sont pas négociables sur un marché secondaire. Ils constituent des engagements bilatéraux entre l’investisseur et l’assureur, ce qui limite leur liquidité mais augmente leur capacité d’adaptation.
De plus, ils sont hautement personnalisés, adaptés aux besoins spécifiques de la cédante ; elle couvre ainsi un spectre plus large de risques que les cat bonds : événements de fréquence (tempêtes, inondations régionales), risques agrégés, risques non modélisés ou émergents, risques de spécialité (mortalité, agriculture, cyber, etc.).
Les sidecars constituent la forme la plus institutionnalisée et la plus étudiée de la réassurance collatéralisée. Il s’agit de véhicules ad hoc créés par un réassureur afin de permettre à des investisseurs externes de prendre une quotepart proportionnelle d’un portefeuille de réassurance. Le sidecar fonctionne comme une structure de quote-part : les investisseurs participent aux primes et aux pertes dans les mêmes proportions que le réassureur sponsor. Le capital engagé est entièrement collatéralisé dans un SPV.
Sur le plan économique, les sidecars permettent aux réassureurs de reconstituer rapidement leur capacité après des années de pertes extrêmes, sans mobiliser leur propre capital. Ils offrent également un mécanisme d’alignement des intérêts entre réassureur et investisseurs, puisque les deux parties sont exposées au même portefeuille et aux mêmes dynamiques de risque. Pour les investisseurs, les sidecars constituent une exposition directe à un portefeuille diversifié de risques, souvent plus large et plus granulaire que celui offert par les cat bonds.
En parallèle des sidecars figurent d’autres formes de réassurances collatéralisées – excess‑of‑loss, Industry Loss Warranties (ILW) collatéralisés1 – offrant des solutions flexibles et adaptées à une large gamme de périls.
Quel avenir pour le marché ILS ?
Après deux décennies de développement, le marché ILS semble avoir franchi un cap et s’impose désormais comme une source structurelle de capital. La période allant de juillet 2025 à juin 2026 se distingue à la fois par une croissance record, une diversification accrue des risques couverts et l’émergence de nouvelles formes de capital alternatif.
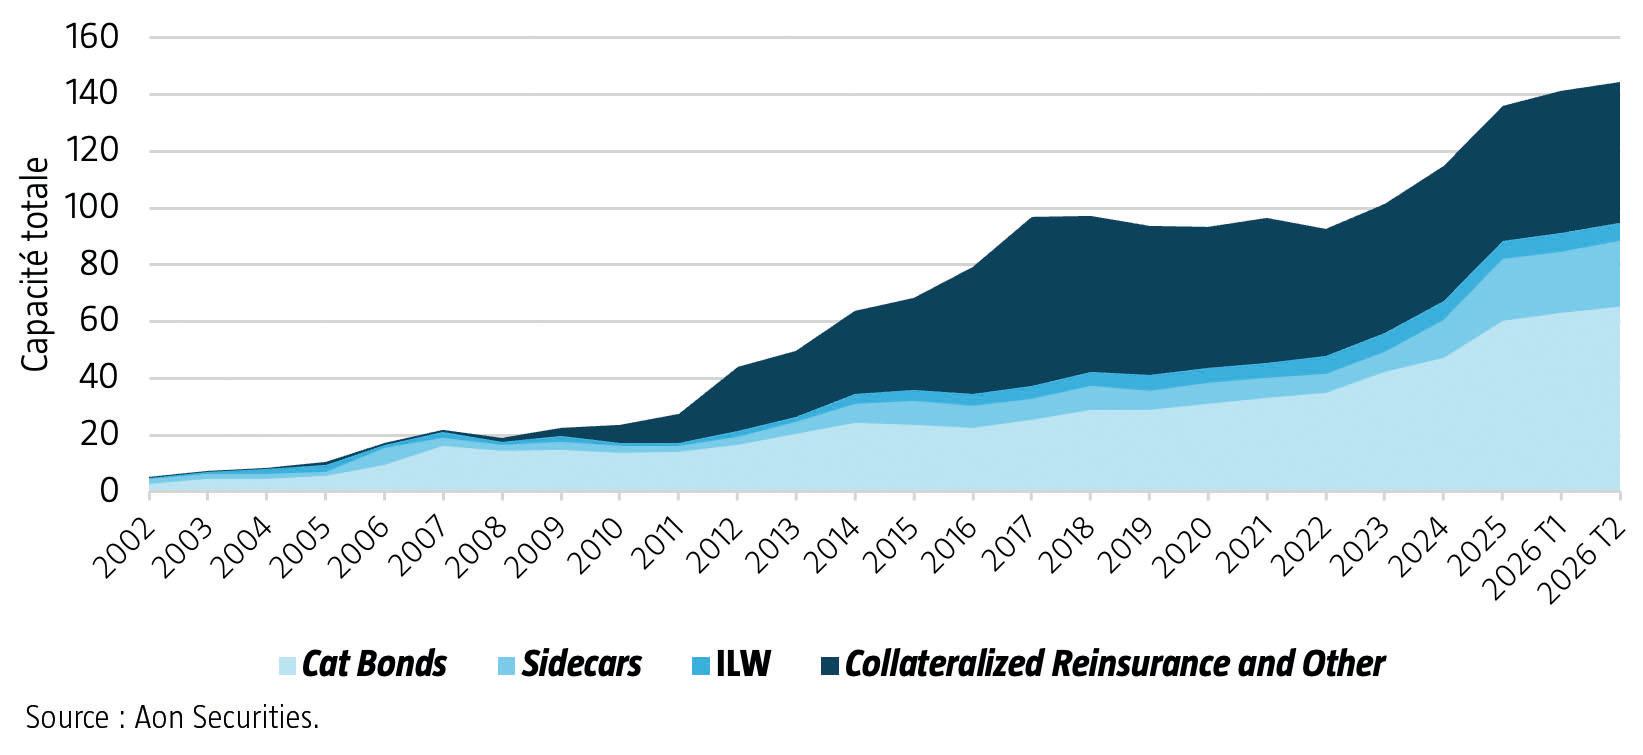
Selon Aon Securities, le marché mondial des ILS atteint désormais 144,5 milliards de dollars, soit une croissance annuelle moyenne d’environ 8 % sur les cinq dernières années. Cette progression repose principalement sur le développement du marché des cat bonds, dont l’encours atteint 63,4 milliards de dollars, en hausse de 17 % sur un an. Les émissions ont atteint un niveau historique de 24,9 milliards de dollars, soit une hausse de 15 % par rapport à l’exercice précédent.
Cette croissance reflète une transformation profonde : certains assureurs et réassureurs considèrent désormais les marchés de capitaux comme une composante permanente de leurs programmes de transfert de risque, et ce sur l’ensemble du spectre de leur programme de réassurance.
Cette évolution est particulièrement avancée sur certains risques peak américains. Le cas de Citizens Property Insurance Corporation, en Floride, montre que le capital alternatif peut désormais dépasser très largement la capacité apportée par le bilan des réassureurs traditionnels : en 2026, les cat bonds représentent à eux seuls environ trois quarts de son programme privé de transfert de risque, tandis que l’ensemble des capacités identifiables provenant des marchés de capitaux, des fonds ILS et de la réassurance collatéralisée atteint près de 88 % du programme.
La California Earthquake Authority (CEA) constitue un autre exemple de l’institutionnalisation du recours aux marchés de capitaux sur un risque peak américain. Fin 2025, elle disposait de 2,875 milliards de dollars de protection par catastrophe bonds, intégrés à un programme total de transfert de risque de 7,912 milliards de dollars. Les cat bonds représentaient ainsi environ 36 % du programme.
Une diversification marquée des risques couverts et des émetteurs
L’une des tendances les plus importantes observées ces dernières années concerne l’élargissement du périmètre des risques transférés aux investisseurs. Historiquement dominé par les ouragans américains et les tremblements de terre nord-américains, le marché couvre aujourd’hui une palette beaucoup plus large de périls, notamment parmi les périls climatiques dits « secondaires » tels que la grêle et les tempêtes convectives en France ou bien les incendies de forêt en Californie.
Les risques non climatiques ne sont pas en reste, bien que leurs encours restent modestes comparés aux risques naturels : le marché commence à accepter des risques cyber en format cat bond2, alors qu’il y a encore cinq ans, peu d’investisseurs étaient prêts à les couvrir ; le risque terrorisme peut également être transféré aux marchés financiers3, sous certaines conditions (données historiques suffisantes, cadre juridique bien défini, scénarios extrêmes modélisables).
Le marché ILS effectue par ailleurs une percée vers les pays émergents, aujourd’hui concentrée sur les cat bonds souverains paramétriques. Les obligations émises pour le compte de la Banque asiatique de développement au profit du Kirghizistan et du Tadjikistan illustrent cette tendance. Ces opérations reposent sur des déclencheurs fondés sur la magnitude d’un séisme ou des indices de précipitations extrêmes, permettant des indemnisations rapides après catastrophe.
Ainsi le marché ILS ne sert plus uniquement les assureurs et réassureurs des marchés développés mais devient progressivement un outil de financement de la résilience des États, organisations internationales et économies émergentes.
Les asset-intensive sidecars
L’innovation la plus récente concerne sans doute le développement des asset-intensive sidecars. Alors que les sidecars historiques étaient essentiellement consacrés au risque catastrophe à développement court, une nouvelle génération de structures vise désormais des portefeuilles casualty et des branches à développement long. Ces véhicules associent l’expertise de souscription d’un assureur ou d’un réassureur, des investisseurs institutionnels, et souvent de grands gestionnaires d’actifs spécialisés dans la gestion de dette privée.
Selon Aon Securities, l’encours total des sidecars atteint désormais environ 23 milliards de dollars, en progression d’environ 50 % depuis fin 2024 ; ce mouvement constituera probablement l’une des principales sources de croissance du marché ILS au cours des prochaines années. n

